أولًا: كيف تتحول المبيعات الناجحة إلى أزمة سيولة مالية؟#
قد يحقق متجر إلكتروني مبيعات شهرية تبلغ مئات الآلاف من الجنيهات، وتظهر تقارير المنصة نموًا مستمرًا في عدد الطلبات والإيرادات.
ومع ذلك، قد يواجه صاحب المتجر صعوبة في سداد مستحقات الموردين أو تمويل المخزون الجديد.
والسبب أن المبيعات المسجلة لا تعني بالضرورة توافر الأموال في الحساب البنكي.
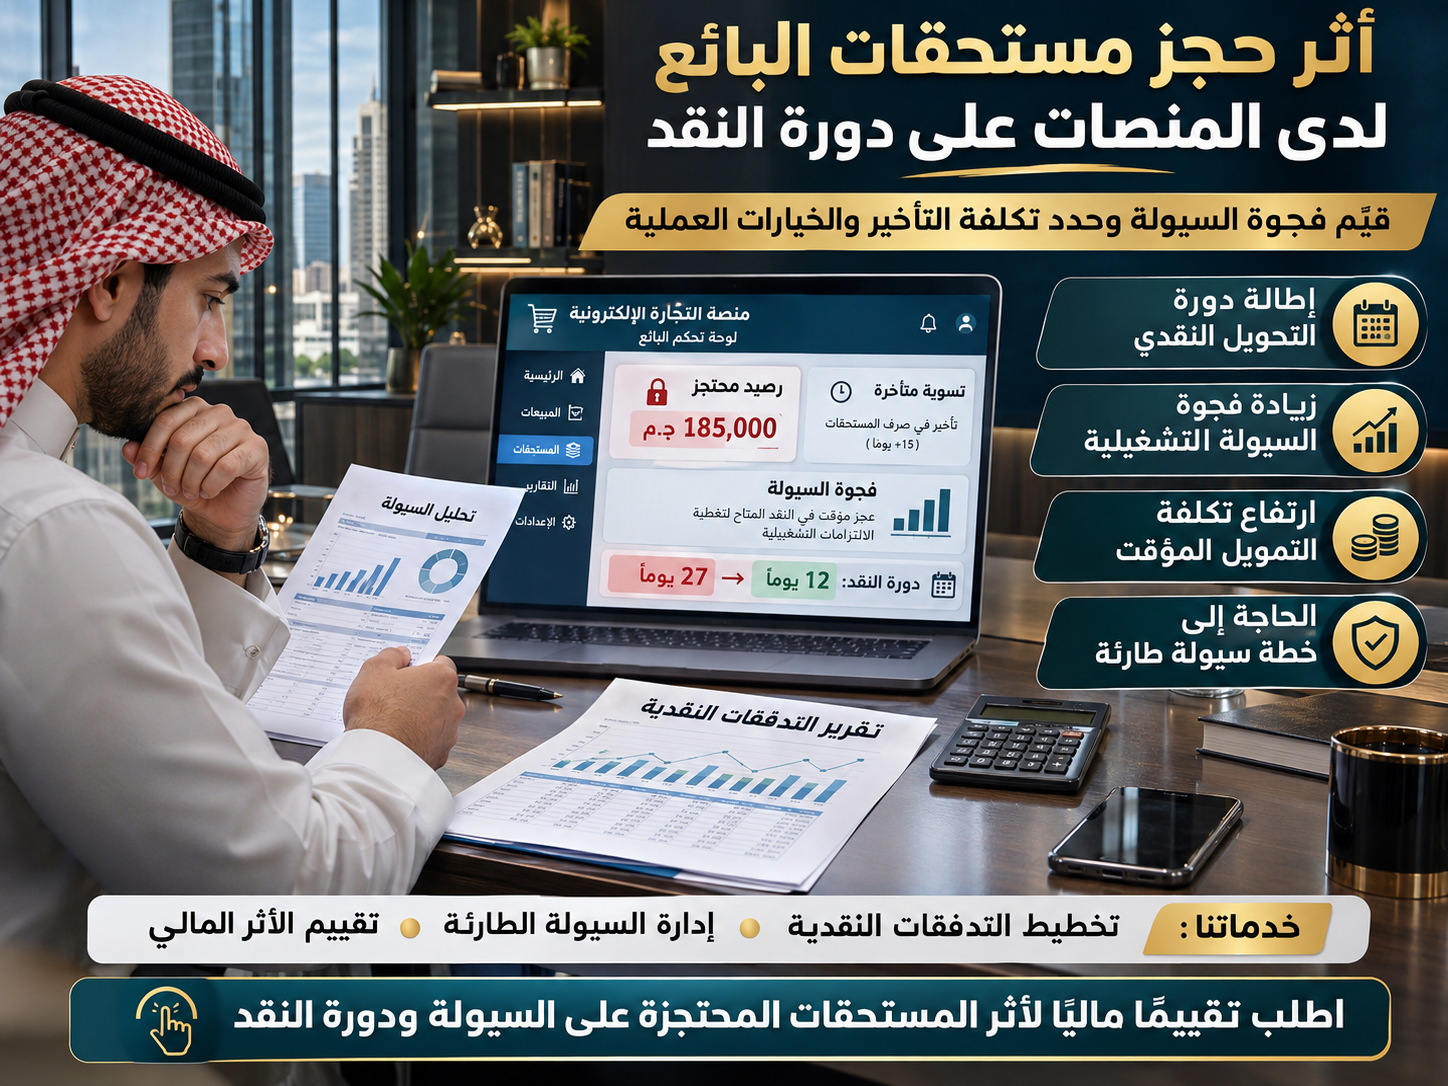
فعندما تحتجز منصة التجارة الإلكترونية جزءًا من مستحقات البائع، أو تؤخر تسوية عمليات مكتملة، تنشأ فجوة زمنية بين تنفيذ المبيعات واستلام قيمتها الفعلية.
وخلال هذه الفترة، تظل الشركة مطالبة بسداد التزاماتها التشغيلية، مثل تكلفة شراء المنتجات والشحن والتخزين والرواتب والإعلانات.
وقد تضطر إلى استخدام احتياطياتها المالية أو تأجيل بعض المدفوعات أو الحصول على تمويل مؤقت.
وهنا تظهر المشكلة الاقتصادية الأساسية: قد يكون النشاط مربحًا من الناحية المحاسبية، لكنه يعاني من نقص نقدي يمنعه من تمويل عملياته بصورة طبيعية.
ولهذا، فإن تقييم أثر حجز المستحقات لا ينبغي أن يقتصر على معرفة قيمة الأموال المحتجزة، بل يجب أن يشمل توقيت استلامها وتكلفة تعويض غيابها وتأثير ذلك على دورة النشاط التجاري.
ثانيًا: ما المقصود بدورة التحويل النقدي في التجارة الإلكترونية؟#
دورة التحويل النقدي (Cash Conversion Cycle – CCC) هي مؤشر مالي يقيس المدة التي تستغرقها الشركة لاسترداد الأموال المستثمرة في المخزون والعمليات التشغيلية من خلال تحصيل المبيعات، بعد مراعاة فترة الائتمان التي يمنحها الموردون.
وتتكون دورة التحويل النقدي التقليدية من ثلاثة عناصر:
1. متوسط فترة الاحتفاظ بالمخزون (DIO):
عدد الأيام التي تستغرقها الشركة في المتوسط لبيع المخزون.
2. متوسط فترة تحصيل المستحقات (DSO):
عدد الأيام اللازمة لتحصيل المبالغ المستحقة من المبيعات.
3. متوسط فترة سداد الموردين (DPO):
عدد الأيام التي تستغرقها الشركة في المتوسط لسداد التزاماتها تجاه الموردين.
وتُحسب الدورة وفق المعادلة:
\[ CCC = DIO + DSO - DPO \]
وهي من المؤشرات المستخدمة في تحليل كفاءة إدارة رأس المال العامل والسيولة التشغيلية.
Overview, Example, Formula+1
وبالنسبة إلى المتاجر الإلكترونية، قد تدخل مستحقات المنصات ضمن تحليل فترة التحصيل، وفقًا لطريقة الاعتراف المحاسبي وطبيعة العلاقة بين التاجر والمنصة.
لذلك، فإن تأخر تحويل مستحقات المنصة قد يؤدي إلى ارتفاع متوسط فترة التحصيل وإطالة دورة النقد، حتى لو كان العملاء قد دفعوا بالفعل.
أما المتاجر التي تبيع خدمات رقمية دون مخزون مادي كبير، فيمكن أن تستفيد من تحليل فترة التحصيل وفجوة السيولة بصورة مباشرة، مع تكييف حساب دورة النقد لطبيعة نشاطها.
ثالثًا: كيف يؤدي حجز مستحقات البائع إلى إطالة دورة النقد؟#
لنفترض أن متجرًا إلكترونيًا يعمل وفق المؤشرات التالية:
المؤشر | الوضع الطبيعي |
|---|---|
متوسط فترة الاحتفاظ بالمخزون | 25 يومًا |
متوسط فترة تحصيل المستحقات | 7 أيام |
متوسط فترة سداد الموردين | 20 يومًا |
دورة التحويل النقدي | 12 يومًا |
أي أن المتجر يحتاج في المتوسط إلى تمويل دورة نقدية تبلغ 12 يومًا.
لكن إذا تسبب تأخر تسويات المنصة في ارتفاع متوسط فترة التحصيل إلى 22 يومًا، مع ثبات باقي المؤشرات، تصبح دورة النقد:
\[ 25 + 22 - 20 = 27\ \text{يومًا} \]
وبذلك ترتفع دورة التحويل النقدي من 12 يومًا إلى 27 يومًا.
مثال توضيحي: أثر تأخر التسوية على دورة النقد
قبل التأخير
12 يومًا
دورة النقد الأصلية
بعد التأخير
27 يومًا
دورة النقد بعد التسوية المتأخرة
القيم افتراضية للتوضيح، وليست بيانات سوقية.
ويمثل هذا التغير زيادة قدرها 15 يومًا في المدة التي تظل خلالها الأموال مرتبطة بدورة النشاط.
ولا تعني هذه الزيادة بالضرورة حدوث خسارة محاسبية مباشرة، لكنها تشير إلى ارتفاع الاحتياج إلى السيولة أو التمويل اللازم لاستمرار العمليات.
ومن المهم الإشارة إلى أن هذا المثال يفترض أن التأخير انعكس على متوسط فترة التحصيل لجميع المبيعات محل القياس. أما إذا اقتصر الحجز على جزء من معاملات المنصة، فيجب حساب أثره الفعلي باستخدام المتوسطات المرجحة والبيانات المالية الحقيقية.
رابعًا: كيف تحسب فجوة السيولة الناتجة عن المستحقات المحتجزة؟#
لا يكفي النظر إلى قيمة الرصيد المحتجز وحدها لتحديد حجم المشكلة المالية.
فقد يكون لدى الشركة مبلغ كبير مستحق لدى المنصة، لكن احتياطياتها النقدية تسمح لها باستمرار النشاط دون اقتراض.
وفي المقابل، قد يؤدي احتجاز مبلغ أصغر إلى تعطيل نشاط يعتمد على السيولة اليومية.
لذلك، ينبغي قياس فجوة السيولة وفق التدفقات النقدية المتوقعة.
ويمكن التعبير عنها بصورة مبسطة كالتالي:
\[ \begin{aligned} \text{فجوة السيولة} ={}& \text{المدفوعات المستحقة خلال الفترة}\\ &-\text{النقد المتاح والتحصيلات المؤكدة} \end{aligned} \]
وإذا كانت النتيجة موجبة، فإنها تمثل عجزًا متوقعًا يحتاج إلى تغطية.
مثال عملي:
لنفترض أن متجرًا إلكترونيًا لديه:
البيان | القيمة |
|---|---|
مستحقات محتجزة لدى المنصة | 200,000 جنيه |
نقد متاح بالحساب البنكي | 70,000 جنيه |
تحصيلات أخرى مؤكدة خلال الفترة | 30,000 جنيه |
مدفوعات تشغيلية مستحقة | 180,000 جنيه |
فجوة السيولة المتوقعة | 80,000 جنيه |
رغم أن قيمة المستحقات المحتجزة تبلغ 200,000 جنيه، فإن العجز النقدي خلال الفترة المحددة يبلغ 80,000 جنيه فقط وفق هذه الافتراضات.
وهذا الفرق مهم في اتخاذ القرار.
فالشركة لا تحتاج بالضرورة إلى اقتراض كامل المبلغ المحتجز، وإنما ينبغي أن تحدد حجم التمويل الذي تحتاج إليه فعلًا وتوقيت الحاجة إليه.
كما يجب تقسيم التدفقات النقدية حسب مواعيد الاستحقاق، لأن وجود رصيد كافٍ بنهاية الشهر لا يمنع حدوث عجز مؤقت في أحد أسابيعه.
خامسًا: ما التكلفة المالية الفعلية لتأخر تسوية المستحقات؟#
لا تمثل الأموال المحتجزة خسارة نهائية بالضرورة؛ فقد تتمكن الشركة من استردادها لاحقًا.
لكن تأخر الحصول عليها قد ينشئ تكاليف مالية وتشغيلية ينبغي قياسها بصورة مستقلة.
وتشمل هذه التكاليف:
تكلفة التمويل البديل: عندما تضطر الشركة إلى الاقتراض لتغطية الاحتياجات التشغيلية.
تكلفة الفرصة البديلة: عندما تفقد الشركة فرصة استثمار الأموال في نشاط يحقق عائدًا متوقعًا.
تكاليف التشغيل الإضافية: مثل رسوم التأخير أو التكاليف التي تنشأ بسبب إعادة جدولة المدفوعات.
الأثر على المبيعات المستقبلية: عندما يمنع نقص السيولة شراء المخزون أو تنفيذ الطلبات الجديدة.
مثال لحساب تكلفة التمويل
لنفترض أن الشركة تحتاج إلى تمويل مؤقت بقيمة 150,000 جنيه لمدة 30 يومًا، وأن تكلفة التمويل السنوية المفترضة تبلغ 24%.
يمكن تقدير تكلفة الفائدة البسيطة على أساس 365 يومًا:
\[ 150{,}000 \times 24\% \times \frac{30}{365} \]
تكلفة التمويل التقديرية
2,959 جنيهًا
لمبلغ 150,000 جنيه لمدة 30 يومًا بفائدة سنوية مفترضة 24%، دون رسوم إضافية.
وهذه التكلفة لا تشمل أي مصروفات إدارية أو رسوم تمويل أو غرامات محتملة.
كما أن نسبة 24% المستخدمة هنا افتراضية لأغراض الشرح، وليست سعرًا معتمدًا أو عرضًا تمويليًا حاليًا.
ويجب تجنب جمع تكلفة الفرصة البديلة مع تكلفة التمويل الفعلية دون تحليل، حتى لا تُحتسب التكلفة الاقتصادية نفسها مرتين.
سادسًا: هل يؤثر احتجاز المستحقات على ربحية المتجر؟#
قد يكون تأثير احتجاز المستحقات على الربحية مباشرًا أو غير مباشر.
فمن الناحية المحاسبية، لا يعني تأخر تحصيل مبلغ مستحق بالضرورة انخفاض الإيرادات أو الأرباح المسجلة.
لكن إذا أدى التأخير إلى تكاليف تمويل أو مصروفات إضافية، فإن هذه التكاليف قد تؤثر على صافي الربح.
كما قد تتراجع الأرباح المستقبلية إذا لم تتمكن الشركة من تمويل شراء المخزون أو تنفيذ الطلبات.
مثال توضيحي:
إذا كان المتجر يحقق هامش مساهمة يبلغ 20% من المبيعات الإضافية، وأدى نقص السيولة إلى فقدان مبيعات يمكن تنفيذها بقيمة 100,000 جنيه، فإن هامش المساهمة الذي كان يمكن تحقيقه يبلغ 20,000 جنيه، بشرط صحة هذه الافتراضات.
لكن هذا الرقم لا يمثل خسارة مؤكدة تلقائيًا.
فمن الضروري التحقق من أن المبيعات كانت قابلة للتحقيق، وأن نقص السيولة هو السبب الفعلي في فقدانها، وأن هامش المساهمة المستخدم يعكس التكاليف المتغيرة ذات الصلة.
ولهذا يجب الفصل بين التكاليف النقدية المؤكدة والخسائر المحتملة وتكلفة الفرصة البديلة.
سابعًا: كيف يؤثر تأخر المستحقات على رأس المال العامل؟#
رأس المال العامل هو الفرق بين الأصول المتداولة والالتزامات المتداولة.
\[ \text{رأس المال العامل} = \text{الأصول المتداولة} - \text{الالتزامات المتداولة} \]
عندما تتأخر المنصة في تحويل مستحقات الشركة، قد لا تنخفض قيمة رأس المال العامل المحاسبية مباشرة إذا ظلت المستحقات معترفًا بها ضمن الأصول المتداولة.
لكن يتغير تكوين الأصول المتداولة؛ إذ ترتفع الأموال المستحقة غير المحصلة مقارنة بالنقد المتاح.
وهذا قد يؤدي إلى تراجع السيولة الفعلية، حتى دون تغير مماثل في إجمالي رأس المال العامل.
وقد تحتاج الشركة إلى تمويل إضافي للوفاء بالتزاماتها قصيرة الأجل.
وتؤكد الأدبيات المالية أهمية التمييز بين وجود مستحقات مالية وبين القدرة على تحويلها إلى نقد متاح لتغطية العمليات اليومية.
ويصبح التأثير أكثر خطورة عند تزامن حجز الأموال مع ارتفاع المخزون أو زيادة التزامات الموردين أو اقتراب مواسم الطلب المرتفع.
ثامنًا: متى يصبح تأخر التسوية خطرًا على استمرارية النشاط؟#
لا توجد مدة تأخير واحدة يمكن اعتبارها خطرة لجميع الشركات.
فالتأثير يعتمد على حجم الالتزامات اليومية، والاحتياطيات النقدية، ومدى اعتماد الشركة على منصة معينة، وقدرتها على الحصول على تمويل بديل.
ومن المؤشرات المهمة:
انخفاض الرصيد النقدي المتاح لتغطية الالتزامات القريبة.
زيادة المبالغ المستحقة التي تجاوزت مواعيد التسوية.
الاعتماد المتكرر على الاقتراض لتمويل المصروفات التشغيلية.
تأجيل سداد الموردين أو شراء المخزون.
ارتفاع نسبة الأموال المحتجزة إلى إجمالي النقد المتوقع تحصيله.
تكرار التأخير دون وضوح موعد الإفراج عن المستحقات.
ويمكن قياس قدرة الشركة على الاستمرار من خلال مؤشر تغطية النقد للمصروفات التشغيلية.
\[ \text{أيام التغطية النقدية} = \frac{\text{النقد المتاح}}{\text{متوسط المدفوعات النقدية اليومية}} \]
فإذا كان لدى المتجر 90,000 جنيه نقدًا، وكانت مدفوعاته التشغيلية اليومية 6,000 جنيه، فإن النقد المتاح يغطي نحو 15 يومًا من هذه المدفوعات، بافتراض عدم وجود تدفقات أخرى.
وهذا لا يعني بالضرورة أن النشاط سيتوقف بعد 15 يومًا، لكنه يوضح ضرورة إعداد خطة سيولة تراعي التحصيلات والمدفوعات المستقبلية.
تاسعًا: ما الخيارات المالية المتاحة عند احتجاز المستحقات؟#
لا يوجد حل مالي واحد يناسب جميع الشركات؛ إذ يعتمد القرار على حجم العجز ومدته وتكلفة البدائل ومدى اليقين بشأن تحصيل الأموال.
ويمكن مقارنة الخيارات التالية:
الخيار | الفائدة المحتملة | التكلفة أو المخاطر |
|---|---|---|
استخدام الاحتياطي النقدي | توفير سيولة دون اقتراض | انخفاض هامش الأمان المالي |
التفاوض مع الموردين | تأجيل بعض المدفوعات | احتمال فقدان خصومات أو تضرر العلاقات |
تمويل قصير الأجل | سد العجز المؤقت | فوائد ورسوم والتزامات سداد |
تخفيض النفقات غير الضرورية | تقليل الاحتياج للنقد | احتمال تأجيل أنشطة مفيدة للنمو |
تنويع قنوات البيع والتحصيل | تقليل الاعتماد على منصة واحدة | تكاليف تشغيل وتكامل إضافية |
تسوية المستحقات مع المنصة | استعادة السيولة من مصدرها | احتمال استمرار النزاع أو التأخير |
وقد تكون أدوات تمويل رأس المال العامل أو التمويل المرتبط بالمستحقات من البدائل الممكنة في بعض الحالات، بشرط توافر الأهلية والجدوى التجارية وشروط التمويل المناسبة.
وينبغي مقارنة التكلفة الإجمالية لكل خيار بدلًا من الاكتفاء بسرعة توفير السيولة.
عاشرًا: هل التمويل المؤقت أفضل من انتظار تحويل المستحقات؟#
يتوقف القرار على مقارنة تكلفة التمويل بالخسائر أو المصروفات التي يمكن تجنبها عند توافر النقد.
لنفترض أن الشركة تحتاج إلى 100,000 جنيه لتجديد المخزون، وأنها أمام خيارين:
الخيار الأول: انتظار المنصة
لا تتحمل الشركة تكلفة تمويل مباشرة، لكنها قد تؤجل شراء المخزون، مما قد يؤدي إلى فقدان هامش مساهمة متوقع إذا لم تتمكن من تنفيذ بعض الطلبات.
الخيار الثاني: استخدام تمويل قصير الأجل
تتمكن الشركة من شراء المخزون، لكنها تتحمل تكلفة تمويل ورسومًا محتملة.
في هذه الحالة، يجب تقدير هامش المساهمة الإضافي المرجح تحقيقه، وخصم تكلفة التمويل والمخاطر المتعلقة بالطلب والتحصيل.
فإذا كانت تكلفة التمويل أعلى من العائد الإضافي المتوقع بعد تعديل المخاطر، فقد لا يكون الاقتراض مبررًا اقتصاديًا.
أما إذا كان التمويل يمنع توقفًا تشغيليًا كبيرًا أو يحافظ على طلبات مؤكدة ذات هامش مجزٍ، فقد يكون مناسبًا، بشرط القدرة على السداد حتى في حال تأخر التسوية أكثر من المتوقع.
الحادي عشر: تحليل ثلاثة سيناريوهات لتأخر تحويل المستحقات#
يساعد تحليل السيناريوهات الشركات على فهم أثر مدة التأخير في تكلفة التمويل والتخطيط للسيولة.
لنفترض أن الشركة تحتاج إلى تمويل فجوة نقدية ثابتة قدرها 200,000 جنيه، بمعدل فائدة سنوي افتراضي يبلغ 24%، ودون أي رسوم إضافية.
مدة التأخير | تكلفة التمويل التقديرية |
|---|---|
7 أيام | 921 جنيهًا |
15 يومًا | 1,973 جنيهًا |
30 يومًا | 3,945 جنيهًا |
حسابات افتراضية بفائدة بسيطة على أساس 365 يومًا، ولا تشمل الرسوم.
يوضح المثال أن استمرار فجوة التمويل يرفع تكلفتها بمرور الوقت.
ومع ذلك، قد يكون الأثر الفعلي مختلفًا إذا كانت الشركة تستخدم جزءًا فقط من التمويل، أو تتلقى تسويات جزئية، أو تتغير احتياجاتها النقدية خلال الفترة.
ولهذا، فإن التنبؤ النقدي الأسبوعي أو اليومي يكون أكثر دقة من الاعتماد على مبلغ ثابت طوال مدة التأخير.
الثاني عشر: كيف تعد خطة سيولة طارئة لحماية نشاطك؟#
عندما تبدأ مؤشرات تأخر التسوية في الظهور، ينبغي إعداد خطة قصيرة الأجل لإدارة النقد.
وتبدأ الخطة بحصر النقد المتاح فعليًا، والمبالغ المتوقع تحصيلها، والالتزامات التي يجب سدادها خلال الأسابيع المقبلة.
بعد ذلك تُصنف المدفوعات بحسب أهميتها وتأثير تأجيلها على النشاط.
فقد تكون مدفوعات الموردين الأساسيين والرواتب والخدمات الضرورية أكثر إلحاحًا من بعض النفقات الاختيارية.
كما ينبغي إعداد ثلاثة توقعات للتسوية: صرف المستحقات في الموعد المتوقع، أو تأخرها لفترة إضافية، أو استمرار تعليق جزء منها.
ويجب تحديد حجم العجز وتوقيت ظهوره في كل سيناريو، ثم اختيار مصدر تغطيته مسبقًا.
ومن الأفضل أن تتضمن الخطة مراجعة منتظمة للتدفقات النقدية الفعلية ومقارنتها بالتوقعات.
الثالث عشر: كيف تقلل اعتماد متجرك على تسويات منصة واحدة؟#
قد يؤدي الاعتماد الكامل على منصة واحدة للتحصيل إلى تركيز المخاطر المالية، حتى إذا كانت المنصة توفر حجم مبيعات مرتفعًا.
ولهذا، يمكن للشركة دراسة تنويع قنوات البيع والتحصيل بما يتناسب مع نموذج أعمالها.
وقد تشمل البدائل تطوير متجر إلكتروني مستقل، أو استخدام مزودي دفع إضافيين، أو التوسع في قنوات البيع المباشر، أو إعادة توزيع المبيعات بين المنصات.
لكن التنويع ليس مجانيًا بالضرورة.
فقد تتطلب القنوات الجديدة مصروفات تسويق وتكامل تقني وإدارة مخزون وخدمة عملاء.
لذلك، ينبغي مقارنة التكاليف الجديدة بالفائدة المحتملة من تقليل مخاطر التأخير وتحسين انتظام التدفقات النقدية.
والهدف ليس الاستغناء عن المنصات الناجحة، بل تقليل احتمال أن يؤدي اضطراب التسوية في قناة واحدة إلى أزمة سيولة تشمل النشاط بالكامل.
الرابع عشر: ما دور التحليل المالي في تقدير خسائر احتجاز المستحقات؟#
يساعد التقييم المالي المتخصص على تحويل مشكلة تأخر المدفوعات إلى مؤشرات قابلة للقياس.
فبدلًا من الاكتفاء بتحديد قيمة الرصيد المحتجز، يمكن تحليل أثره على دورة النقد ورأس المال العامل وتكلفة التمويل والقدرة على تنفيذ الطلبات.
وقد يتضمن التقييم إعداد نموذج للتدفقات النقدية، وتحليل المستحقات بحسب أعمارها، وقياس تكلفة التأخير الفعلية، وتقدير المخاطر التشغيلية.
كما يمكن مقارنة خيارات التمويل والتفاوض وخفض المصروفات وتعديل سياسة المخزون.
ومن المهم أن يميز التقرير بين المستحقات القابلة للتحصيل، والتكاليف التي تحققت فعليًا، والخسائر المحتملة، والفرص التجارية التي لم يتم تنفيذها.
ويساعد هذا التمييز الإدارة على اتخاذ قرارات واقعية، كما يوفر أساسًا ماليًا منظمًا عند الحاجة إلى دعم مطالبة تعاقدية أو تسوية نزاع مع المنصة.
الخلاصه: المشكلة ليست في قيمة المستحقات وحدها، بل في توقيت تحصيلها#
قد يؤدي حجز مستحقات البائع لدى منصات التجارة الإلكترونية إلى زيادة دورة التحويل النقدي وارتفاع الاحتياج إلى رأس المال العامل، حتى عندما يكون النشاط التجاري مربحًا.
ولا تتوقف تكلفة التأخير عند الأموال غير المتاحة، بل قد تشمل تكاليف التمويل والمصروفات التشغيلية الإضافية وفقدان فرص مبيعات مستقبلية.
لذلك، ينبغي على أصحاب المتاجر والشركات قياس فجوة السيولة وتحديد مواعيد الالتزامات وتقييم البدائل المالية قبل اتخاذ قرارات التمويل أو خفض النفقات.
إذا كانت منصات البيع أو مزودو خدمات الدفع يؤخرون تحويل مستحقات نشاطك التجاري، يمكنك طلب تقييم مالي متخصص لقياس أثر التأخير على دورة النقد والسيولة، وتحديد التكاليف والخسائر المحتملة، ووضع خطة عملية لإدارة التدفقات النقدية والسيولة الطارئة.