عندما يتحول التصميم إلى أصل اقتصادي#
قد تستثمر شركة مبالغ كبيرة في تطوير هوية بصرية أو إنتاج محتوى إعلاني أو إنشاء مكتبة من الصور والفيديوهات، ثم تكتشف أن حقوق الاستخدام أو الاستغلال التجاري لا تمنحها السيطرة الكاملة على تلك الأعمال.
في هذه الحالة، لا تقتصر المشكلة على تحديد المالك القانوني للتصميم، بل تمتد إلى سؤال اقتصادي مهم: ما القيمة الفعلية لهذه الحقوق، وكيف تتأثر عند نشوء نزاع حول ملكيتها أو استخدامها؟
تكتسب هذه المسألة أهمية خاصة للشركات ووكالات التسويق والمصممين والمنتجين وأصحاب المحتوى الذين يعتمدون على الأصول الإبداعية في تحقيق الإيرادات أو تعزيز مكانتهم التنافسية.
هل يمكن اعتبار التصميمات والمحتوى أصولًا غير ملموسة؟#
الأصول غير الملموسة هي موارد اقتصادية لا تمتلك وجودًا ماديًا، لكنها قد تمنح المنشأة منافع اقتصادية مستقبلية.
وتشمل أمثلتها حقوق المؤلف والتراخيص والبرمجيات وبعض الحقوق المرتبطة بالأعمال الإبداعية.
ووفقًا لمعيار المحاسبة الدولي IAS 38، يتطلب الاعتراف المحاسبي بالأصل غير الملموس استيفاء شروط تتعلق بإمكانية تحديده وسيطرة المنشأة عليه وتوقع منافعه الاقتصادية وإمكانية قياس تكلفته بصورة موثوقة. وبالتالي، لا يعني امتلاك تصميم أو دفع تكلفته بالضرورة إمكان تسجيل قيمته السوقية كأصل في القوائم المالية.
IAS 38 Intangible Assets
وتنبع القيمة الاقتصادية للتصميم من قدرته على تحقيق إيرادات أو توفير تكاليف أو دعم نشاط تجاري خلال فترة استخدامه.
كيف تُقيّم حقوق التصميم والمحتوى الإبداعي ماليًا؟#
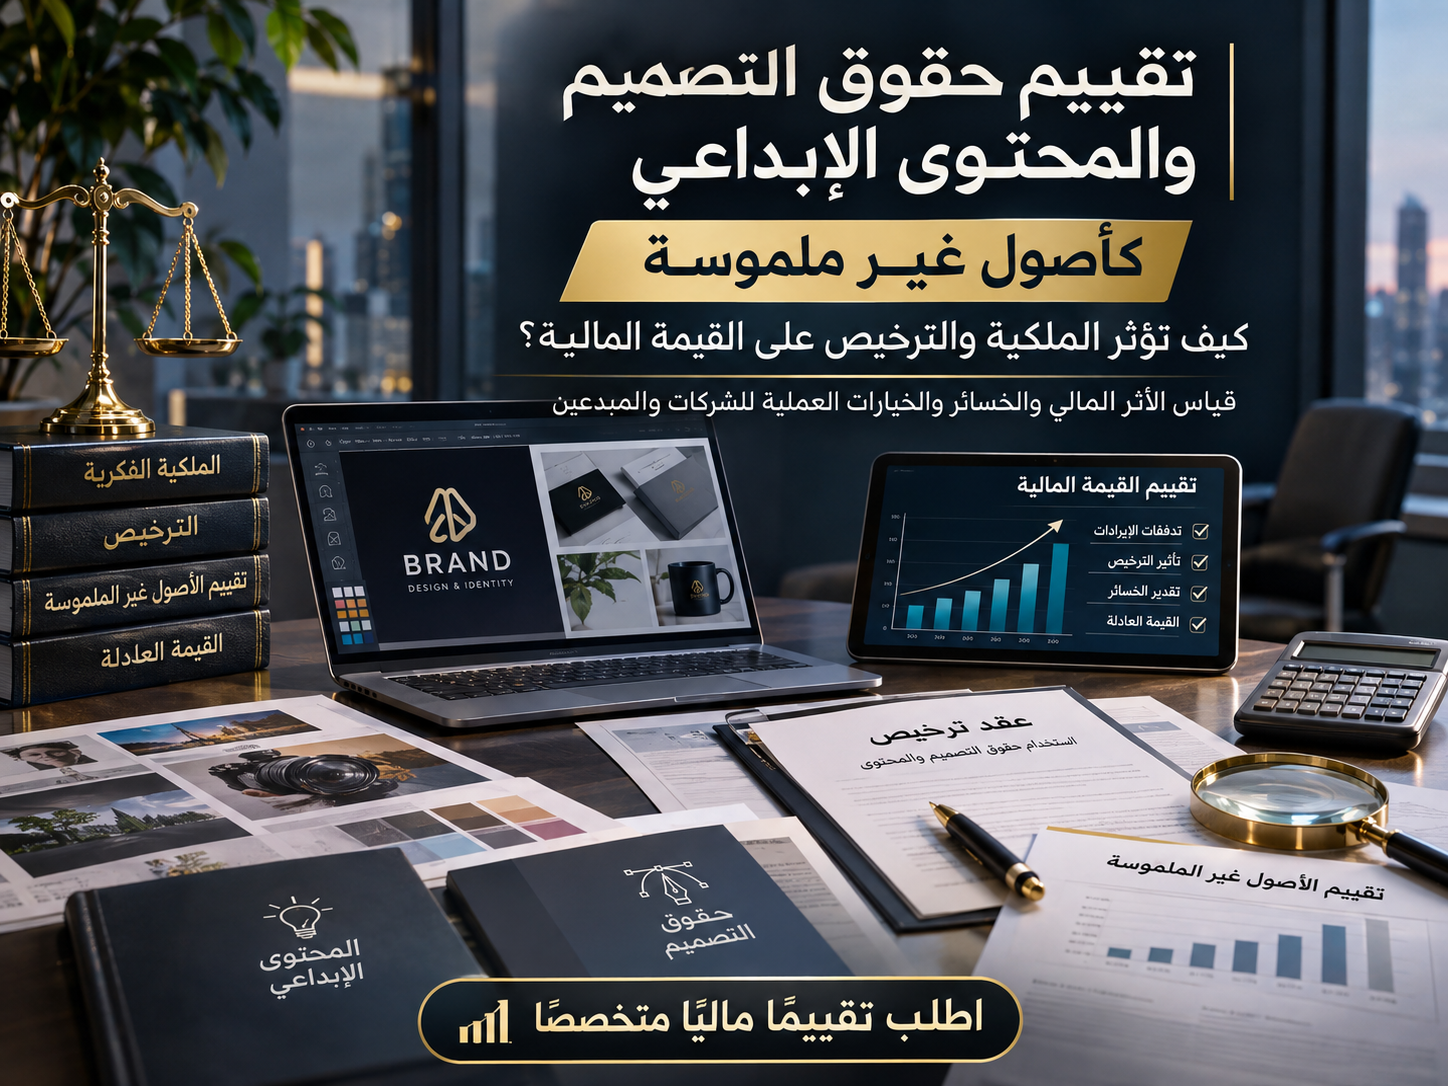
توجد ثلاثة مناهج رئيسية يمكن الاستناد إليها لتقدير قيمة الأصول الإبداعية، وفقًا لطبيعة الأصل ومدى توافر البيانات المالية والسوقية.
أولًا: منهج الدخل
يعتمد على تقدير المنافع أو التدفقات النقدية المستقبلية التي يمكن أن تحققها الحقوق الإبداعية، ثم خصمها إلى قيمتها الحالية بمعدل يعكس المخاطر.
ويمكن استخدام هذا المنهج لتقييم محتوى يحقق إيرادات متكررة من الترخيص أو التوزيع، بشرط القدرة على تقدير الإيرادات والتكاليف المرتبطة به بصورة معقولة.
ثانيًا: منهج السوق
يعتمد على مقارنة الحقوق محل التقييم بمعاملات بيع أو ترخيص لأصول مشابهة، مع مراعاة الفروق في نطاق الحقوق والحصرية ومدة الاستغلال والجمهور المستهدف.
ويواجه هذا المنهج تحديًا عندما تكون التصميمات فريدة أو لا تتوافر معاملات سوقية قابلة للمقارنة.
ثالثًا: منهج التكلفة
يركز على تقدير تكلفة إنشاء أصل مماثل أو استبداله، مع مراعاة التقادم والعوامل التي قد تقلل قيمته.
لكن تكلفة إنتاج التصميم لا تعكس بالضرورة كامل قدرته على توليد الإيرادات، ولذلك قد يكون من الضروري استخدام أكثر من منهج للوصول إلى تقدير مناسب.
كيف تؤثر نزاعات الملكية والترخيص على القيمة المالية؟#
عندما ينشأ خلاف بين الشركة والمصمم حول حقوق الاستخدام، فقد تواجه المنشأة مخاطر مالية تتجاوز الأتعاب المدفوعة لإنجاز العمل.
ومن أبرز هذه المخاطر ارتفاع تكلفة الحصول على تراخيص إضافية، أو إعادة إنتاج المحتوى، أو تعديل الهوية البصرية، أو تعليق حملات تسويقية لحين تسوية النزاع.
كما قد يؤدي تقييد نطاق الاستغلال إلى انخفاض التدفقات النقدية المستقبلية المتوقعة من الأصل.
وفي مصر، تنص المادة 149 من قانون حماية حقوق الملكية الفكرية رقم 82 لسنة 2002 على اشتراط الكتابة وتحديد الحقوق المالية المنقولة ونطاقها والغرض منها ومدتها ومكان استغلالها، وهو ما يجعل مراجعة المستندات التعاقدية عنصرًا أساسيًا قبل تحديد القيمة الاقتصادية للحقوق محل النزاع.
كيف يمكن تقدير الخسائر المالية الناتجة عن النزاع؟#
يتطلب تقييم الأثر المالي فصل الخسائر الفعلية عن الإيرادات المستقبلية المحتملة، وتجنب احتساب الضرر نفسه أكثر من مرة.
ويمكن أن يشمل التقييم تكلفة إعادة التصميم أو إنتاج محتوى بديل، والإيرادات التي فقدتها الشركة نتيجة تعطل الاستغلال، وتكاليف الحصول على ترخيص جديد، إلى جانب المصروفات المرتبطة بتسوية النزاع.
فعلى سبيل المثال، إذا اضطرت شركة إلى إيقاف حملة تسويقية بسبب خلاف حول حقوق التصميم، فإن تحليل الأثر المالي ينبغي أن يقارن النتائج المتوقعة دون توقف الحملة بالنتائج الفعلية، بعد احتساب التكاليف التي تم توفيرها وأي عوامل أخرى أثرت على الإيرادات.
ولا يكفي الاعتماد على إجمالي المبيعات المتوقعة لإثبات الخسارة، بل يجب تحديد المساهمة الاقتصادية المرتبطة بالحق محل النزاع استنادًا إلى بيانات قابلة للتحقق.
متى تحتاج الشركات إلى تقييم القيمة العادلة للأصول غير الملموسة؟#
تزداد أهمية التقييم المالي عند بيع حقوق التصميم، أو التفاوض على اتفاقيات الترخيص، أو الاستحواذ على شركات تمتلك محتوى إبداعيًا، أو تسوية نزاعات تتعلق باستغلال الأعمال.
ويُعد التمييز بين التقييم الاقتصادي للأصل وقياس قيمته العادلة للأغراض المحاسبية ضروريًا؛ فمعيار IFRS 13 يحدد إطار قياس القيمة العادلة عندما يتطلب أو يسمح معيار محاسبي آخر باستخدامها، ولا يعني إجراء التقييم وحده جواز الاعتراف بالقيمة الناتجة في الميزانية.
ومن الناحية العملية، يساعد التقييم المستقل على دعم المفاوضات وتحديد المقابل المالي المناسب للترخيص، ومقارنة تكلفة التسوية بتكلفة استمرار النزاع.
كيف تحمي الشركات القيمة الاقتصادية لأعمالها الإبداعية؟#
تبدأ الحماية المالية من توثيق الحقوق المرتبطة بكل عمل، وتحديد ما إذا كانت الشركة تمتلك الحقوق المالية أو تستخدمها بموجب ترخيص محدود.
كما ينبغي الاحتفاظ بعقود التكليف، ومستندات السداد، واتفاقيات نقل الحقوق، وسجلات الإيرادات والتكاليف المتعلقة باستغلال المحتوى.
وتساعد المراجعة الدورية للأصول الإبداعية في الكشف المبكر عن القيود التعاقدية أو المخاطر التي قد تؤثر على قيمتها قبل اتخاذ قرارات استثمارية أو تجارية مهمة.
الخلاصة#
أصبحت حقوق التصميم والمحتوى الإبداعي جزءًا مهمًا من القيمة الاقتصادية للعديد من الشركات، لكن تقدير قيمتها يتطلب النظر إلى المنافع المالية المستقبلية وحدود الملكية والترخيص والمخاطر المرتبطة بالاستغلال.
ويمكن أن يمثل التقييم المالي المستقل للأصول غير الملموسة أداة مهمة لتحديد حجم الخسائر، ودعم التسويات، واختيار الحل التجاري الأكثر جدوى.
إذا كانت شركتك تواجه نزاعًا بشأن ملكية تصميم أو حقوق استغلال محتوى إبداعي، يمكنك طلب تقييم مالي متخصص لدراسة القيمة الاقتصادية للحقوق، وتقدير الخسائر المحتملة، ومقارنة البدائل المتاحة لاتخاذ قرار مبني على أسس مالية واضحة.