قد تقرر شركة إنهاء علاقتها بوكيلها التجاري بعد سنوات من التعاون، لكنها تكتشف أن هناك مبالغ لم يتم تحويلها، أو كشوف مبيعات لم تُقدم، أو عمولات محل خلاف بين الطرفين. وفي المقابل، قد يتمسك الوكيل بوجود مستحقات مالية عن صفقات أبرمها قبل انتهاء العلاقة، أو يطالب بمبالغ مقابل مصروفات تحملها خلال تنفيذ الوكالة.
في هذه الحالات، لا يكون التحدي الحقيقي هو إنهاء العلاقة التعاقدية فقط، وإنما تحديد المركز القانوني والمالي لكل طرف قبل إغلاق العلاقة بصورة نهائية.
وتزداد أهمية هذه المسألة عندما تكون الوكالة مرتبطة بتوزيع منتجات أو إدارة شبكة عملاء أو تحصيل مدفوعات نيابة عن الشركة، لأن عدم تسوية الحسابات بصورة دقيقة قد يؤدي إلى نزاعات تجارية تستمر حتى بعد انتهاء العقد.
أولًا: هل يعني إنهاء الوكالة التجارية انتهاء جميع الالتزامات؟#
لا يعني إنهاء عقد الوكالة التجارية سقوط الالتزامات التي نشأت أثناء سريانه، فهناك التزامات تظل قائمة حتى بعد انتهاء العلاقة، بحسب طبيعتها وشروط العقد والقانون الواجب التطبيق.
ومن أبرز هذه الالتزامات:
تقديم كشف حساب نهائي عن العمليات التي تمت لحساب الموكل.
تحويل المتحصلات المالية التي لا تزال في حيازة الوكيل.
تسوية العمولات المستحقة عن الصفقات المنفذة أو التي تحقق شروط استحقاقها.
مراجعة المصروفات التي تحملها الوكيل لحساب النشاط.
تسليم المستندات والسجلات التجارية المتعلقة بالوكالة.
تسوية موقف البضائع والمخزون والعينات والأصول المسلمة للوكيل.
الالتزام بسرية المعلومات التجارية وعدم استخدامها على نحو يخالف الاتفاق أو القانون.
وبالتالي، يجب التعامل مع إنهاء العلاقة باعتباره مرحلتين منفصلتين: إنهاء سلطة الوكيل في مباشرة الأعمال الجديدة، ثم تصفية الحقوق والالتزامات الناتجة عن الأعمال السابقة.
ثانيًا: ما الموقف القانوني من إنهاء عقد الوكالة التجارية في مصر؟#
ينبغي أولًا تحديد طبيعة العلاقة التعاقدية؛ لأن وصف الاتفاق بأنه وكالة تجارية أو توزيع حصري أو وكالة بالعمولة قد يؤدي إلى اختلاف الأحكام القانونية المطبقة.
في مصر، ينظم قانون التجارة رقم 17 لسنة 1999 بعض أحكام الوكالة التجارية، كما ينظم القانون رقم 120 لسنة 1982 أعمال الوكالة التجارية من الناحية التنظيمية، إلى جانب أحكام القانون المدني المتعلقة بالوكالة.
وتتناول المادة 163 من قانون التجارة حق طرفي عقد الوكالة التجارية في إنهاء العقد، مع تنظيم استحقاق التعويض في حالات معينة، ومنها الإنهاء دون إخطار سابق أو في وقت غير مناسب، وكذلك إنهاء العقد محدد المدة دون سبب جدي ومقبول.
وهذا يعني أن مجرد وجود بند يسمح بإنهاء العقد لا يعفي الطرف الذي يمارس هذا الحق من مراجعة شروط الإخطار والتوقيت والآثار المالية المترتبة عليه.
كذلك، تتضمن أحكام الوكالة بالعمولة والوكالة التجارية قواعد خاصة تتعلق بحقوق الوكيل في الأجر والمصروفات والضمانات المرتبطة بالبضائع الموجودة في حيازته، بحسب طبيعة العلاقة والظروف المحيطة بها.
ومن المهم التمييز بين ثلاثة أمور:
إنهاء عقد الوكالة وفقًا للشروط القانونية والتعاقدية.
استحقاق التعويض عند توافر شروطه.
تسوية المستحقات المالية الناتجة عن العمليات التي تمت قبل الإنهاء.
فاستحقاق العمولة أو رد المتحصلات لا يتوقف بالضرورة على وجود تعويض عن إنهاء العقد، فلكل مطالبة أساسها وشروطها المستقلة.
ثالثًا: كيف تتم مراجعة حسابات الوكيل قبل إنهاء العلاقة؟#
تعتبر الحسابات من أكثر مصادر النزاع شيوعًا عند إنهاء الوكالات التجارية، خصوصًا عندما يتولى الوكيل تحصيل أموال العملاء أو إدارة عمليات البيع نيابة عن الشركة.
وتنص المادة 705 من القانون المدني المصري على التزام الوكيل بموافاة الموكل بالمعلومات الضرورية عما وصل إليه في تنفيذ الوكالة، وتقديم حساب عنها.
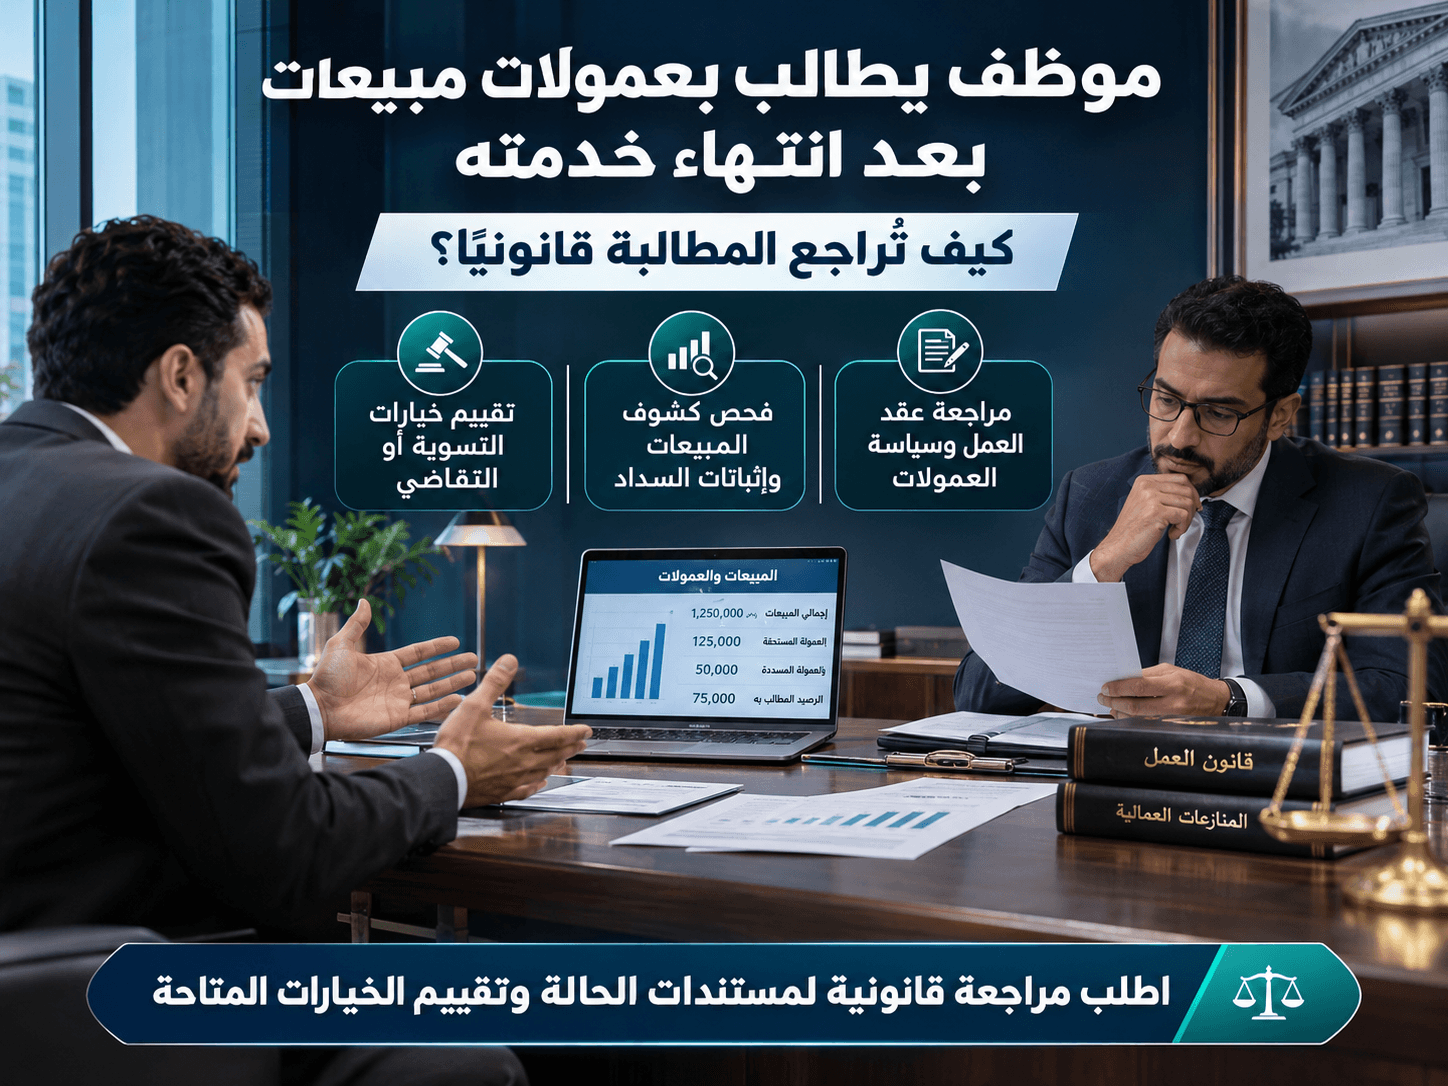
وبناءً على ذلك، ينبغي إعداد مراجعة مالية شاملة تشمل العناصر التالية:
1. مراجعة المبيعات والصفقات
يجب حصر جميع الصفقات التي أبرمها الوكيل خلال فترة الوكالة، مع تحديد قيمة كل صفقة وتاريخها وحالتها، وما إذا كانت قد نُفذت بالكامل أو لا تزال معلقة.
2. مراجعة المتحصلات المالية
يجب مطابقة الفواتير مع المبالغ التي تم تحصيلها فعليًا من العملاء، وتحديد المبالغ التي تم تحويلها إلى الموكل والمبالغ المتبقية لدى الوكيل.
ولا يكفي الاعتماد على إجمالي المبيعات؛ لأن قيمة المبيعات لا تعني بالضرورة أن جميع قيمتها أصبحت مستحقة التحويل في الوقت نفسه.
3. مراجعة العمولات
يجب تحديد الصفقات التي تستحق عنها العمولة، ونسبة العمولة المتفق عليها، وأساس احتسابها، وما إذا كان الاستحقاق مرتبطًا بإبرام الصفقة أو تنفيذها أو تحصيل قيمتها.
كما ينبغي مراجعة العمولات المتعلقة بالصفقات التي أُبرمت قبل إنهاء العقد ولكن تم تحصيل قيمتها بعد انتهائه.
4. مراجعة المصروفات والخصومات
تشمل هذه المراجعة المصروفات التي تحملها الوكيل لحساب الموكل، والخصومات الممنوحة للعملاء، والمبالغ المرتجعة، وأي تسويات مالية أخرى.
ويجب التحقق من أن هذه العمليات تمت في حدود التفويض والصلاحيات الممنوحة للوكيل.
5. إعداد كشف الحساب النهائي
ينبغي إعداد كشف حساب تفصيلي يوضح إجمالي المستحقات والالتزامات المتبادلة، مع إرفاق الفواتير وإيصالات التحصيل والتحويلات والمستندات المؤيدة لكل بند.
والهدف هو الوصول إلى رصيد نهائي قابل للمراجعة، وليس مجرد الاتفاق على رقم إجمالي دون معرفة أساس احتسابه.
رابعًا: ماذا تفعل الشركة إذا امتنع الوكيل عن تقديم كشوف الحساب أو تحويل المتحصلات؟#
قد تواجه الشركة موقفًا يرفض فيه الوكيل تقديم المستندات المحاسبية، أو يتأخر في تسليم المبالغ التي حصلها من العملاء، أو يقدم بيانات غير مكتملة لا تسمح بمراجعة العمليات.
في هذه الحالة، لا يُنصح بالانتقال مباشرة إلى المطالبة القضائية دون تجهيز ملف متكامل يوضح طبيعة الالتزامات والمبالغ محل النزاع.
يمكن البدء بالإجراءات التالية:
أولًا: توجيه مطالبة رسمية
تتضمن المطالبة تحديد المستندات المطلوبة، والفترة الزمنية محل المراجعة، والمبالغ المطلوب تسويتها، مع تحديد مهلة مناسبة للرد وفقًا للعقد والظروف القانونية للحالة.
ثانيًا: تجميع المستندات من مصادر مستقلة
لا ينبغي أن تعتمد الشركة بالكامل على كشوف الحساب التي يقدمها الوكيل، بل يجب مقارنتها بالفواتير الصادرة، وسجلات المبيعات الداخلية، والتحويلات البنكية، ومراسلات العملاء، وإشعارات التسليم.
ثالثًا: تحديد المبالغ محل الخلاف
يجب الفصل بين المبالغ التي يقر بها الطرفان، والمبالغ التي يوجد خلاف بشأنها، والمبالغ التي تحتاج إلى مراجعة إضافية.
رابعًا: تقييم المخاطر القانونية
إذا استمر الامتناع عن تقديم الحسابات أو تحويل المتحصلات، يجب تقييم الإجراءات القانونية المناسبة للمطالبة بالمستحقات وإثبات الإخلال بالالتزامات التعاقدية، وفقًا للمستندات وطبيعة العلاقة.
ومن المهم الانتباه إلى أن المادة 706 من القانون المدني تنظم مسؤولية الوكيل عن استخدام أموال الموكل لحسابه، كما تتناول الفوائد المترتبة على المبالغ التي تبقى في ذمته من وقت إعذاره، وفقًا لشروط النص.
خامسًا: كيف يتم تحديد العمولات المستحقة بعد انتهاء الوكالة؟#
من أكثر المسائل التي تثير الخلاف بين الموكل والوكيل تحديد مصير العمولات المرتبطة بالصفقات التي لم تكتمل إجراءاتها قبل إنهاء العقد.
فقد تكون هناك صفقة تم التفاوض عليها خلال فترة الوكالة، ولكن لم يتم توقيعها إلا بعد الإنهاء، أو عملية بيع تمت قبل انتهاء العقد بينما تم تحصيل قيمتها لاحقًا.
ولمعالجة هذه الحالات، يجب الرجوع إلى عقد الوكالة وتحديد:
هل تستحق العمولة بمجرد إبرام الصفقة؟
هل يرتبط استحقاقها بتنفيذ الصفقة؟
هل يشترط تحصيل قيمة المبيعات؟
كيف تتم معالجة الطلبات التي كانت قيد التنفيذ وقت الإنهاء؟
هل يتضمن العقد أحكامًا خاصة بالعمولات المؤجلة أو العملاء الذين قدمهم الوكيل؟
ولا يصح افتراض سقوط جميع العمولات بمجرد انتهاء العلاقة، كما لا يصح اعتبار كل صفقة لاحقة مستحقة للعمولة تلقائيًا.
فالأمر يتوقف على طبيعة النشاط، وشروط العقد، ودور الوكيل في إتمام الصفقة، والقواعد القانونية المنظمة للعلاقة.
سادسًا: ما مصير البضائع والمستندات والعملاء بعد إنهاء الوكالة؟#
لا تقتصر تصفية علاقة الوكالة على الحسابات المالية، فقد تكون هناك عناصر تجارية أخرى تحتاج إلى تسوية واضحة.
ومن أهمها:
المخزون والبضائع: يجب حصر البضائع الموجودة لدى الوكيل، ومراجعة الكميات المبيعة والمرتجعة والتالفة، وتحديد آلية إعادة البضائع أو التصرف فيها وفقًا للعقد.
المستندات التجارية: يجب تسليم العقود والفواتير وسجلات المبيعات والمراسلات المتعلقة بأعمال الوكالة، مع الاحتفاظ بما يلزم لإثبات الحقوق والالتزامات السابقة.
العملاء والطلبات القائمة: يجب تحديد الطلبات التي لم يتم تنفيذها، والعقود التي لا تزال قائمة، وآلية انتقال متابعة العملاء إلى الشركة أو الوكيل البديل، مع مراعاة الالتزامات التعاقدية المتعلقة بالسرية وحماية البيانات.
الأسرار التجارية: يجب التأكد من استمرار الالتزام بعدم إفشاء المعلومات السرية أو استغلالها بالمخالفة للعقد أو القانون، حتى بعد انتهاء العلاقة.
وتساعد هذه الخطوات على منع انتقال الخلاف من مرحلة تصفية الحسابات إلى نزاعات جديدة تتعلق بالمخزون أو العملاء أو استخدام المعلومات التجارية.
سابعًا: هل يمكن تسوية مستحقات الوكالة التجارية وديًا أم يجب اللجوء إلى القضاء؟#
ليس كل خلاف ينشأ عند إنهاء الوكالة التجارية يستدعي رفع دعوى قضائية، فقد تكون التسوية الودية أكثر ملاءمة عندما تكون الحسابات واضحة ويقتصر الخلاف على قيمة عمولة أو مصروفات أو توقيت التحويلات.
ويمكن تنظيم التسوية من خلال اتفاق مكتوب يحدد:
إجمالي المبالغ المستحقة لكل طرف.
قيمة العمولات والمصروفات المقبولة.
المبالغ المطلوب تحويلها ومواعيد السداد.
موقف البضائع والمخزون والمستندات.
الالتزامات التي تستمر بعد انتهاء العقد.
نطاق المخالصة المالية وما تغطيه من مطالبات.
لكن إذا كان هناك امتناع مستمر عن تقديم الحسابات، أو إنكار للمتحصلات، أو اختلاف جوهري حول تنفيذ العقد، فقد يصبح اللجوء إلى القضاء ضروريًا للمطالبة بالحقوق وإثبات الالتزامات.
ويتطلب اختيار الإجراء المناسب دراسة العقد والمستندات وطبيعة المطالبة، مع التحقق من أي شروط خاصة بالاختصاص القضائي أو التحكيم أو إجراءات تسوية النزاعات.
ثامنًا: ما الأخطاء التي يجب تجنبها عند إنهاء عقد الوكالة التجارية؟#
قد تؤدي بعض التصرفات غير المدروسة إلى إضعاف موقف أحد الطرفين أو خلق نزاعات إضافية.
ومن أبرز الأخطاء:
إنهاء العقد دون مراجعة شروط الإخطار والإنهاء والتعويض.
الاكتفاء بكشف حساب إجمالي دون مستندات مؤيدة.
تجاهل العمولات المرتبطة بالصفقات السابقة.
توقيع مخالصة نهائية قبل مراجعة جميع العمليات المالية.
عدم حصر البضائع والمستندات الموجودة لدى الوكيل.
إجراء خصومات أو مقاصة مالية دون سند تعاقدي أو قانوني واضح.
إهمال الالتزامات المستمرة بعد انتهاء العلاقة، مثل السرية وعدم استخدام المعلومات التجارية بالمخالفة للقانون.
ومن المهم بصفة خاصة ألا تتضمن المخالصة عبارات عامة أو غير محددة قد تثير خلافًا جديدًا حول نطاق الحقوق التي تمت تسويتها والحقوق التي بقيت قائمة.
تاسعًا: كيف تساعد المراجعة القانونية في إنهاء الوكالة دون نزاعات إضافية؟#
تبدأ المعالجة القانونية السليمة قبل إرسال إخطار الإنهاء، من خلال مراجعة العقد وتحديد طبيعة العلاقة والحقوق والالتزامات التي ترتبت عليها.
وتشمل المساعدة القانونية في هذا النوع من الحالات:
مراجعة عقد الوكالة أو اتفاقية التوزيع الحصري وشروط الإنهاء.
تقييم مدى سلامة إجراءات الإنهاء والإخطارات المطلوبة.
مراجعة بنود العمولات والمتحصلات والمصروفات.
تحديد المستندات اللازمة لإثبات المطالبات المالية.
إعداد الإخطارات والمطالبات القانونية.
التفاوض على تسوية الحسابات والمستحقات.
صياغة اتفاق إنهاء ومخالصة يحدد حقوق والتزامات الطرفين.
تقييم الخيارات القضائية أو التحكيمية عند تعذر التسوية.
كما أن صياغة عقود الوكالات التجارية واتفاقيات التوزيع الحصري بصورة دقيقة منذ البداية تساعد على الحد من هذه النزاعات، خصوصًا عند تحديد طريقة احتساب العمولات، ومواعيد تقديم الحسابات، وآلية تحويل المتحصلات، وإجراءات إنهاء العلاقة وتسوية العمليات القائمة.
ملحوظه#
إنهاء علاقة الوكالة التجارية لا ينبغي أن يتم باعتباره مجرد قرار إداري بوقف التعامل، بل باعتباره عملية قانونية ومالية تتطلب مراجعة دقيقة لجميع الالتزامات التي نشأت خلال فترة التعاقد.
فحصر المبيعات والمتحصلات، وتحديد العمولات، ومراجعة المصروفات، وتسليم المستندات والبضائع، كلها خطوات أساسية للوصول إلى تسوية واضحة تحمي حقوق الطرفين وتقلل احتمالات النزاع.
إذا كنت بصدد إنهاء علاقة وكالة تجارية أو تواجه خلافًا بشأن الحسابات والعمولات والمبالغ المستحقة، اطلب مراجعة قانونية لمستندات الحالة وتقييم الخيارات المتاحة، لتحديد الموقف القانوني والإجراء الأنسب قبل إتمام التسوية النهائية.