لماذا تنشأ خلافات حول عمولات المبيعات بعد انتهاء العمل؟#
تعتمد العديد من الشركات على أنظمة أجور تجمع بين الراتب الأساسي والعمولات أو المكافآت المرتبطة بتحقيق أهداف المبيعات. ورغم أهمية هذه الأنظمة في تحفيز الموظفين، فإن غياب الضوابط الواضحة لاحتساب العمولات قد يؤدي إلى نزاعات عند الاستقالة أو انتهاء عقد العمل.
فقد يطالب موظف سابق بالحصول على نسبة من قيمة صفقات أبرمها خلال فترة عمله، بينما ترى الشركة أن بعض هذه الصفقات لم تستوفِ شروط استحقاق العمولة، أو أن قيمتها لم تُحصّل بعد، أو أن هناك مرتجعات وتعديلات تؤثر في الحساب النهائي.
وتزداد المشكلة تعقيدًا عندما لا تتضمن عقود العمل تحديدًا واضحًا لموعد استحقاق العمولة، أو عندما تعتمد الشركة على سياسات داخلية لم يثبت اطلاع الموظف عليها.
لذلك، فإن مجرد وجود مطالبة مالية لا يعني بالضرورة صحة كامل المبلغ المطلوب، كما أن انتهاء علاقة العمل لا يمثل بذاته سببًا كافيًا لإسقاط المستحقات التي ثبت نشوء الحق فيها.
هل تعتبر عمولات المبيعات جزءًا من أجر الموظف؟#
في نطاق قانون العمل المصري، يُعد التمييز بين الأجر الأساسي والأجر المتغير من المسائل المهمة عند مراجعة المطالبات العمالية.
وقد نصت المادة الأولى من قانون العمل رقم 14 لسنة 2025 على إدراج العمولة أو النسبة المئوية ضمن عناصر الأجر المتغير، باعتبارها مقابلًا لما يقوم العامل بإنتاجه أو بيعه أو تحصيله أثناء أداء العمل المقرر له.
ويترتب على ذلك أن عمولات المبيعات قد تشكل جزءًا من المستحقات المالية للعامل، ولا يصح التعامل معها باعتبارها مبالغ اختيارية في جميع الأحوال. ويتوقف تقدير الاستحقاق على طبيعة العمولة وشروطها والأدلة المتعلقة بها.
ومن المهم التمييز بين ثلاثة أنواع من المدفوعات:
عمولات المبيعات: مبالغ أو نسب ترتبط بعمليات البيع أو التحصيل وفق النظام المتفق عليه.
حوافز الأداء: مبالغ ترتبط بتحقيق مؤشرات أو أهداف محددة، ويُراجع سند استحقاقها وشروط منحها.
المكافآت: مبالغ تمنح نظير التميز أو الكفاءة أو وفق أنظمة أو اتفاقات محددة.
ولا يعني اختلاف التسمية وحده اختلاف المركز القانوني؛ إذ يجب فحص حقيقة المقابل المالي وشروط منحه ومدى انتظام صرفه.
كيف تحدد الشركة مدى صحة مطالبة الموظف بالعمولات؟#
تبدأ المراجعة القانونية بتحديد الأساس الذي يستند إليه الموظف في مطالبته، ثم مقارنة هذا الأساس بالمستندات والبيانات المالية المتاحة لدى الشركة.
أولًا: مراجعة عقد العمل والاتفاقات المرتبطة به#
يجب فحص عقد العمل لمعرفة ما إذا كان يتضمن نسبة محددة للعمولة، أو إحالة إلى لائحة حوافز أو نظام داخلي، أو شروطًا مرتبطة بتحقيق المستهدفات البيعية.
ويُراعى في هذه المرحلة تحديد ما إذا كانت العمولة تستحق عند إبرام صفقة البيع، أو إصدار الفاتورة، أو تحصيل قيمتها، أو تحقق شرط آخر متفق عليه بصورة صحيحة.
كما ينبغي مراجعة التعديلات التي طرأت على نظام العمولات خلال فترة عمل الموظف، والتحقق من تاريخ تطبيقها ومدى مشروعيتها.
ثانيًا: مراجعة كشوف المبيعات والتحصيل#
لا يكفي الاعتماد على إجمالي قيمة المبيعات لتحديد مبلغ العمولة المستحق.
بل ينبغي مراجعة العمليات التي ينسبها الموظف إلى نشاطه، والتأكد من ارتباطها بالفترة محل المطالبة، والتحقق من صافي قيمتها وفق قواعد احتساب العمولة المعمول بها.
وقد تشمل المراجعة:
فواتير البيع وأوامر الشراء.
تقارير إدارة علاقات العملاء (CRM).
كشوف التحصيل والمبالغ المستردة.
المرتجعات والخصومات.
تقارير تحقيق الأهداف البيعية.
وتساعد هذه البيانات في تحديد ما إذا كانت الفروق المالية ناتجة عن خطأ محاسبي، أو اختلاف في تفسير شروط الاستحقاق، أو مطالبة تتجاوز العمليات المؤهلة للعمولة.
ثالثًا: التحقق من العمولات التي سبق صرفها#
من الضروري مطابقة المبالغ التي يطالب بها الموظف مع كشوف الرواتب والتحويلات البنكية وبيانات صرف الحوافز.
فقد تكون بعض العمولات قد صُرفت ضمن الراتب الشهري، أو من خلال دفعات مستقلة، أو احتُسبت ضمن تسوية مالية سابقة.
وتتطلب مراجعة إثبات السداد عناية خاصة؛ إذ تنظم المادة 115 من قانون العمل المصري وسائل إثبات استلام العامل لأجره، بما في ذلك سجلات الأجور وكشوفها وإيصالات التحويل البنكي.
هل يستحق الموظف عمولات عن صفقات لم تكتمل إلا بعد انتهاء خدمته؟#
تُعد هذه المسألة من أكثر أسباب النزاع بين الشركات وموظفي المبيعات السابقين.
فقد يشارك الموظف في التفاوض مع عميل وإتمام اتفاق تجاري قبل انتهاء عمله، بينما يتم إصدار الفاتورة أو تحصيل قيمة الصفقة بعد مغادرته الشركة.
وفي مثل هذه الحالات، لا يمكن تقرير استحقاق العمولة أو رفضها اعتمادًا على تاريخ انتهاء الخدمة وحده.
بل يجب فحص عدة عناصر، أهمها طبيعة العمل الذي أنجزه الموظف، والمرحلة التي وصلت إليها الصفقة خلال فترة عمله، والواقعة المنشئة لاستحقاق العمولة وفق الاتفاق الصحيح، ومدى توافر الشروط المتفق عليها.
مثال توضيحي:
إذا كانت سياسة العمولات تنص بصورة صحيحة على استحقاق العمولة بمجرد إتمام البيع، فقد يكون من اللازم بحث حق الموظف في عمولة صفقة أتمها قبل انتهاء خدمته، حتى لو تم تحصيل قيمتها لاحقًا.
أما إذا كان الاستحقاق مرتبطًا بالتحصيل وفق شروط قانونية صحيحة، فيجب مراجعة هذه الشروط والوقائع لتحديد توقيت نشوء الحق.
ولا ينبغي تطبيق أي شرط تعاقدي بطريقة تؤدي إلى حرمان العامل من مستحقات ثبتت قانونًا.
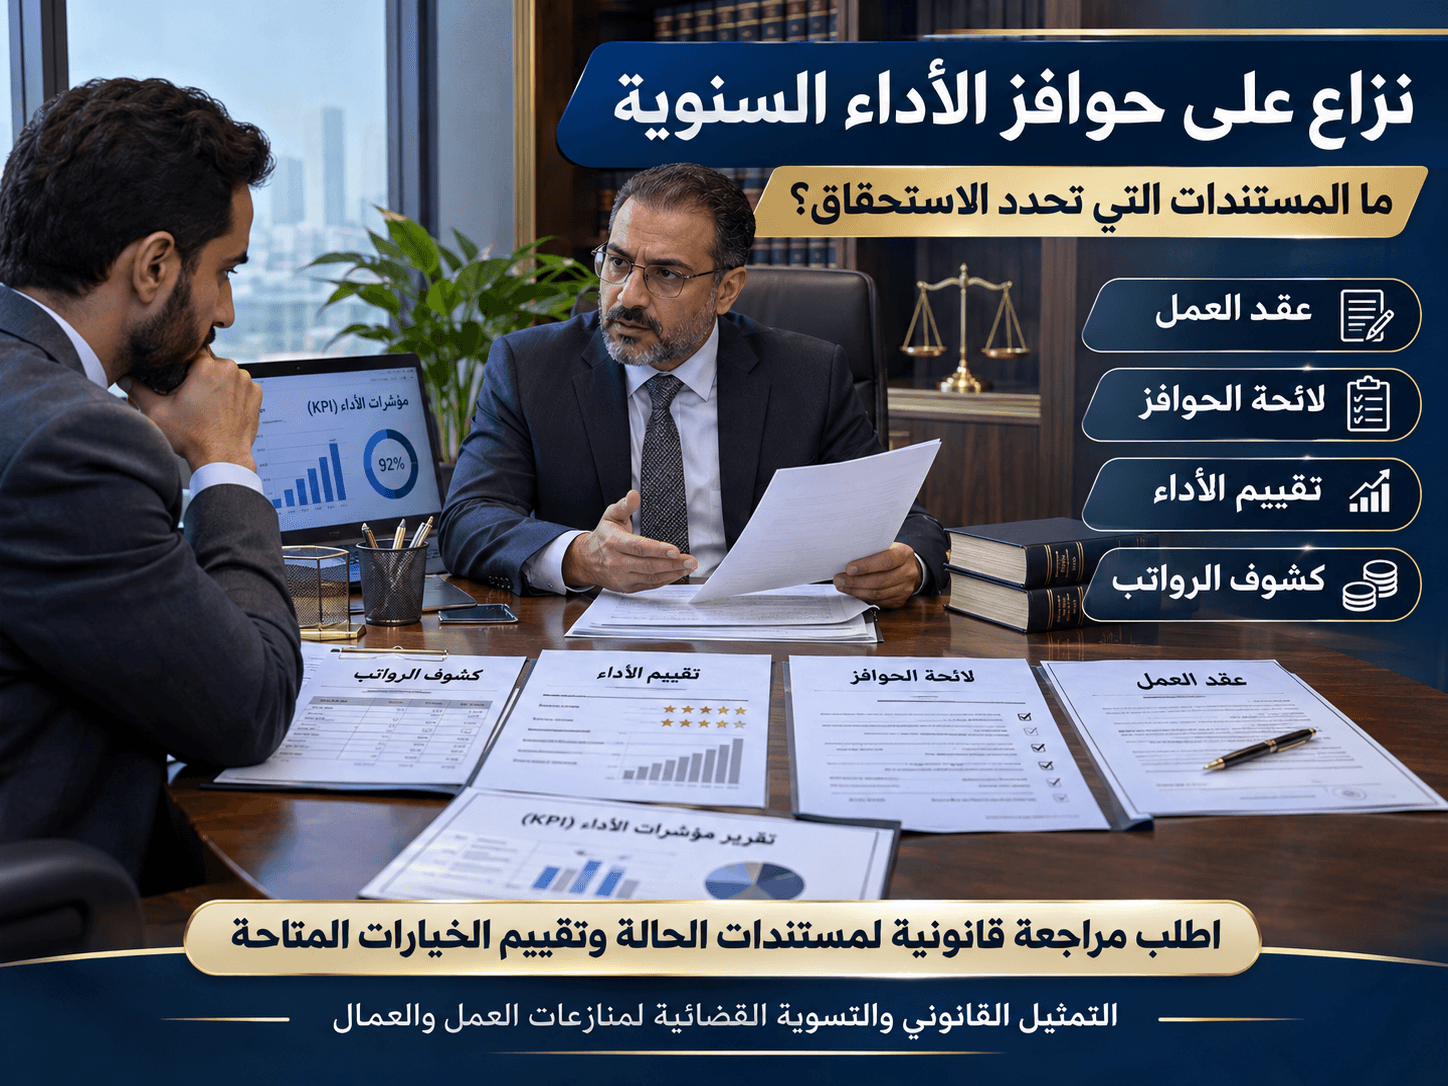
ما المستندات المطلوبة لإثبات أو مراجعة المطالبة؟#
تختلف قوة المطالبة القانونية بحسب المستندات التي يقدمها كل طرف، ومدى وضوح العلاقة بين المبيعات والمبالغ المطالب بها.
المستند | أهميته في النزاع |
|---|---|
عقد العمل | تحديد الأجر والعمولات وشروط الاستحقاق |
لائحة الحوافز والعمولات | معرفة أسس الاحتساب ونسب الصرف |
كشوف المبيعات | تحديد الصفقات المنسوبة للموظف |
تقارير التحصيل | التحقق من المبالغ المحصلة |
كشوف الرواتب والتحويلات | إثبات المدفوعات السابقة |
المراسلات المهنية | توضيح الاتفاقات أو الاعتمادات المتعلقة بالعمولة |
مستندات انتهاء الخدمة | تحديد تاريخ انتهاء العلاقة والمبالغ التي تمت تسويتها |
وتزداد أهمية هذه المستندات عندما تكون هناك اختلافات بين حسابات الموظف وبيانات الشركة، أو عند وجود اتفاقات شفوية أو مراسلات إلكترونية تتعلق بتعديل نسب العمولات.
ما المدة القانونية لسداد المستحقات بعد انتهاء الخدمة؟#
تحدد المادة 108 من قانون العمل المصري رقم 14 لسنة 2025 ضوابط أداء الأجور والمبالغ المستحقة للعامل.
ومن بين أحكامها التزام صاحب العمل، عند انتهاء علاقة العمل لأي سبب، بأداء أجر العامل وجميع المبالغ المستحقة له خلال مدة لا تجاوز سبعة أيام من تاريخ مطالبة العامل بها.
كما تحظر احتجاز أجر العامل أو جزء منه دون سند قانوني.
لكن تطبيق هذه القاعدة على عمولة محل نزاع يستلزم تحديد ما إذا كان الحق في العمولة قد نشأ بالفعل، وما المبلغ المستحق، وما إذا كانت هناك شروط صحيحة تؤثر في احتسابه.
ولهذا، فإن الاستجابة للمطالبة تستلزم مراجعة قانونية ومحاسبية دقيقة، وليس مجرد قبول المبلغ الذي يحدده أحد الطرفين أو رفضه دون فحص.
كيف يمكن تسوية النزاع على عمولات المبيعات دون اللجوء إلى القضاء؟#
قد تكون التسوية الودية خيارًا مناسبًا عندما يكون الخلاف متعلقًا بطريقة احتساب العمولة أو تفسير شروط استحقاقها، وليس بإنكار العلاقة الوظيفية أو جميع المستحقات.
وتبدأ التسوية عادةً بإعداد كشف تفصيلي يتضمن المبيعات محل المطالبة، ونسب العمولات، والمبالغ المسددة، والفروق المتنازع عليها.
وبعد مراجعة هذه البيانات، يمكن للطرفين التفاوض بشأن المبلغ المستحق وطريقة سداده، مع توثيق الاتفاق بصورة قانونية تحمي حقوق الطرفين.
وفي مصر، تنظم المادة 149 من قانون العمل رقم 14 لسنة 2025 آلية للتسوية الودية للمنازعات الفردية، حيث تجيز لأي من الطرفين طلب التسوية أمام اللجنة المختصة خلال عشرة أيام من تاريخ نشوء النزاع، مع عدم الإخلال بحق التقاضي. وتحدد المادة مدة واحد وعشرين يومًا لإنجاز أعمال اللجنة من تاريخ تقديم الطلب.
وينبغي مراعاة المواعيد والإجراءات القانونية، حتى لا يؤدي تأخر التعامل مع النزاع إلى تعقيد الموقف أو التأثير في الخيارات المتاحة.
متى يصبح اللجوء إلى المحكمة العمالية ضروريًا؟#
قد يتطلب النزاع اللجوء إلى القضاء عندما يتعذر التوصل إلى تسوية، أو عندما يختلف الطرفان حول أصل الحق في العمولة أو صحة المستندات أو طريقة احتساب المستحقات.
وفي هذه الحالة، تتوقف قوة الموقف القانوني لكل طرف على الأدلة المقدمة، ومدى اتساقها مع شروط علاقة العمل والنصوص القانونية الواجبة التطبيق.
وقد تشمل المسائل التي تحتاج إلى فحص قضائي تحديد طبيعة المبالغ المتنازع عليها، ومدى استحقاقها، وصحة الخصومات التي أجرتها الشركة، وتقييم المستندات التي يستند إليها الموظف.
ومن المهم أن تستند المطالبة أو الدفوع المقدمة بشأنها إلى مراجعة قانونية دقيقة قبل مباشرة الإجراءات، مع مراعاة المواعيد القانونية وقواعد الاختصاص والإثبات.
ما الأخطاء التي يجب على الشركات تجنبها عند مراجعة مطالبات العمولات؟#
قد تؤدي بعض الممارسات الإدارية إلى زيادة احتمالات النزاع، حتى عندما تكون لدى الشركة مبررات موضوعية للاعتراض على جزء من المطالبة.
ومن أبرز هذه الأخطاء عدم توثيق نسب العمولات، أو تعديل نظام الحوافز دون مراعاة الحقوق التعاقدية والقانونية، أو الاعتماد على كشوف مالية غير مكتملة.
كذلك قد يؤدي رفض مطالبة الموظف دون تقديم حساب تفصيلي إلى استمرار الخلاف، خاصة عندما لا تكون هناك مستندات واضحة تثبت المبالغ التي سبق صرفها.
ويُفضل أن تعتمد الشركات نظامًا موثقًا للعمولات، يوضح أسس الاستحقاق وطريقة الحساب ومواعيد الصرف وإجراءات الاعتراض، مع إجراء تسوية نهائية دقيقة للمستحقات عند انتهاء علاقة العمل.
كيف يساعد التمثيل القانوني في منازعات عمولات الموظفين؟#
لا تقتصر أهمية الاستشارة القانونية على مرحلة رفع الدعوى، بل تبدأ منذ ظهور الخلاف بشأن المستحقات.
فقد تساعد المراجعة القانونية المتخصصة في تقييم شروط عقد العمل، وفحص نظام العمولات، وتحليل المستندات المالية، وتحديد نقاط الاتفاق والخلاف بين الموظف والشركة.
كما تشمل المساعدة القانونية إعداد الردود على المطالبات، والتفاوض بشأن التسوية، وصياغة الاتفاقات اللازمة، أو مباشرة الإجراءات أمام الجهات المختصة والمحاكم العمالية عند الضرورة.
ويتيح ذلك التعامل مع النزاع استنادًا إلى المستندات والقواعد القانونية بدلًا من الاكتفاء بالتقديرات أو المواقف الإدارية غير المدعومة بالأدلة.
مراجعة المستندات هي الخطوة الأولى لحسم النزاع#
تتطلب المطالبة بعمولات المبيعات بعد انتهاء الخدمة التمييز بين المبالغ المستحقة بالفعل والمبالغ التي لا تزال خاضعة لشروط أو حسابات متنازع عليها.
ويظل عقد العمل ونظام العمولات وكشوف المبيعات وإثباتات السداد أساسًا مهمًا لتقييم الموقف القانوني، سواء من جانب الشركة أو الموظف.
إذا كنت تواجه نزاعًا بشأن عمولات المبيعات أو حوافز الأداء بعد انتهاء علاقة العمل، فإن مراجعة المستندات بواسطة متخصص في منازعات العمل والعمال تساعد على تحديد الحقوق والالتزامات وتقييم خيارات التسوية أو التمثيل القضائي بما يتناسب مع ظروف الحالة.
تنويه قانوني: يتناول المقال القواعد العامة في القانون المصري، مع الاستناد إلى قانون العمل رقم 14 لسنة 2025. وقد تختلف الأحكام الواجبة التطبيق بحسب تاريخ نشوء الحق وطبيعة العلاقة التعاقدية والوقائع الخاصة بكل نزاع.