كيف تؤثر الخلافات بين الشركاء على القيمة الاقتصادية للعقار؟#
قد يمتلك عدة شركاء عقارًا يتمتع بموقع مميز وقيمة سوقية مرتفعة، لكن الخلافات بينهم تحول دون تحقيق العائد المتوقع منه.
فقد يستأثر أحد الشركاء باستخدام العقار، أو يرفض الموافقة على تأجيره، أو تتعطل أعمال الصيانة والتطوير بسبب عدم الاتفاق على المصروفات. وقد يرغب بعض الملاك في البيع بينما يتمسك آخرون بالاحتفاظ بالأصل دون وجود خطة استثمارية واضحة.
في هذه الحالات، لا تكمن المشكلة في القيمة السوقية للعقار وحدها، بل في قدرته الفعلية على تحقيق دخل، والوقت اللازم لتحويله إلى سيولة، والتكاليف والمخاطر التي يتحملها المستثمر طوال فترة النزاع.
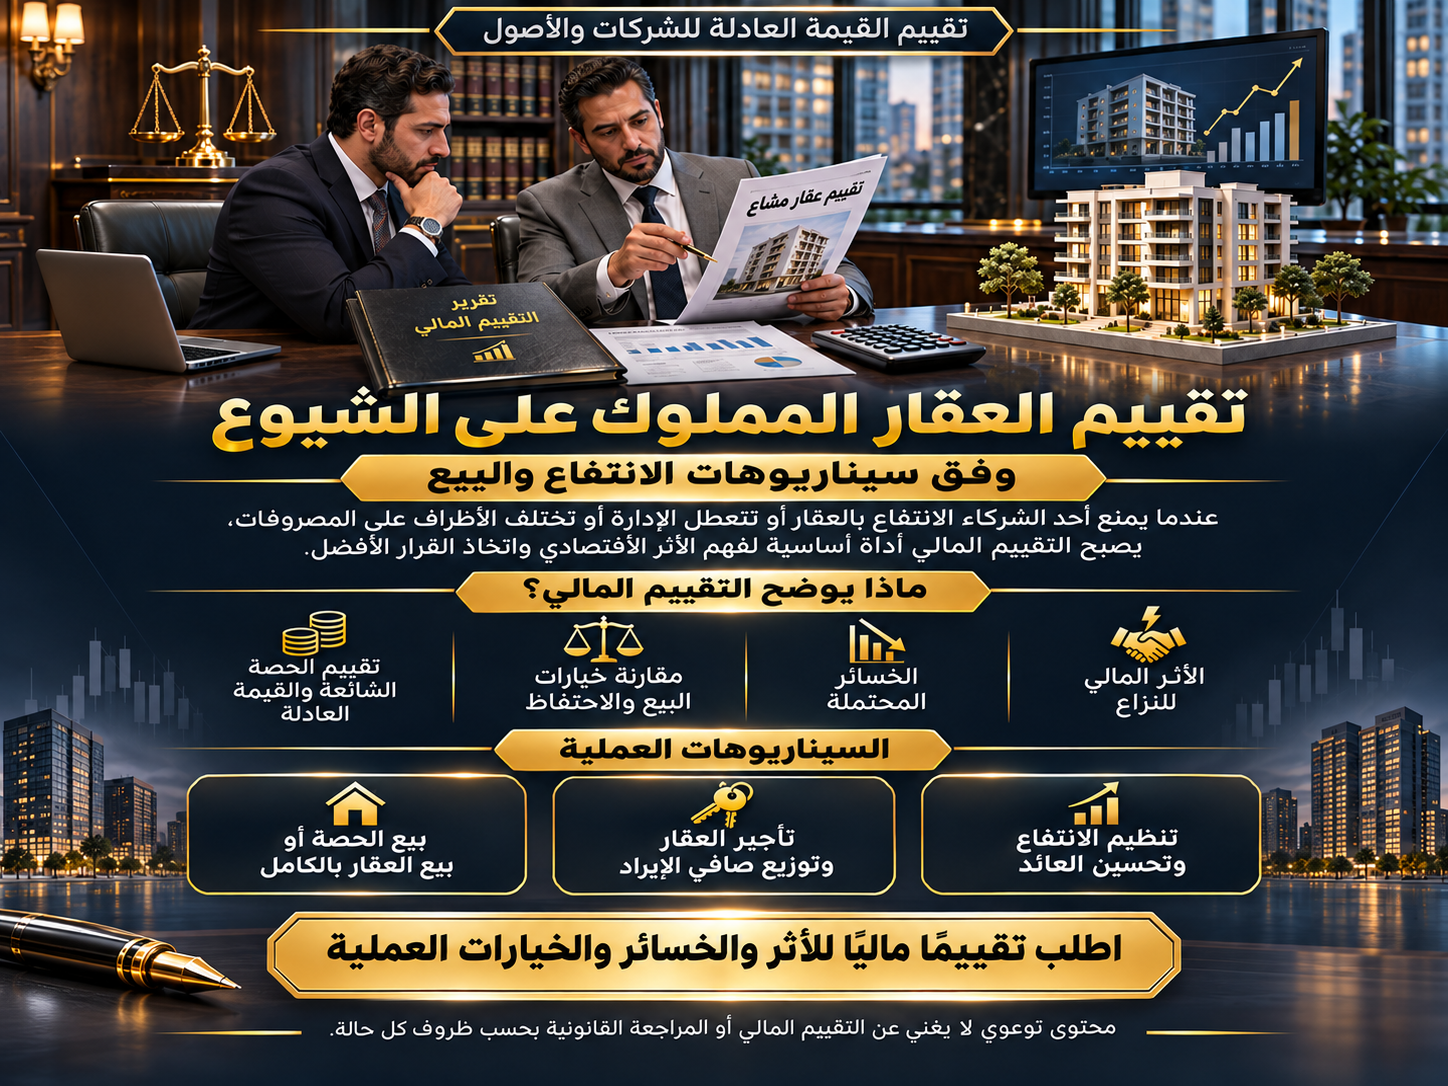
ولهذا فإن تقييم العقار المملوك على الشيوع لا ينبغي أن يقتصر على تقدير سعر العقار بالكامل، بل يجب أن يحدد الأصل أو الحق محل التقييم، ويحلل أثر ترتيبات الملكية والانتفاع على قيمته وعوائده المتوقعة.
وقد تكون قيمة الحصة الشائعة القابلة للبيع منفردة مختلفة عن حاصل ضرب نسبة الملكية في القيمة السوقية للعقار بالكامل، خصوصًا إذا كانت هناك قيود أو صعوبات مؤثرة على تسويق الحصة أو إدارتها.
ومن هنا تظهر أهمية التقييم المالي المتخصص في توضيح الفرق بين القيمة النظرية للاستثمار والنتيجة الاقتصادية التي يمكن تحقيقها فعليًا.
ما الفرق بين قيمة العقار بالكامل وقيمة الحصة الشائعة؟#
عند تقييم عقار مملوك لعدة أشخاص، من الضروري التمييز بين قيمة العقار باعتباره أصلًا كاملًا وبين قيمة الحصة التي يمتلكها شريك معين.
فإذا بلغت القيمة السوقية التقديرية لعقار 10 ملايين جنيه، وامتلك أحد الشركاء 25% منه، فإن نصيبه الحسابي من قيمة العقار يساوي 2.5 مليون جنيه.
لكن هل يعني ذلك أن الشريك يستطيع بيع حصته مقابل 2.5 مليون جنيه بالضرورة؟
ليس بالضرورة.
فالمشتري الذي يرغب في شراء حصة شائعة قد يأخذ في الاعتبار عدة اعتبارات، منها قدرته على الانتفاع بالعقار، ودرجة السيطرة على قرارات الإدارة، ومدى تعاون باقي الشركاء، وسهولة إعادة بيع الحصة مستقبلًا.
وقد تؤدي هذه الاعتبارات إلى اختلاف القيمة التي يقبل المشتري دفعها عن القيمة الحسابية للحصة.
وتشير إرشادات التقييم المنشورة لدى هيئة التقييم البريطانية إلى أن تقييم الحصص غير المفرزة يمثل تحديًا، وأن إحدى الطرق المستخدمة تبدأ بتقييم الأصل كاملًا ثم تراعي العيوب الاقتصادية المرتبطة بامتلاك حصة غير مفرزة، وفق ظروف الحالة. وهذه الإرشادات تخص سياقًا بريطانيًا، ولا تمثل خصمًا إلزاميًا أو نسبة معتمدة في السوق المصري.
ويجب كذلك التمييز بين قيمة الحصة في صفقة بيع مستقلة، وقيمتها ضمن صفقة يتفق فيها جميع الشركاء على بيع العقار بالكامل.
فقد تختلف النتائج بصورة جوهرية بين الحالتين.
كيف يُقيّم العقار المملوك على الشيوع؟#
تعتمد عملية التقييم على طبيعة العقار والغرض من التقييم والبيانات المتاحة، وليس على طريقة حسابية واحدة.
وتوضح معايير التقييم الدولية (IVS) ثلاثة مناهج رئيسية للتقييم: منهج السوق، ومنهج الدخل، ومنهج التكلفة. ويختار المقيم الأسلوب أو مجموعة الأساليب الملائمة تبعًا لخصائص الأصل والغرض من التقييم.
أولًا: التقييم باستخدام المقارنات السوقية#
يعتمد هذا المنهج على تحليل أسعار بيع عقارات مماثلة من حيث الموقع والمساحة والحالة والاستخدام والخصائص الاقتصادية.
ويحتاج المقيم إلى إجراء تعديلات مناسبة على أسعار المقارنات عندما توجد اختلافات مؤثرة.
وفي حالة العقار المشاع، ينبغي أيضًا دراسة ما إذا كان المطلوب تقييم العقار كاملًا أم تقييم حصة شائعة قابلة للتصرف بصورة مستقلة.
فالمقارنة بين سعر بيع عقار كامل وسعر بيع حصة شائعة دون مراعاة اختلاف الحقوق محل البيع قد تؤدي إلى نتيجة مضللة.
ثانيًا: التقييم باستخدام الدخل المتوقع#
يناسب هذا المنهج العقارات التي تحقق إيرادات إيجارية أو التي يمكن تقدير تدفقاتها النقدية المستقبلية بصورة معقولة.
ويعتمد على تحليل الإيرادات، ومعدلات الإشغال، والمصروفات، وتكاليف الصيانة، والمخاطر المرتبطة باستمرار التدفقات النقدية.
ويمكن استخدام رسملة صافي الدخل التشغيلي أو خصم التدفقات النقدية المستقبلية، بحسب طبيعة الأصل والبيانات المتوافرة.
ثالثًا: التقييم باستخدام منهج التكلفة#
قد يكون منهج التكلفة مناسبًا لبعض الأصول العقارية، خاصة عندما تكون المقارنات السوقية محدودة أو يكون الأصل ذا طبيعة خاصة.
ويعتمد على تقدير تكلفة الحصول على أصل مماثل في المنفعة، مع مراعاة التقادم المادي والوظيفي والاقتصادي والعناصر الأخرى المؤثرة في القيمة.
ولا يُفترض أن تكون تكلفة إنشاء العقار مساوية لقيمته السوقية.
والهدف النهائي هو الوصول إلى تقدير يعكس خصائص الأصل والحقوق المرتبطة به وظروف السوق، وليس مجرد جمع تكلفة الأرض والمباني.
كيف تؤثر صعوبة الانتفاع على قيمة العقار وعوائده؟#
عندما يمنع أحد الشركاء باقي الملاك من الانتفاع بالعقار، قد تظهر خسائر مالية مباشرة وغير مباشرة.
الخسائر المباشرة قد تشمل الإيرادات الإيجارية التي لم تتحقق، أو المصروفات الإضافية التي تحملها الملاك، أو تكاليف الإصلاح التي ارتفعت نتيجة تأجيل الصيانة.
أما الآثار الاقتصادية غير المباشرة فقد تتمثل في تأخير تنفيذ خطة استثمارية، أو زيادة مدة التسويق، أو انخفاض جاذبية الحصة الشائعة للمشترين المحتملين، أو زيادة حالة عدم اليقين بشأن التدفقات النقدية.
لكن من المهم عدم افتراض أن كل نزاع بين الشركاء يؤدي تلقائيًا إلى انخفاض القيمة السوقية للعقار بالكامل.
فقد يظل العقار محتفظًا بقيمة سوقية مرتفعة، بينما تكون المشكلة الأساسية في انخفاض الدخل المحقق أو صعوبة بيع حصة محددة فيه.
لذلك يجب الفصل بين ثلاثة عناصر:
قيمة الأصل العقاري كاملًا.
قيمة الحق أو الحصة الشائعة محل التقييم.
الخسائر الاقتصادية الناتجة عن تعطل الانتفاع أو الإدارة.
وقد يؤدي الخلط بينها إلى احتساب بعض الآثار المالية مرتين أو إلى تضخيم الخسائر.
مثال عملي: كيف نحسب خسائر عدم الانتفاع بالعقار؟#
لنفترض وجود عقار استثماري مملوك لثلاثة شركاء، ويمكن تأجيره لتحقيق دخل منتظم، لكن الخلافات بينهم أدت إلى تعطيل التأجير لمدة عام.
مثال افتراضي لأغراض التوضيح فقط — جميع القيم بالجنيه المصري
10,000,000#
قيمة العقار المفترضة
600,000#
الإيجار السنوي المحتمل
120,000#
المصروفات التشغيلية السنوية
480,000#
صافي الدخل السنوي المحتمل
إذا لم يحقق العقار أي إيراد خلال سنة بسبب تعطيل تأجيره، فقد يُستخدم صافي الدخل التشغيلي المحتمل البالغ 480 ألف جنيه كمؤشر أولي للدخل السنوي الذي لم يتحقق في هذه الفرضية.
مقارنة الدخل المحتمل بالدخل الفعلي خلال عام
قيم توضيحية، وليست بيانات سوقية فعلية
ومع ذلك، فإن مبلغ 480 ألف جنيه لا يمثل بالضرورة خسارة مالية نهائية أو تعويضًا قانونيًا مستحقًا.
إذ يجب دراسة مدى إمكانية تأجير العقار فعلًا، والطلب السوقي خلال الفترة، والمصروفات التي تم تجنبها، وأسباب عدم التأجير، والآثار المالية الأخرى.
كما ينبغي التفرقة بين الدخل المتوقع الذي لم يتحقق، والتدفق النقدي المفقود، والخسارة الاقتصادية التي يمكن إثباتها، والتعويض الذي قد تقرره جهة قضائية.
ما السيناريوهات المتاحة لتعظيم القيمة الاقتصادية للعقار؟#
لا يكون بيع العقار دائمًا هو الخيار الأفضل، كما أن الاستمرار في الملكية المشتركة ليس بالضرورة الأكثر ربحية.
ويتطلب اتخاذ القرار مقارنة البدائل من حيث صافي العوائد، والسيولة، والمخاطر، والوقت، والتكاليف.
السيناريو الأول: الاحتفاظ بالعقار وتنظيم الانتفاع#
قد يكون هذا السيناريو مناسبًا إذا كان العقار يتمتع بفرص نمو جيدة، وكان بالإمكان التوصل إلى اتفاق واضح بين الشركاء.
ومن مزاياه المحتملة المحافظة على الاستثمار، وإتاحة الفرصة للاستفادة من ارتفاع القيمة مستقبلًا، وتقليل تكاليف التخارج.
لكن نجاحه يتوقف على وجود ترتيبات عملية للإدارة والانتفاع وتوزيع الإيرادات والمصروفات.
السيناريو الثاني: تأجير العقار وتوزيع صافي العوائد#
يمكن أن يكون تأجير العقار حلًا اقتصاديًا عندما تسمح طبيعته وظروفه القانونية والتشغيلية بذلك.
ويُقيّم هذا الخيار من خلال تقدير الإيجار المتوقع، ومعدل الإشغال، والمصروفات التشغيلية، وتكاليف الصيانة، وصافي التدفقات النقدية التي تعود على الشركاء.
ويجب كذلك دراسة مخاطر تعطل قرارات الإدارة أو استمرار النزاع.
السيناريو الثالث: بيع الحصة الشائعة بصورة مستقلة#
قد يرغب أحد الشركاء في الحصول على سيولة دون انتظار اتفاق جميع الملاك على بيع العقار بالكامل.
وفي هذه الحالة، يجب تقييم الحصة باعتبارها الحق المطلوب بيعه، مع دراسة السوق المحتمل لها والقيود القانونية والتجارية المرتبطة بالتصرف فيها.
وقد يتطلب ذلك مراعاة خصم يعكس محدودية السيولة أو القيود المرتبطة بالحصة، إذا دعمت بيانات السوق وظروف الحق محل التقييم تطبيقه.
ولا توجد نسبة خصم ثابتة تصلح لجميع الحصص الشائعة.
السيناريو الرابع: بيع العقار بالكامل وتوزيع صافي الحصيلة#
قد يتيح بيع العقار بالكامل فرصة الوصول إلى شريحة أوسع من المشترين مقارنة ببيع حصة شائعة منفردة.
وقد يكون هذا الخيار مناسبًا إذا كان الشركاء قادرين على إتمام البيع بصورة منظمة، وكانت القيمة الصافية المتوقعة أفضل من البدائل الأخرى.
لكن ينبغي احتساب تكاليف التسويق والبيع والالتزامات ذات الصلة، والوقت المتوقع لإتمام الصفقة.
مقارنة مالية بين السيناريوهات#
يوضح المثال التالي كيف يمكن أن تختلف النتائج الاقتصادية وفقًا للقرار الاستثماري.
نفترض أن قيمة العقار بالكامل تبلغ 10 ملايين جنيه، وأن أحد الشركاء يمتلك حصة قدرها 25%.
السيناريو | النتيجة المالية الافتراضية | الاعتبار الرئيسي |
|---|---|---|
الاحتفاظ مع تنظيم التأجير | 120 ألف جنيه سنويًا نصيب الشريك من صافي الدخل المحتمل | استمرار الاستثمار |
بيع الحصة منفردة | 2 مليون جنيه، بافتراض سعر يقل 20% عن نصيبها الحسابي | سيولة مع احتمال خصم |
بيع العقار بالكامل | 2.5 مليون جنيه نصيب الشريك قبل تكاليف البيع | يعتمد على اتفاق الشركاء وإتمام الصفقة |
استمرار التعطيل | عدم تحقيق الدخل الإيجاري المحتمل | تأخير العائد واستمرار المخاطر |
الأرقام افتراضية بالكامل، وخصم 20% مجرد فرضية للمقارنة وليس معدلًا سوقيًا معتمدًا. ولا تُعد حصيلة بيع الحصة أو العقار تقديرًا للقيمة العادلة دون دراسة السوق والحقوق محل التقييم.
ويُظهر هذا المثال أن بيع الحصة منفردة قد يؤدي إلى حصيلة مختلفة عن نصيب الشريك في بيع العقار بالكامل.
ومع ذلك، لا يمكن اعتبار أحد السيناريوهات أفضل ماليًا اعتمادًا على هذه الأرقام وحدها؛ لأن المقارنة يجب أن تراعي أيضًا توقيت الحصول على الأموال، والتكاليف، ومخاطر التنفيذ، والقيمة الزمنية للنقود.
ولهذا يمكن استخدام تحليل صافي القيمة الحالية (NPV) أو التدفقات النقدية المخصومة (DCF) عند توافر توقعات معقولة للتدفقات النقدية المستقبلية.
كيف تُحدد القيمة العادلة للعقار في ظل النزاع؟#
يُستخدم مصطلح القيمة العادلة في سياقات متعددة، ومن المهم تحديد المقصود به قبل بدء التقييم.
فوفق المعيار الدولي للتقرير المالي IFRS 13، ترتبط القيمة العادلة بالسعر الذي يمكن الحصول عليه من بيع أصل في معاملة منظمة بين مشاركين في السوق بتاريخ القياس.
ولا تُحدد هذه القيمة بناءً على رغبة مالك بعينه أو حاجته العاجلة للبيع، وإنما وفق افتراضات المشاركين في السوق والخصائص ذات الصلة بالأصل أو الحق محل القياس.
وعند تطبيق التقييم على عقار مشاع، ينبغي تحديد ما إذا كان التقييم يتعلق بالعقار كاملًا أو بحق ملكية محدد أو بحصة شائعة.
كما يجب دراسة مدى تأثير النزاع والقيود القائمة على الافتراضات التي قد يستخدمها المشاركون في السوق.
ومن المهم عدم استخدام مصطلحات القيمة السوقية والقيمة العادلة والقيمة الاستثمارية باعتبارها مترادفات دائمًا؛ فلكل منها أساس وهدف مختلفان بحسب مهمة التقييم.
كذلك يجب ألا يُطبّق خصم متعلق بالنزاع بصورة تلقائية أو يُحتسب مرتين، مرة عند تقدير التدفقات النقدية ومرة عند تعديل القيمة النهائية دون مبرر مستقل.
كيف يمكن قياس الأثر المالي للنزاع بين الشركاء؟#
يعتمد تقييم الخسائر الاقتصادية على مقارنة الوضع الفعلي للعقار بالوضع الافتراضي المعقول في غياب التعطيل، مع مراعاة الأدلة والظروف التي كانت قائمة خلال الفترة محل الدراسة.
وقد يتناول التحليل العناصر التالية:
الإيرادات غير المحققة: تقدير صافي الدخل الذي كان يمكن أن يحققه العقار في ظروف تشغيل معقولة، مقارنة بالدخل الفعلي.
المصروفات الإضافية: تحديد التكاليف التي نشأت بسبب النزاع أو تأخر أعمال الإدارة والصيانة، مع استبعاد المصروفات التي كانت ستتحملها الملكية في جميع الأحوال.
تكلفة التأخير: دراسة أثر تأخر التأجير أو البيع أو إعادة التطوير على التدفقات النقدية والقيمة الزمنية للأموال.
أثر المخاطر على القيمة: تحليل المخاطر المرتبطة بالإدارة والانتفاع والتصرف في الحصة، ومدى انعكاسها على توقعات المشترين أو المستثمرين.
تكلفة الفرصة البديلة: مقارنة العوائد المتوقعة من الاحتفاظ بالأصل ببدائل استثمارية مناسبة من حيث المخاطر والفترة الزمنية.
ولا ينبغي جمع جميع هذه العناصر تلقائيًا باعتبارها خسائر مستقلة؛ فقد تتداخل بعض البنود، ويجب التحقق من العلاقة بين كل أثر مالي والواقعة التي أدت إليه.
ما المستندات المطلوبة لتقييم العقار المشاع بصورة دقيقة؟#
تزداد موثوقية التقييم كلما توافرت بيانات واضحة عن العقار وحقوق الملكية وظروف التشغيل.
ومن أهم المستندات المطلوبة:
سندات الملكية والمستندات التي توضح نسب الشركاء.
بيانات الموقع والمساحة والحالة الفنية للعقار.
عقود الإيجار الحالية أو السابقة، إن وجدت.
بيانات الإيرادات والمصروفات التشغيلية.
فواتير الصيانة والإصلاح والالتزامات المالية.
الاتفاقات التي تنظم الإدارة أو الانتفاع.
المعلومات المتعلقة بالنزاع وتأثيره على الاستخدام أو التسويق.
عروض الشراء المتاحة والصفقات العقارية المقارنة متى أمكن التحقق منها.
وقد يتطلب التقييم إجراء معاينة فنية، والاستعانة ببيانات السوق، وتحليل سيناريوهات بديلة للتشغيل والبيع.
ولا تُعد أسعار العرض المنشورة وحدها دليلًا كافيًا على القيمة السوقية دون فحص مدى واقعيتها وقابليتها للمقارنة.
متى يصبح التقييم المالي ضروريًا قبل اتخاذ قرار البيع أو التخارج؟#
قد يكون إجراء تقييم مالي مستقل مهمًا عندما تختلف تقديرات الشركاء لقيمة العقار، أو يعرض أحدهم شراء حصص الآخرين، أو تتعطل الإيرادات نتيجة النزاع.
كما تزداد أهمية التقييم عندما يكون العقار جزءًا من محفظة استثمارية، أو عندما يدرس أحد الشركاء التخارج من الاستثمار، أو عند الحاجة إلى تحديد الأثر المالي للتعطيل.
ويساعد التقييم على تحويل النقاش من تقديرات شخصية إلى تحليل يعتمد على بيانات وافتراضات قابلة للمراجعة.
ولا يقتصر دور التقييم على إصدار رقم نهائي للقيمة، بل يمتد إلى توضيح درجة عدم اليقين، والفرضيات الأكثر تأثيرًا، والنتائج المالية المتوقعة لكل بديل.
كيف تساعد خدمات تقييم القيمة العادلة للشركات والأصول؟#
تساعد خدمات تقييم القيمة العادلة للشركات والأصول ملاك العقارات والمستثمرين على فهم الأثر الاقتصادي للنزاعات واتخاذ قرارات مبنية على تحليل مالي منظم.
وقد يشمل نطاق العمل تحديد القيمة المناسبة للعقار أو الحصة الشائعة، وتحليل العوائد الحالية والمحتملة، ودراسة أثر تعطيل الانتفاع، ومقارنة خيارات الاحتفاظ والتأجير والبيع والتخارج.
كما يمكن إعداد تحليل حساسية يوضح أثر تغير أسعار البيع، ومعدلات الإيجار، وتكاليف التشغيل، ومدد التسويق، والمخاطر على النتائج المتوقعة.
وتُستخدم نتائج التقييم لدعم التفاوض بين الشركاء أو دراسة صفقة تخارج أو مراجعة خطة استثمارية.
أما تحديد المسؤوليات القانونية أو مبالغ التعويض المستحقة فيبقى مسألة مستقلة تتطلب تقييمًا قانونيًا وفقًا لظروف النزاع.
كيف تختار القرار المالي الأنسب لعقارك المشترك؟#
لا تعني الملكية المشتركة بالضرورة انخفاض قيمة العقار، لكنها قد تؤثر على قدرة الشركاء على الانتفاع به وتحقيق العوائد والتصرف في حصصهم.
وعندما تنشأ خلافات بشأن الإدارة أو المصروفات أو الاستغلال، تصبح المقارنة بين سيناريوهات الاحتفاظ والتأجير والبيع خطوة مهمة قبل اتخاذ قرار استثماري.
فقد يكون تنظيم الانتفاع أكثر جدوى في بعض الحالات، بينما قد يوفر بيع العقار بالكامل أو التخارج من الحصة نتيجة اقتصادية أفضل في حالات أخرى.
ويظل القرار السليم مرتبطًا بالقيمة الفعلية للحق محل التقييم، والعوائد المتوقعة، والتكاليف، والمخاطر، والوقت اللازم لتنفيذ كل خيار.