كيف يؤدي ضعف مصفوفة التفويضات إلى زيادة الإنفاق داخل الشركة؟#
قد تتعرض الشركة لمشكلات مالية لا ترتبط بانخفاض المبيعات أو ارتفاع أسعار المواد الخام، وإنما بطريقة اتخاذ القرارات واعتماد المصروفات داخل الهيكل الإداري.
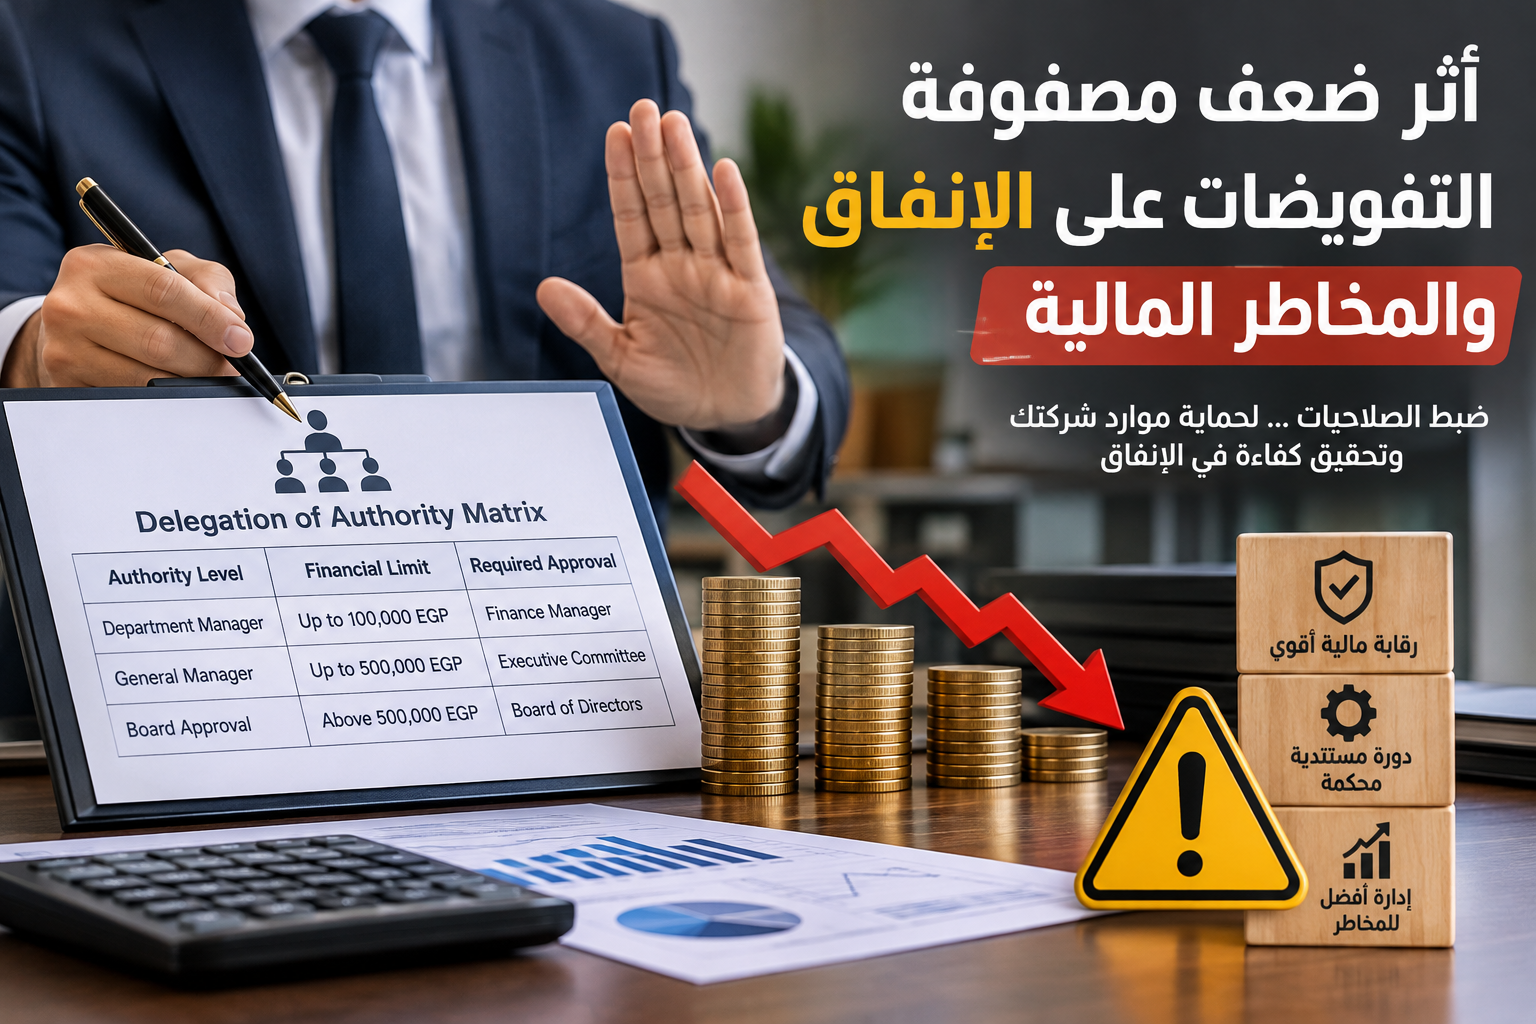
فعندما لا تكون حدود صلاحيات المديرين والمسؤولين محددة بوضوح، قد يتمكن أحدهم من إبرام تعاقدات أو اعتماد مشتريات أو إجراء تعديلات مالية دون الحصول على الموافقات اللازمة، أو دون مراجعة مدى توافق القرار مع الميزانية المعتمدة.
المشكلة هنا لا تقتصر على قيمة العملية المالية نفسها، بل تمتد إلى التكاليف الناتجة عن تعديل القرارات أو إلغائها، والالتزامات التي لم تكن الشركة مستعدة لتحملها، والموارد التي تم استخدامها دون تحقيق العائد المتوقع.
لذلك، لا تمثل مصفوفة التفويضات مجرد تنظيم إداري للصلاحيات، وإنما إحدى الأدوات المهمة لضبط الإنفاق وحماية الموارد المالية للشركة.
ما المقصود بمصفوفة التفويضات المالية والإدارية؟#
مصفوفة التفويضات هي إطار تنظيمي يحدد الأشخاص المسموح لهم باتخاذ القرارات أو اعتماد العمليات المختلفة داخل الشركة، مع توضيح حدود كل صلاحية وشروط استخدامها.
وقد تشمل هذه الصلاحيات:
اعتماد المصروفات التشغيلية والإدارية.
الموافقة على أوامر الشراء والتعاقدات.
اعتماد الالتزامات المالية طويلة الأجل.
التصرف في الأصول والمعدات.
الموافقة على الخصومات والتسويات المالية.
تفويض موظفين آخرين ببعض الاختصاصات.
اعتماد التعديلات التي تتجاوز الميزانية المحددة.
ويجب ألا يقتصر تنظيم الصلاحيات على تحديد اسم المسؤول أو منصبه، بل ينبغي أن يوضح نوع العملية، والحد المالي المسموح به، والمستندات المطلوبة، ومستوى الموافقة الإضافي عند تجاوز حدود معينة.
وتؤكد معايير الرقابة الداخلية الصادرة عن مكتب المحاسبة الحكومي الأمريكي (GAO) أهمية وجود إجراءات واضحة للتفويض والاعتماد والتوثيق، وأن تكون العمليات معتمدة من أشخاص يعملون في نطاق صلاحياتهم.
U.S. GAO+1
ما أبرز المخاطر المالية الناتجة عن ضعف التفويضات؟#
1. زيادة المصروفات غير المخططة
عندما يستطيع المدير اعتماد مشتريات أو خدمات دون ضوابط مالية واضحة، قد تتحمل الشركة مصروفات تتجاوز احتياجاتها التشغيلية أو الميزانية المعتمدة.
وقد تظهر هذه المشكلة في تكرار شراء بعض المستلزمات، أو التعاقد على خدمات غير ضرورية، أو اعتماد أسعار وشروط لا تحقق أفضل قيمة اقتصادية للشركة.
2. تحمل التزامات مالية دون مراجعة كافية
قد يؤدي ضعف التفويضات إلى إبرام عقود أو إصدار أوامر شراء أو الموافقة على التزامات طويلة الأجل دون مراجعة آثارها على السيولة والتدفقات النقدية.
وفي هذه الحالة، قد تجد الشركة نفسها مطالبة بسداد مبالغ لم تكن مدرجة في خطتها المالية، أو تواجه تكاليف إضافية نتيجة تعديل التعاقد أو إنهائه.
3. ارتفاع تكلفة القرارات الإدارية الخاطئة
لا تنتهي التكلفة عند اتخاذ قرار غير مناسب، فقد تتحمل الشركة مصروفات إضافية لمعالجة آثاره، مثل تكاليف إعادة التفاوض، أو إلغاء التعاقدات، أو استبدال الموردين، أو إعادة تنظيم العمليات التشغيلية.
4. زيادة مخاطر إساءة استخدام الأصول والموارد
عدم تحديد المسؤوليات المتعلقة بالتصرف في الأصول أو اعتماد استخدامها قد يؤدي إلى ضعف الرقابة على المخزون والمعدات والممتلكات، ويجعل اكتشاف الاستخدام غير المصرح به أو الفاقد المالي أكثر صعوبة.
5. ضعف القدرة على تحديد المسؤولية المالية
عندما لا تكون الموافقات موثقة، ولا توجد حدود واضحة للصلاحيات، يصبح من الصعب تحديد المسؤول عن القرار، ومعرفة ما إذا كان قد تم اتخاذه وفق الإجراءات المعتمدة.
وقد يؤدي ذلك إلى تكرار الأخطاء وصعوبة معالجة أسبابها بدلًا من الاكتفاء بتسجيل آثارها المحاسبية.
كيف يمكن قياس الأثر المالي لضعف مصفوفة التفويضات؟#
لا يكفي تقييم المشكلة من خلال عدد العمليات غير المعتمدة فقط، بل يجب قياس التكلفة المالية المباشرة وغير المباشرة الناتجة عنها.
ويمكن للشركة تقسيم التقييم إلى عدة عناصر:
عنصر التقييم | الأثر المالي المحتمل |
|---|---|
الإنفاق غير المعتمد | مصروفات خارج الميزانية |
التعاقدات غير المدروسة | غرامات وتكاليف تعديل أو إلغاء |
المشتريات غير الضرورية | تجميد السيولة وزيادة المخزون |
ضعف الرقابة على الأصول | فاقد أو استخدام غير اقتصادي |
تكرار الأخطاء الإدارية | تكاليف تشغيلية إضافية |
تأخر اكتشاف التجاوزات | زيادة حجم الخسائر المحتملة |
ويمكن استخدام المعادلة التالية لتقدير الأثر المالي:
الأثر المالي المباشر = الإنفاق غير الضروري + تكاليف تعديل أو إلغاء التعاقدات + الخسائر الناتجة عن سوء استخدام الموارد.
ويجب إضافة الآثار غير المباشرة، مثل تكلفة تعطيل العمليات أو تجميد السيولة، مع تجنب احتساب الخسارة نفسها أكثر من مرة.
كما ينبغي التمييز بين المصروف الذي تم اعتماده بصورة غير سليمة وبين الخسارة الاقتصادية الفعلية؛ فليس كل إنفاق خارج حدود التفويض يمثل خسارة بالقيمة نفسها، فقد تكون العملية مفيدة للشركة رغم وجود خلل في إجراءات اعتمادها.
مثال عملي: كيف تتحول صلاحية غير واضحة إلى تكلفة مالية؟#
لنفترض أن مديرًا داخل شركة اعتمد تعاقدًا مع مورد بقيمة 800 ألف جنيه، دون وجود موافقة مالية واضحة أو مراجعة كافية للاحتياجات الفعلية.
وبعد بدء التنفيذ، اكتشفت الإدارة أن جزءًا من الخدمات المتعاقد عليها غير مطلوب، وأن تعديل الاتفاق سيؤدي إلى تحمل تكاليف إضافية.
قد تتوزع الآثار المالية الافتراضية كما يلي:
بند التكلفة | القيمة |
|---|---|
تكلفة خدمات غير ضرورية | 120,000 جنيه |
تكلفة تعديل التعاقد | 25,000 جنيه |
تكاليف تشغيلية إضافية | 15,000 جنيه |
إجمالي الأثر المالي | 160,000 جنيه |
الأرقام افتراضية لأغراض التوضيح، ولا تمثل بيانات سوقية أو معيارًا لتقدير الخسائر.
في هذا المثال، لا تتمثل المشكلة في قيمة التعاقد بالكامل، وإنما في الجزء الذي لم يحقق منفعة اقتصادية، والتكاليف الإضافية الناتجة عن ضعف إجراءات المراجعة والاعتماد.
وتوضح هذه الحالة أهمية ربط صلاحيات التعاقد بالميزانية والاحتياجات الفعلية، وليس بمجرد المنصب الإداري للشخص الذي يتخذ القرار.
ما المؤشرات التي تكشف ضعف نظام التفويضات داخل الشركة؟#
يمكن للإدارة المالية استخدام مجموعة من المؤشرات لمتابعة كفاءة نظام التفويضات، من أهمها:
نسبة المصروفات التي تمت دون استكمال الموافقات المطلوبة.
قيمة التعاقدات التي تجاوزت حدود التفويض المعتمدة.
عدد العمليات التي تم تعديلها أو إلغاؤها بسبب أخطاء الموافقة.
حجم المصروفات غير المدرجة في الميزانية.
عدد حالات تكرار اعتماد عمليات متشابهة دون مراجعة كافية.
نسبة العمليات التي تفتقر إلى مستندات مؤيدة.
قيمة الأصول أو الموارد التي يصعب تحديد المسؤول عن استخدامها.
ولا ينبغي النظر إلى هذه المؤشرات بصورة منفصلة، بل يجب ربطها بتحليل المصروفات والتكاليف والتدفقات النقدية لتحديد حجم المشكلة وأسبابها.
كيف يمكن تقليل الخسائر الناتجة عن ضعف التفويضات؟#
معالجة المشكلة تتطلب تطوير نظام رقابي يربط بين الصلاحيات الإدارية والإجراءات المالية والمستندات المحاسبية.
ويمكن تنفيذ ذلك من خلال الخطوات التالية:
1. إعداد مصفوفة واضحة للصلاحيات
تحديد المسؤولين عن اعتماد العمليات المختلفة، ووضع حدود مالية لكل مستوى إداري، مع تحديد الحالات التي تتطلب موافقة مجلس الإدارة أو الإدارة العليا.
2. ربط الموافقات بالميزانية
يجب ألا تقتصر مراجعة المصروفات على التأكد من وجود موافقة إدارية، بل ينبغي التحقق من وجود مخصص مالي للعملية ومدى توافقها مع الخطة التشغيلية.
3. تطوير الدورة المستندية
إنشاء مسار واضح لكل عملية مالية، بداية من طلب الشراء أو التعاقد، مرورًا بالمراجعة والاعتماد والاستلام، وصولًا إلى تسجيل المصروف وتنفيذ السداد.
4. الفصل بين الاختصاصات
تجنب تركيز طلب العملية واعتمادها واستلام الأصول وتسجيلها محاسبيًا لدى شخص واحد كلما سمح حجم الشركة وطبيعة عملها بذلك.
5. المراجعة الدورية للتفويضات
مراجعة الصلاحيات عند تغيير المناصب أو المسؤوليات، وإلغاء التفويضات التي لم تعد مناسبة، وتحديث حدود الاعتماد وفقًا للتغيرات التشغيلية والمالية.
6. إنشاء نظام لمتابعة التجاوزات
تسجيل العمليات التي تمت خارج حدود التفويض، وتحليل أسبابها وتكاليفها، وتحديد الإجراءات اللازمة لمنع تكرارها.
وتدعم معايير GAO هذا الاتجاه من خلال التأكيد على أهمية التوثيق والموافقات المناسبة والفصل بين الوظائف الرقابية المختلفة.
GAO+1
ما دور تصميم الدورة المستندية ونظم التكاليف المحاسبية في ضبط الإنفاق؟#
لا يمكن تحقيق رقابة مالية فعالة من خلال وضع حدود للصلاحيات دون وجود دورة مستندية تضمن تطبيق هذه الحدود فعليًا.
فقد تمتلك الشركة مصفوفة تفويضات مكتوبة، لكنها لا تحقق الغرض المطلوب إذا كانت الموافقات تتم بصورة غير موثقة، أو إذا لم يتمكن النظام المحاسبي من ربط كل مصروف بالجهة التي طلبته والمسؤول الذي اعتمده والميزانية المخصصة له.
ومن هنا تظهر أهمية تصميم الدورة المستندية ونظم التكاليف المحاسبية، من خلال:
تحديد المستندات المطلوبة لكل نوع من العمليات.
ربط طلبات الإنفاق بمراكز التكلفة والميزانيات.
تحديد مستويات الموافقة داخل النظام المالي.
تتبع العمليات من مرحلة الطلب حتى السداد.
مقارنة المصروفات الفعلية بالمصروفات المخططة.
استخراج تقارير تكشف التجاوزات والانحرافات المالية.
تحديد المسؤوليات عن اعتماد المصروفات ومراجعتها.
ويساعد هذا التكامل الإدارة على الانتقال من مجرد تسجيل المصروفات بعد حدوثها إلى مراقبة القرارات المالية قبل تنفيذها، واكتشاف الانحرافات في وقت يسمح بمعالجتها.
متى تحتاج الشركة إلى إعادة تقييم مصفوفة التفويضات؟#
قد يكون من الضروري إعادة تقييم النظام الحالي عندما تلاحظ الشركة زيادة المصروفات غير المخططة، أو تكرار التعاقدات التي تتطلب تعديلات لاحقة، أو وجود اختلاف بين الصلاحيات المكتوبة والممارسات الفعلية.
كما تزداد أهمية المراجعة عند توسع الشركة، أو تعدد الفروع والإدارات، أو زيادة حجم التعاقدات، أو حدوث تغييرات في الهيكل الإداري.
وفي هذه الحالات، لا يكون الحل بالضرورة تقليل صلاحيات المديرين، وإنما إعادة توزيعها بما يحقق التوازن بين سرعة اتخاذ القرار والرقابة على الموارد المالية.
الخاتمة#
ضعف مصفوفة التفويضات قد يتحول إلى مصدر مستمر للإنفاق غير المنضبط والمخاطر المالية، حتى إذا كانت الشركة تحقق مبيعات جيدة وتتمتع بمركز مالي مستقر.
وتبدأ المعالجة بتحديد حجم الأثر المالي الناتج عن القرارات غير المنضبطة، ثم مراجعة حدود الصلاحيات وربطها بالميزانيات ومراكز التكلفة، وتطوير دورة مستندية تضمن توثيق كل عملية ومراجعتها واعتمادها وفق الإجراءات المحددة.
إن تصميم نظام واضح للتفويضات والرقابة المحاسبية لا يهدف إلى تقييد الإدارة، بل إلى ضمان استخدام الموارد بكفاءة، وتقليل التكاليف التي يمكن تجنبها، وتحسين جودة القرارات المالية والتشغيلية.
وعند ظهور تجاوزات متكررة أو صعوبة في تحديد المسؤولية عن الإنفاق، يمكن الاستعانة بمتخصصين لتقييم النظام المالي وتصميم دورة مستندية ونظم تكاليف تتناسب مع طبيعة الشركة وحجم عملياتها.