أولًا: هل يمكن أن تتحول منصة البيع الأكثر نجاحًا إلى مصدر خطر مالي؟#
قد يبدأ متجر إلكتروني ببيع منتجاته من خلال منصة رقمية معروفة، ويحقق خلالها نموًا متواصلًا في الطلبات والمبيعات.
ومع مرور الوقت، تصبح هذه المنصة المصدر الرئيسي للعملاء والإيرادات، وربما تستحوذ على 70% أو 80% من إجمالي مبيعات النشاط.
ويبدو هذا الوضع إيجابيًا من الناحية التجارية؛ فالمنصة توفر جمهورًا واسعًا، ونظامًا لإدارة الطلبات، وخدمات دفع وتحصيل، وأحيانًا خدمات شحن وتخزين.
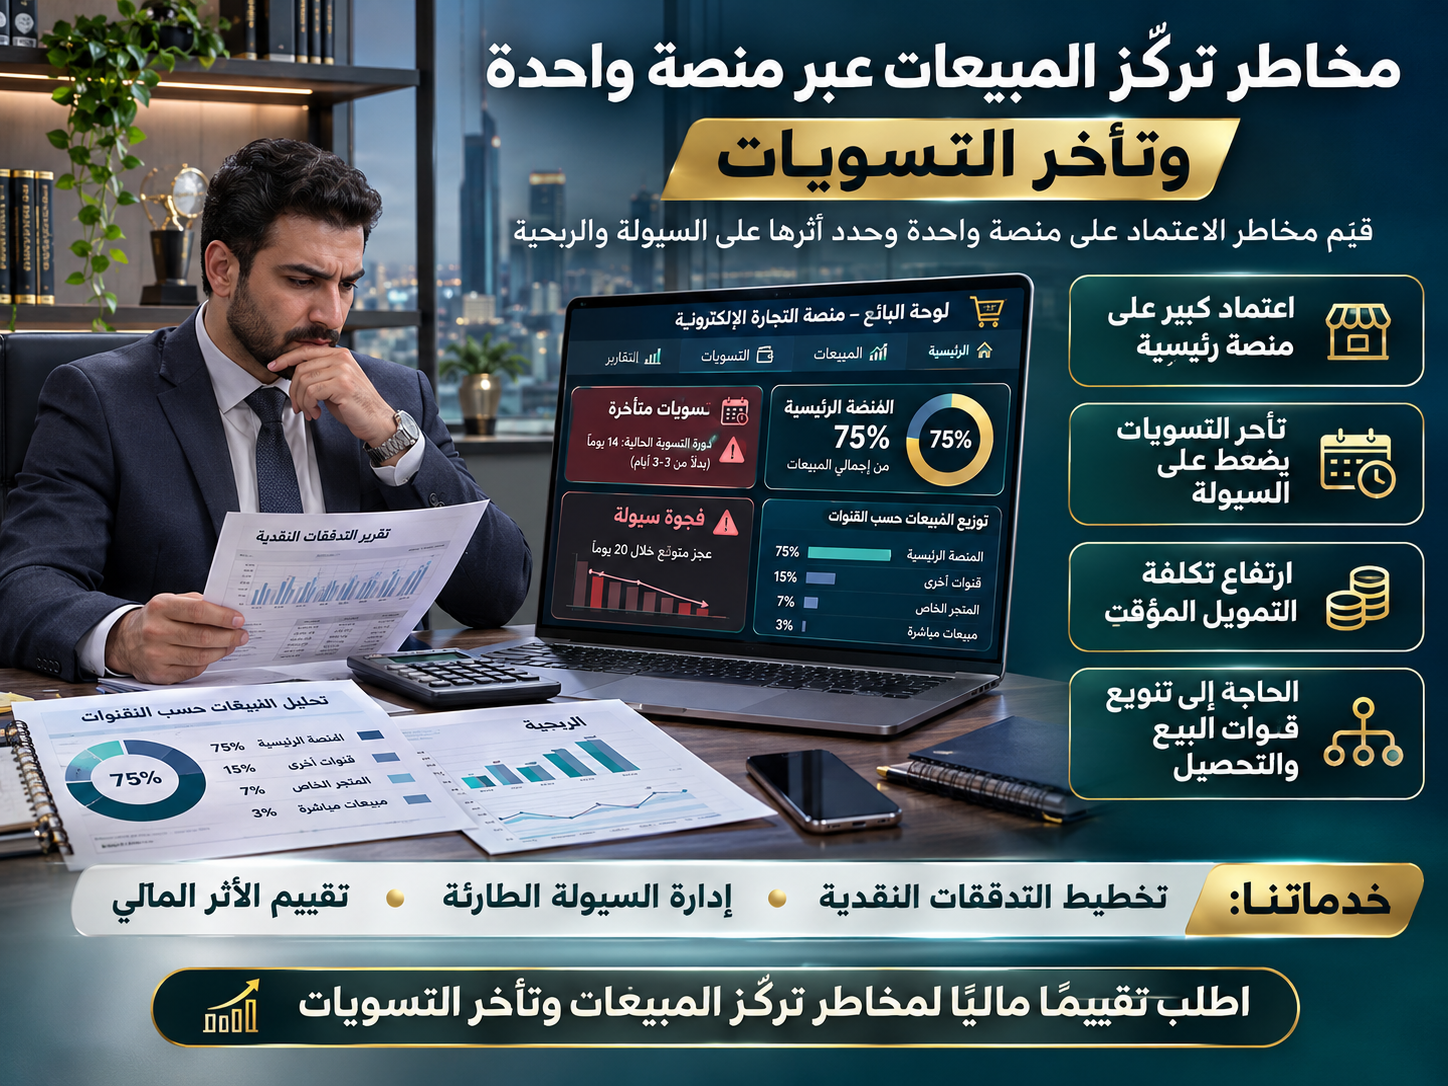
لكن المشكلة تظهر عندما تتأخر المنصة في تحويل مستحقات البائع أو تعلق جزءًا من الرصيد المالي بسبب مراجعات أو مرتجعات أو خصومات محل خلاف.
ففي هذه الحالة، لا تتأثر مجموعة محدودة من المعاملات فقط، بل قد يتعطل الجزء الأكبر من التدفقات النقدية المتوقعة للشركة.
وتستمر الالتزامات المالية في مواعيدها، بينما تصبح الأموال الناتجة عن المبيعات غير متاحة للاستخدام.
وهنا تظهر مخاطر تركّز المبيعات: نجاح النشاط في قناة واحدة لا يعني بالضرورة أنه يتمتع بالمرونة المالية الكافية لمواجهة اضطراب هذه القناة.
لذلك، ينبغي ألا يقتصر تقييم المنصات على حجم المبيعات الذي تحققه، بل يجب أن يشمل انتظام التسويات وتكلفة التحصيل ومدى اعتماد السيولة التشغيلية على كل منصة.
ثانيًا: ما المقصود بمخاطر تركّز المبيعات عبر منصة واحدة؟#
يشير تركّز المبيعات إلى اعتماد نسبة مرتفعة من إيرادات الشركة على قناة بيع أو منصة محددة.
ويختلف هذا المفهوم عن تركّز العملاء؛ فقد تضم المنصة آلاف العملاء النهائيين، لكن اعتماد الشركة عليها في الوصول إليهم أو تحصيل المدفوعات قد يخلق خطرًا مشتركًا يتعلق بقناة البيع نفسها.
ويُعد الاعتماد المفرط على عدد محدود من مصادر الإيرادات أحد أشكال مخاطر التركّز التجاري التي قد تجعل الشركة أكثر عرضة للاضطرابات المالية والتشغيلية.
وفي التجارة الإلكترونية، يمكن التمييز بين ثلاثة أنواع رئيسية من التركّز.
تركّز المبيعات: اعتماد نسبة كبيرة من الإيرادات على منصة واحدة.
تركّز التحصيلات: اعتماد الشركة على جهة محددة في تحويل معظم الأموال الناتجة عن المبيعات.
تركّز العمليات التشغيلية: ارتباط إدارة الطلبات أو المخزون أو الشحن أو الوصول إلى العملاء بالمنصة نفسها.
وقد توجد هذه المخاطر مجتمعة أو بصورة منفصلة.
فعلى سبيل المثال، قد تبيع الشركة عبر ثلاث منصات مختلفة، لكنها تستخدم مزود دفع واحدًا لتحصيل معظم الأموال، فتظل معرضة لمخاطر تركّز التحصيلات.
ولهذا، يجب تحليل مصادر المبيعات ومسارات الحصول على النقد بصورة مستقلة.
ثالثًا: كيف تحسب نسبة تركّز المبيعات في منصة واحدة؟#
يمكن قياس تركّز المبيعات باستخدام نسبة إيرادات المنصة إلى إجمالي إيرادات النشاط خلال فترة محددة.
\[ \text{نسبة تركّز المبيعات} = \frac{\text{مبيعات المنصة}}{\text{إجمالي المبيعات}} \times 100 \]
مثال توضيحي:
لنفترض أن متجرًا إلكترونيًا يحقق مبيعات شهرية تبلغ مليون جنيه، موزعة على القنوات التالية:
قناة البيع | المبيعات الشهرية | النسبة |
|---|---|---|
المنصة الرئيسية | 750,000 جنيه | 75% |
المتجر الإلكتروني المستقل | 150,000 جنيه | 15% |
منصات أخرى | 100,000 جنيه | 10% |
الإجمالي | 1,000,000 جنيه | 100% |
توزيع المبيعات الشهرية — مثال افتراضي
■ المتجر المستقل
■ المنصة الرئيسية
■ منصات أخرى
جميع الأرقام افتراضية لأغراض التوضيح.
في هذا المثال، تعتمد الشركة على المنصة الرئيسية في تحقيق 75% من مبيعاتها.
وهذه النسبة تستدعي تحليل درجة اعتماد النشاط على المنصة، لكنها لا تعني وجود مستوى خطر ثابت لجميع الشركات.
فالتقييم يتأثر أيضًا بانتظام التسويات، وهامش الربح، وقدرة الشركة على الانتقال إلى قنوات أخرى، ومدى توافر احتياطيات نقدية.
ويُفضل حساب النسبة بصورة شهرية وربع سنوية، حتى يمكن اكتشاف زيادة التركّز بمرور الوقت.
رابعًا: لماذا يكون تأخر التسويات أكثر خطورة عند تركّز المبيعات؟#
عندما تعتمد الشركة على عدة قنوات مستقلة للتحصيل، قد تتمكن التدفقات النقدية الواردة من إحدى القنوات من تعويض تأخر قناة أخرى جزئيًا.
أما إذا كانت معظم الأموال تأتي من منصة واحدة، فإن تأخر التسوية قد يؤثر على أغلب التحصيلات المتوقعة في الفترة نفسها.
ويزداد أثر ذلك عندما تكون الشركة مطالبة بسداد تكاليف الشحن والمخزون والإعلانات والرواتب قبل استلام قيمة المبيعات.
ويمكن أن ينتج عن التأخير عدد من الآثار الاقتصادية المتتابعة:
انخفاض النقد المتاح للوفاء بالالتزامات.
زيادة الاحتياج إلى تمويل رأس المال العامل.
تأجيل شراء المخزون أو تنفيذ الطلبات الجديدة.
ارتفاع تكلفة الاقتراض قصير الأجل.
احتمال فقدان مبيعات مستقبلية.
زيادة حساسية النشاط لأي تأخير إضافي في التسويات.
ولا تعني هذه النتائج أن الشركة ستتكبد جميعها بالضرورة، بل تتوقف على ظروفها المالية وقدرتها على إدارة النقد.
كما أن ظهور الرصيد في كشوف المنصة لا يعني توافره فعليًا لتمويل النفقات التشغيلية.
ولهذا، يصبح توقيت التحصيل عاملًا لا يقل أهمية عن قيمة الإيرادات المسجلة.
خامسًا: كيف تحسب فجوة السيولة الناتجة عن تأخر تسويات المنصة الرئيسية؟#
يبدأ التحليل المالي بتحديد التدفقات النقدية التي كان يُتوقع الحصول عليها، ومقارنتها بالالتزامات المطلوب سدادها خلال الفترة نفسها.
ويمكن استخدام المعادلة المبسطة التالية:
\[ \begin{aligned} \text{فجوة السيولة} ={}& \text{المدفوعات المستحقة}\\ &-\text{النقد المتاح والتحصيلات المؤكدة} \end{aligned} \]
ولا تمثل النتيجة فجوة تمويلية إلا عندما تكون موجبة.
مثال عملي:
لنفترض أن شركة تعتمد على منصة واحدة في معظم مبيعاتها، وقد تأخر تحويل مستحقات بقيمة 300,000 جنيه.
وخلال الأسبوعين التاليين، كانت بياناتها النقدية كالتالي:
البيان | القيمة |
|---|---|
مستحقات محتجزة لدى المنصة | 300,000 جنيه |
النقد المتاح | 90,000 جنيه |
تحصيلات مؤكدة من قنوات أخرى | 40,000 جنيه |
الالتزامات المطلوب سدادها | 230,000 جنيه |
فجوة السيولة المتوقعة | 100,000 جنيه |
رغم أن الرصيد المحتجز يبلغ 300,000 جنيه، فإن فجوة السيولة خلال الفترة المحددة تبلغ 100,000 جنيه وفقًا لهذه الافتراضات.
ويساعد هذا التمييز الشركة على تحديد حجم التمويل الذي تحتاج إليه فعلًا بدلًا من محاولة تمويل كامل المبالغ المحتجزة.
لكن ينبغي إعداد التوقعات حسب تواريخ الاستحقاق، لأن توزيع المدفوعات والتحصيلات قد يؤدي إلى فجوة مؤقتة أكبر خلال بعض الأيام.
سادسًا: ما تكلفة الاعتماد على منصة واحدة عند تعطل التسويات؟#
لا يمكن قياس الخسارة المالية بمجرد جمع الأموال المحتجزة.
فقد تظل هذه الأموال مستحقة للشركة ويمكن تحصيلها لاحقًا، بينما تنشأ التكلفة الاقتصادية الفعلية من النتائج المترتبة على تأخر إتاحتها.
ومن أهم هذه التكاليف:
1. تكلفة التمويل البديل
الفوائد والرسوم التي تتحملها الشركة لتغطية نقص النقد.
2. تكلفة الفرصة البديلة
العوائد المحتملة التي قد تفقدها نتيجة عدم قدرتها على استثمار الأموال في نشاط مربح.
3. التكاليف التشغيلية الإضافية
مثل رسوم إعادة الجدولة أو النفقات التي تنشأ بسبب تعديل خطط الشراء أو التشغيل.
4. هامش المساهمة المفقود
وهو الجزء من إيرادات المبيعات المحتملة الذي كان سيبقى بعد خصم تكاليفها المتغيرة، إذا ثبت أن نقص السيولة تسبب في عدم تنفيذها.
5. تكاليف الإجراءات التصحيحية
مثل الانتقال العاجل إلى منصة بديلة أو تطوير قنوات تحصيل جديدة.
ويجب الفصل بين التكاليف الفعلية والخسائر المحتملة، وتجنب احتساب الأثر الاقتصادي نفسه أكثر من مرة.
سابعًا: مثال رقمي لحساب تكلفة التمويل الناتجة عن تأخر التسويات#
لنفترض أن شركة تحتاج إلى تمويل مؤقت بقيمة 200,000 جنيه لتعويض جزء من المستحقات المتأخرة لدى المنصة.
وافترض أن معدل تكلفة التمويل السنوي يبلغ 24%، وأن مدة التأخير 30 يومًا.
يمكن حساب تكلفة الفائدة البسيطة كما يلي:
\[ \text{تكلفة التمويل} = 200{,}000 \times 24\% \times \frac{30}{365} \]
تكلفة التمويل التقديرية
3,945 جنيهًا
تمويل 200,000 جنيه لمدة 30 يومًا بمعدل سنوي افتراضي 24%، قبل احتساب الرسوم.
وقد ترتفع التكلفة إذا استمر التأخير أو تحملت الشركة رسومًا إضافية.
كما قد تكون التكلفة أقل إذا وصل جزء من المستحقات خلال الفترة وانخفض التمويل المستخدم.
ولا تمثل نسبة التمويل المفترضة سعرًا فعليًا من مؤسسة مالية أو مؤشرًا معتمدًا للسوق.
ويُفضل حساب التكلفة وفق الرصيد اليومي المستخدم من التمويل بدلًا من الاعتماد على إجمالي مبلغ ثابت إذا كانت التدفقات النقدية تتغير خلال الشهر.
ثامنًا: كيف يؤثر تركّز المبيعات على ربحية النشاط؟#
قد يكون الاعتماد على منصة واحدة مربحًا من الناحية التشغيلية.
فالمنصة الكبيرة قد تمنح الشركة إمكانية الوصول إلى عملاء جدد بتكلفة تسويقية منخفضة نسبيًا، أو توفر خدمات لوجستية تقلل بعض المصروفات.
لكن يجب مقارنة هذه المزايا بالتكاليف والمخاطر المالية المرتبطة بالاعتماد عليها.
ولا يكفي النظر إلى حجم الإيرادات؛ فقد تختلف هوامش الربح والعمولات والمرتجعات بين المنصات.
ولذلك، ينبغي حساب هامش المساهمة أو الربحية لكل قناة بيع بعد احتساب التكاليف المرتبطة بها.
مثال توضيحي:
إذا كانت إحدى المنصات تحقق مبيعات شهرية بقيمة 750,000 جنيه، وكان هامش المساهمة 18%، فإن هامش مساهمتها الشهري يبلغ 135,000 جنيه.
لكن عند تأخر التسويات، قد تضطر الشركة إلى تحمل تكاليف تمويل إضافية تؤثر على العائد الاقتصادي لهذه القناة.
ولا يعني ذلك أن المنصة أصبحت غير مربحة تلقائيًا، وإنما ينبغي إدراج تكلفة التمويل والمخاطر المتوقعة ضمن تقييمها المالي.
وقد تكشف المقارنة أن قناة تحقق مبيعات أقل توفر تدفقات نقدية أسرع أو أكثر انتظامًا، مما يجعلها مفيدة لتنويع مصادر السيولة.
تاسعًا: هل تنويع قنوات البيع أفضل اقتصاديًا من الاستمرار مع منصة واحدة؟#
قد يبدو تنويع قنوات البيع حلًا مباشرًا لمخاطر التركّز، لكنه يتطلب تقييمًا ماليًا قبل اتخاذ القرار.
فإنشاء متجر مستقل أو الانضمام إلى منصات جديدة قد يستلزم تكاليف تقنية وتسويقية وتشغيلية إضافية.
وقد يكون الوصول إلى العملاء عبر المنصة الحالية أكثر كفاءة من بناء قناة جديدة خلال المراحل الأولى للنشاط.
لذلك، ينبغي مقارنة البدائل وفقًا لمعايير مالية واضحة.
معيار المقارنة | الاستمرار في منصة واحدة | تنويع قنوات البيع |
|---|---|---|
تكلفة التشغيل | قد تكون أقل | قد تزيد بسبب تعدد القنوات |
الوصول إلى العملاء | يعتمد على جمهور المنصة | يتوزع بين مصادر مختلفة |
مخاطر تأخر التسويات | أكثر تركّزًا | قد تنخفض إذا استقلت قنوات التحصيل |
إدارة المخزون | قد تكون أبسط | قد تتطلب تنسيقًا إضافيًا |
المرونة التشغيلية | تعتمد على المنصة | قد تتحسن مع التنويع |
تكاليف التسويق | مرتبطة بنموذج المنصة | قد تتطلب استثمارات إضافية |
ولا يعني التنويع بالضرورة انخفاض المخاطر إذا كانت القنوات الجديدة تعتمد على مزود الدفع نفسه أو على البنية التشغيلية نفسها.
ولهذا ينبغي أن يشمل قرار التنويع قنوات البيع والتحصيل معًا.
وتشير إرشادات التجارة الدولية الأسترالية إلى أن استخدام الأسواق الإلكترونية يمكن أن يساعد الشركات على توسيع قاعدة العملاء وتوزيع المخاطر عبر أسواق مختلفة.
عاشرًا: كيف تقارن تكلفة التنويع بالخسائر المحتملة من الاعتماد على منصة واحدة؟#
يمكن بناء نموذج مالي لتحديد ما إذا كانت تكلفة إنشاء قناة بيع إضافية مبررة اقتصاديًا.
ويتضمن النموذج تقدير تكاليف تأسيس القناة الجديدة وتشغيلها، وحجم المبيعات المتوقع، وهامش المساهمة، ومدى تأثيرها على مخاطر السيولة.
مثال افتراضي:
لنفترض أن إنشاء قناة بيع مستقلة يتطلب تكلفة تأسيس قدرها 60,000 جنيه، ومصروفات تشغيل وتسويق إضافية قدرها 8,000 جنيه شهريًا.
في هذه الحالة، تبلغ التكلفة النقدية الإضافية خلال السنة الأولى:
\[ 60{,}000 + (8{,}000 \times 12) =156{,}000\text{ جنيه} \]
لكن هذه التكلفة يجب مقارنتها بالمساهمة المالية المتوقعة من المبيعات الجديدة، لا بقيمة المخاطر المحتملة وحدها.
فإذا حققت القناة مبيعات إضافية حقيقية، يجب حساب هامش مساهمتها بعد التكاليف المتغيرة.
أما إذا كانت المبيعات الجديدة مجرد انتقال من المنصة الرئيسية إلى القناة المستقلة، فيجب حساب الفرق الصافي بين ربحية القناتين بدلًا من اعتبار جميع المبيعات إيرادات إضافية.
كما يجب تقدير القيمة الاقتصادية لتحسين انتظام التحصيل وتقليل احتمالات تعطل النشاط، دون افتراض أن جميع الخسائر المحتملة كانت ستحدث بالضرورة.
الحادي عشر: كيف يساعد تحليل السيناريوهات في تقدير مخاطر التركّز؟#
يساعد تحليل السيناريوهات على اختبار مدى قدرة النشاط على مواجهة تأخر تسويات المنصة الرئيسية.
لنفترض أن متجرًا لديه مستحقات متوقعة من المنصة بقيمة 300,000 جنيه، ويحتاج إلى تمويل فجوة نقدية مؤقتة قدرها 150,000 جنيه طوال مدة التأخير.
وباستخدام معدل تكلفة تمويل سنوي افتراضي يبلغ 24%، يمكن تقدير الأثر وفق السيناريوهات التالية:
السيناريو | مدة التأخير | تكلفة التمويل التقديرية |
|---|---|---|
تأخير محدود | 7 أيام | 690 جنيهًا |
تأخير متوسط | 15 يومًا | 1,479 جنيهًا |
تأخير ممتد | 30 يومًا | 2,959 جنيهًا |
يوضح المثال أن استمرار التأخير يرفع تكلفة التمويل حتى عندما لا تتغير قيمة المبلغ المحتجز.
لكن التكلفة الفعلية تعتمد على حجم العجز اليومي والمدة التي تحتاج فيها الشركة إلى التمويل.
وينبغي أن يشمل تحليل السيناريوهات أيضًا احتمال تعليق جزء من المستحقات بدلًا من جميعها، أو وصول تسويات جزئية، أو حدوث زيادة موسمية في المدفوعات التشغيلية.
الثاني عشر: ما المؤشرات المالية التي تكشف ارتفاع مخاطر الاعتماد على منصة واحدة؟#
يمكن للشركة إعداد لوحة متابعة مالية تتضمن مجموعة من المؤشرات الأساسية.
نسبة تركّز المبيعات: توضح حصة المنصة الرئيسية من إجمالي الإيرادات.
نسبة تركّز التحصيلات: توضح حصة الجهة الرئيسية من التدفقات النقدية المتوقع تحصيلها.
متوسط مدة التسوية: يقيس الفترة بين استحقاق المستحقات واستلامها فعليًا وفق تعريف موحد.
نسبة المستحقات المتأخرة: تقارن المبالغ التي تجاوزت مواعيد استحقاقها بإجمالي المستحقات الواجبة الأداء.
أيام التغطية النقدية: توضح المدة التي يمكن خلالها تغطية المدفوعات التشغيلية باستخدام النقد المتاح، وفق الافتراضات المعتمدة.
تكلفة التمويل المرتبطة بالتأخير: تقيس المصروفات الإضافية التي تتحملها الشركة بسبب الحاجة إلى تمويل بديل.
ويساعد تتبع هذه المؤشرات على اكتشاف تغيرات المخاطر قبل تحولها إلى أزمة نقدية.
ولا توجد نسبة تركّز واحدة يمكن اعتبارها حدًا آمنًا لجميع الشركات؛ إذ ينبغي تحديد مستويات الإنذار بناءً على نموذج النشاط وهوامش الربح والاحتياطيات والظروف التشغيلية.
الثالث عشر: كيف تضع خطة سيولة طارئة عند تأخر تسويات المنصة؟#
تحتاج الشركة التي تعتمد على منصة واحدة إلى خطة مالية واضحة للتعامل مع احتمالات تعليق المستحقات أو تأخر تحويلها.
وتبدأ الخطة بإعداد توقعات للتدفقات النقدية خلال فترة تتراوح، مثلًا، بين 8 و13 أسبوعًا، وفق طبيعة النشاط.
ويجب أن تتضمن التوقعات النقد المتاح، والتحصيلات المتوقعة من كل قناة، والمصروفات التشغيلية، والالتزامات المستحقة للموردين، وأي مدفوعات تمويلية.
وتؤكد إرشادات البنك البريطاني للأعمال أهمية إعداد توقعات التدفقات النقدية لاكتشاف حالات العجز المحتملة مبكرًا وتحديد احتياجات رأس المال العامل.
ويمكن تنفيذ خطة السيولة الطارئة عبر خمس مراحل مترابطة:
1. تحديد النقد المتاح: حصر الأموال القابلة للاستخدام الفوري، دون إدراج المستحقات التي لم يتأكد موعد تحصيلها.
2. تصنيف الالتزامات: التمييز بين المصروفات الضرورية لاستمرار النشاط والمصروفات التي يمكن تأجيلها دون آثار تشغيلية كبيرة.
3. تقدير سيناريوهات التأخير: حساب العجز المتوقع عند تأخر التسوية أسبوعًا أو أسبوعين أو شهرًا.
4. تحديد بدائل التمويل: دراسة استخدام الاحتياطيات النقدية، أو التفاوض مع الموردين، أو الاستفادة من تمويل قصير الأجل مناسب.
5. المراجعة والتحديث: مقارنة التدفقات الفعلية بالتوقعات وتعديل القرارات عند تغير مواعيد التسوية.
ويجب ألا تعتمد الخطة على افتراض أن المنصة ستفرج عن جميع المستحقات في موعد غير مؤكد.
بل ينبغي اختبار قدرة الشركة على الاستمرار حتى عند استمرار التأخير لفترة أطول من المتوقع.
الرابع عشر: هل يمكن تقليل المخاطر دون مغادرة المنصة الرئيسية؟#
ليس من الضروري أن يكون تقليل مخاطر التركّز مرادفًا للتوقف عن التعامل مع المنصة التي تحقق أكبر المبيعات.
فقد تكون المنصة ذات أهمية استراتيجية، ويكون التخلي عنها أكثر تكلفة من الاستمرار في استخدامها مع تحسين إدارة المخاطر.
ومن الخيارات العملية الممكنة زيادة الاحتياطي النقدي تدريجيًا، وتحسين التنبؤ بالتسويات، ومراجعة العمولات والخصومات، وتوزيع الإنفاق التسويقي بصورة أكثر توازنًا.
كما يمكن دراسة تشغيل متجر مستقل بصورة تدريجية دون تحويل جميع المبيعات إليه دفعة واحدة.
وقد يكون من المناسب مراجعة شروط التسوية مع المنصة، خصوصًا عندما تحقق الشركة حجم معاملات كبيرًا يسمح بإمكانية التفاوض التجاري.
ومن المفيد أيضًا تقليل الاعتماد على قناة واحدة في التحصيل، بشرط ألا تنشأ تكاليف إضافية تفوق المنافع المتوقعة.
فالهدف الاقتصادي ليس الوصول إلى أقل نسبة تركّز ممكنة بأي تكلفة، وإنما تحقيق توازن بين ربحية القنوات التجارية ومخاطر السيولة واستمرارية النشاط.
الخامس عشر: كيف يساعد التقييم المالي المتخصص في اتخاذ قرار التنويع؟#
يتطلب الاختيار بين الاستمرار في منصة واحدة أو توسيع قنوات البيع تحليلًا يتجاوز مقارنة الإيرادات الشهرية.
فقد تحقق المنصة الرئيسية هامش ربح مرتفعًا، لكنها تعرض الشركة لمخاطر تأخر التحصيل.
وفي المقابل، قد توفر قناة أخرى تسويات أسرع، لكنها تتطلب تكاليف تسويق وتشغيل أكبر.
ويمكن للتقييم المالي المتخصص أن يساعد في إعداد مقارنة تشمل ربحية كل قناة، وتكلفة اكتساب العملاء، وانتظام التحصيلات، والاحتياج إلى رأس المال العامل، والتكاليف الإضافية الناتجة عن التأخير.
كما يمكن تحليل مخاطر تركّز الإيرادات والتحصيلات، وحساب فجوات السيولة المحتملة، وإعداد توقعات للتدفقات النقدية في ظروف التشغيل العادية والطارئة.
ومن المهم أن يفصل التقرير المالي بين ثلاثة عناصر: الخسائر التي حدثت فعلًا، والتكاليف المتوقعة وفق سيناريوهات محددة، والمنافع المحتملة لتنويع مصادر الإيرادات.
ويساعد هذا التحليل الإدارة على اتخاذ قرار مدروس بشأن الاستثمار في قنوات جديدة أو تعديل سياسة التمويل أو الاحتفاظ باحتياطي نقدي إضافي.
كما يوفر أساسًا واضحًا عند مناقشة تأثير تأخر التسويات مع الشركاء أو المستثمرين أو الجهات الممولة.
الخلاصه: تنويع مصادر المبيعات يحمي السيولة عندما يكون مبنيًا على تحليل مالي#
قد يمنح الاعتماد على منصة تجارة إلكترونية واحدة الشركة فرصًا قوية للنمو، لكنه قد يزيد تعرضها للمخاطر إذا أصبحت معظم مبيعاتها وتحصيلاتها مرتبطة بهذه المنصة.
وعندما تتأخر التسويات أو تُعلق المستحقات، قد تواجه الشركة نقصًا في السيولة وارتفاعًا في تكاليف التمويل، حتى إذا استمرت المبيعات والأرباح المحاسبية عند مستويات جيدة.
ولا يعني ذلك أن التنويع هو الحل الأفضل في جميع الحالات، بل يجب مقارنة تكلفة إنشاء وتشغيل قنوات إضافية بالمنافع المالية المتوقعة وقدرتها على تقليل مخاطر التعطل.
ولهذا، ينبغي أن يعتمد القرار على قياس تركّز المبيعات والتحصيلات، وتحليل فجوات النقد، وتقييم سيناريوهات تأخر التسوية، واختبار قدرة النشاط على الوفاء بالتزاماته.
إذا كان نشاطك التجاري يعتمد على منصة واحدة لتحقيق معظم مبيعاته، أو تواجه تأخرًا متكررًا في تسوية المستحقات، يمكنك طلب تقييم مالي متخصص لقياس مخاطر تركّز الإيرادات، وتحديد الخسائر والتكاليف المحتملة، ومقارنة خيارات تنويع قنوات البيع والتحصيل، ووضع خطة عملية لإدارة التدفقات النقدية والسيولة الطارئة.