أولًا: ماذا يحدث عندما يرفض مزود الدفع تسوية العمليات المكتملة؟#
تعتمد المتاجر الإلكترونية والشركات الرقمية على مزودي خدمات الدفع لتحصيل المدفوعات من العملاء وإتمام المعاملات المالية المرتبطة بالمبيعات والخدمات.
وفي الوضع المعتاد، ينفذ العميل عملية الدفع، وتظهر المعاملة في النظام، ثم تُدرج المبالغ المستحقة ضمن دورة التسوية المالية وفقًا للاتفاق مع مزود الخدمة.
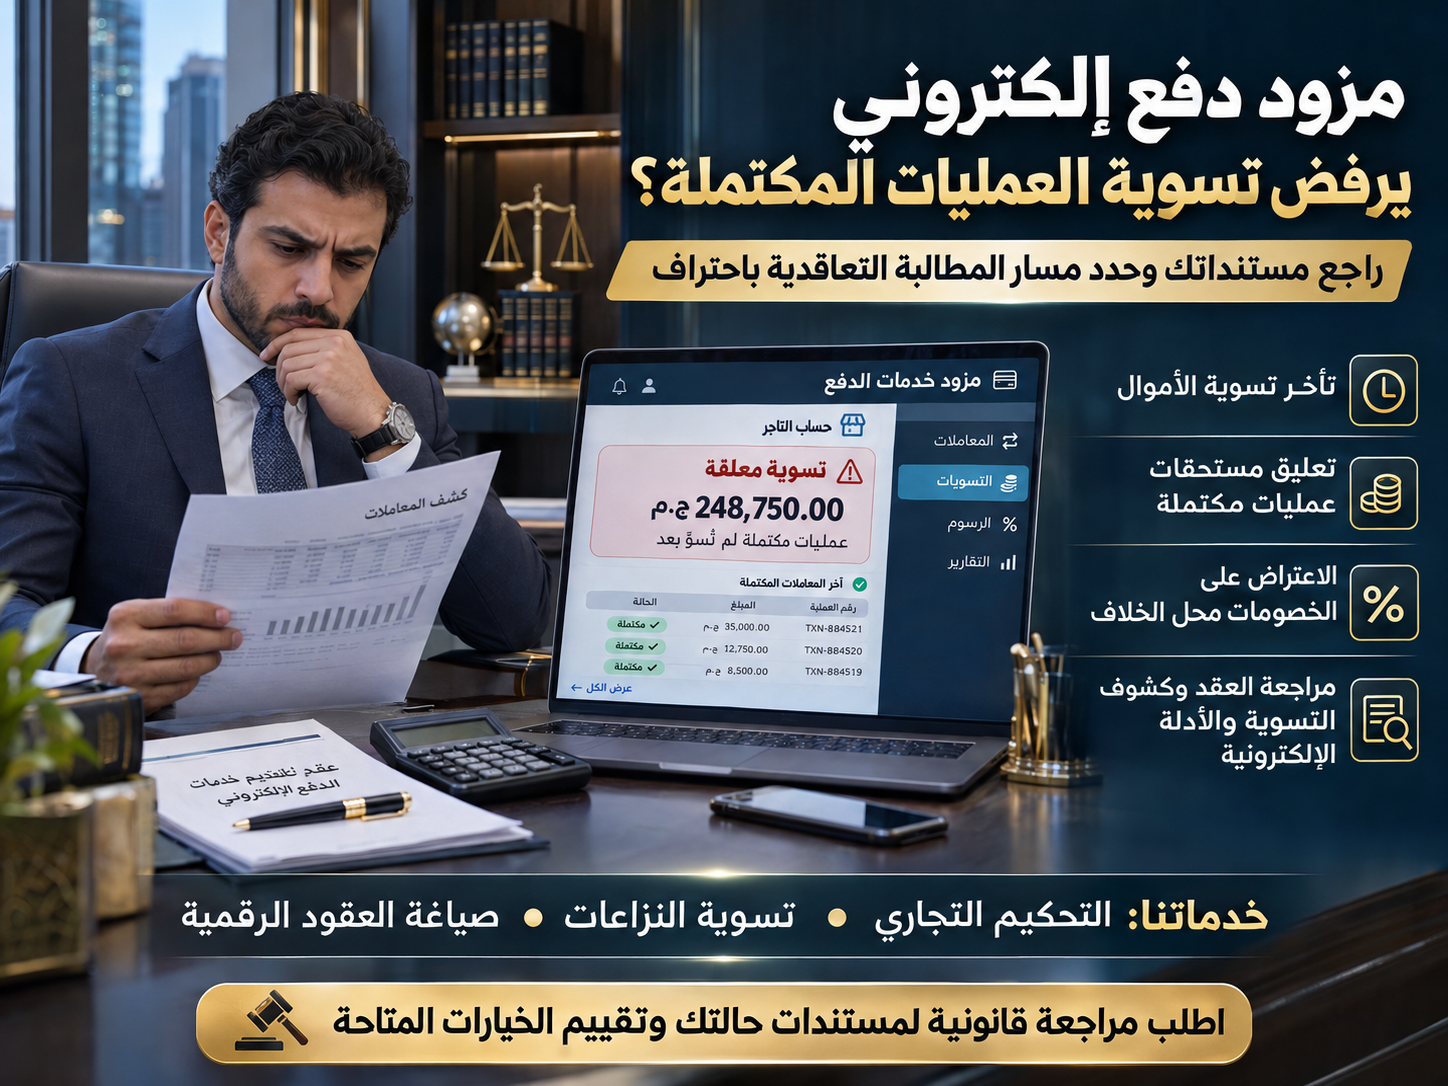
لكن قد يواجه التاجر موقفًا مختلفًا؛ إذ تظهر عشرات أو مئات المعاملات باعتبارها ناجحة، بينما لا تصل الأموال إلى حسابه البنكي في الموعد المتوقع.
وقد يتلقى التاجر إشعارًا بتعليق التسوية، أو يكتشف استقطاع مبالغ من إجمالي العمليات، أو يجد اختلافًا بين تقارير التحصيل والمبالغ التي جرى تحويلها.
وتزداد خطورة المشكلة عندما يعتمد النشاط التجاري على هذه الأموال لتمويل المشتريات أو سداد رواتب العاملين أو الوفاء بالتزاماته تجاه الموردين.
ومع ذلك، فإن نجاح عملية الدفع لا يعني بالضرورة أن قيمتها أصبحت مستحقة التحويل فورًا.
فقد تمر المعاملة بمراحل متعددة تتعلق بالتفويض والتحصيل والتسوية والتحويل، وقد تخضع لمدد زمنية أو احتياطيات مالية أو إجراءات مراجعة منصوص عليها في العقد.
لذلك، تبدأ المعالجة القانونية الصحيحة بتحديد المرحلة التي توقفت عندها الأموال والجهة المسؤولة عن تحويلها، بدلًا من الاكتفاء بالاعتراض على تأخر وصول الرصيد.
ثانيًا: ما الفرق بين نجاح عملية الدفع واستحقاق التسوية المالية؟#
من أهم المسائل التي ينبغي أن يفهمها التاجر الفرق بين حالة المعاملة داخل بوابة الدفع وبين استحقاق المبلغ ماليًا.
فقد تتضمن دورة المدفوعات الإلكترونية عدة مراحل، تختلف تفاصيلها بحسب وسيلة الدفع والنظام المستخدم:
1. الموافقة على الدفع (Authorization):
وهي المرحلة التي يحصل فيها النظام على موافقة الجهة المختصة على العملية، ولا تعني وحدها بالضرورة إتمام التحصيل أو التسوية.
2. تحصيل قيمة المعاملة (Capture):
وهي المرحلة التي يتم فيها تأكيد تحصيل المبلغ وفقًا لآلية الدفع المستخدمة.
3. التسوية المالية (Settlement):
وهي عملية احتساب وتحويل الأموال بين الأطراف المعنية بالنظام المالي، وفقًا للقواعد والمواعيد المقررة.
4. تحويل مستحقات التاجر (Merchant Payout):
وهي المرحلة التي تُحوّل فيها المبالغ المستحقة إلى الحساب البنكي المحدد للتاجر، بعد تطبيق التسويات والرسوم والخصومات الصحيحة.
وقد تكون المعاملة ناجحة لدى العميل بينما لا تزال خاضعة لدورة التسوية أو لإجراء مراجعة مشروع.
لهذا، يجب فحص العقد والتقارير الفنية والمالية لتحديد ما إذا كان التأخير يمثل مخالفة تعاقدية أم يدخل ضمن الإجراءات المسموح بها.
ثالثًا: هل يحق لمزود خدمات الدفع تعليق مستحقات التاجر؟#
لا يمكن اعتبار كل تعليق للتسوية مخالفة قانونية، كما لا يجوز افتراض أن لمزود الدفع سلطة مطلقة في الاحتفاظ بالأموال.
فقد تتضمن اتفاقيات خدمات الدفع حالات تسمح بتعليق مبالغ أو تأخير تحويلها، مثل:
وجود عمليات استرداد أموال لم تُحسم بعد.
الاعتراض على مدفوعات بواسطة أصحاب البطاقات.
ظهور معاملات تحتاج إلى التحقق من مشروعيتها.
وجود احتياطي مالي متفق عليه لتغطية مخاطر محددة.
نقص مستندات التحقق من بيانات التاجر.
وجود رسوم أو التزامات مالية مستحقة وفقًا للعقد.
ضرورة استكمال إجراءات امتثال أو مراجعة تفرضها القواعد المنطبقة.
لكن مشروعية التعليق تتوقف على طبيعة السبب، والعقد المبرم، والقواعد التنظيمية، ومدى التزام مزود الخدمة بالإجراءات المطلوبة.
وفي مصر، تقرر المادة 147 من القانون المدني رقم 131 لسنة 1948 مبدأ القوة الملزمة للعقد، كما تتطلب المادة 148 تنفيذ الالتزامات التعاقدية بطريقة تتفق مع حسن النية.
وبالتالي، ينبغي تقييم ما إذا كان تعليق التسوية مستندًا إلى شرط تعاقدي صحيح، وما إذا كانت أسباب تطبيقه متوافرة بالفعل، وما إذا التزم مزود الدفع بحدود ذلك الشرط.
ولا يكفي وصف المبلغ بأنه «قيد المراجعة» أو «معلق» لإثبات مشروعية احتجازه دون فحص الظروف والمستندات ذات الصلة.
رابعًا: ما المستندات المطلوبة لإثبات مستحقات العمليات المكتملة؟#
تُعد قوة الملف المستندي من أهم العوامل المؤثرة في تقييم النزاع وإثبات المطالبة المالية.
فكلما أمكن ربط المعاملة بقيمتها وحالتها وموعد تسويتها، أصبح من الأسهل تحديد المبلغ محل المطالبة.
1. عقد خدمات الدفع الإلكتروني
يجب الاحتفاظ بنسخة من الاتفاقية المبرمة مع مزود الخدمة، بما يشمل الملاحق والشروط الإلكترونية والتعديلات ذات الصلة.
وينبغي مراجعة بنود التسوية، والعمولات، والاحتياطيات، وتعليق التحويلات، والاعتراضات، وإنهاء التعاقد، وتسوية النزاعات.
2. تقارير عمليات الدفع
تشمل البيانات المهمة رقم المعاملة المرجعي (Transaction ID)، وقيمتها، وتاريخها، وحالتها الفنية والمالية، ووسيلة الدفع، وأي عمليات استرداد أو إلغاء مرتبطة بها.
ويُفضل الاحتفاظ ببيانات المعاملات في صيغ قابلة للمراجعة، مع مراعاة حماية بيانات العملاء وعدم الاحتفاظ بمعلومات دفع حساسة بصورة غير مصرح بها.
3. كشوف التسوية المالية
توضح هذه الكشوف العمليات التي دخلت ضمن دورة التسوية، والمبالغ الإجمالية، والرسوم، والخصومات، والمستحقات الصافية.
كما تساعد على اكتشاف الفروق بين المبالغ التي تم تحصيلها وتلك التي أصبحت مستحقة التحويل.
4. كشوف الحساب البنكية
يجب الحصول على كشوف الحساب الخاص باستقبال المدفوعات، لإثبات المبالغ التي وردت بالفعل وتحديد التحويلات المتأخرة أو غير المكتملة.
5. الفواتير ومستندات تنفيذ الطلبات
يمكن أن تساعد الفواتير، وإثباتات التسليم، وسجلات تنفيذ الخدمات في تأكيد العلاقة بين العمليات المالية والمعاملات التجارية الفعلية.
6. المراسلات والإشعارات الرسمية
ينبغي حفظ رسائل البريد الإلكتروني، وتذاكر الدعم الفني، وإشعارات تعليق الحساب أو التسوية، وأي مراسلات تتضمن أسباب التأخير أو وعودًا بمواعيد الدفع.
7. مستندات الاعتراض على الخصومات
إذا كان النزاع متعلقًا برسوم أو غرامات أو عمليات استرداد، ينبغي جمع ما يثبت تفاصيل كل خصم ومصدره والاعتراض المقدم بشأنه.
ولا يشترط أن تكون جميع هذه المستندات متاحة في كل نزاع، لكن اكتمال البيانات الأساسية يساعد على بناء مطالبة مالية أكثر دقة.
خامسًا: كيف تُثبت قيمة المبالغ المستحقة لدى مزود الدفع؟#
قد تظهر في لوحة تحكم التاجر قيمة إجمالية للمدفوعات الناجحة، لكنها تختلف عن صافي المبلغ المستحق للتحويل.
ولتحديد قيمة المطالبة بصورة صحيحة، ينبغي إعداد كشف تسوية مالي يوضح العلاقة بين إجمالي العمليات والرسوم والخصومات والمبالغ التي سبق تحويلها.
ويمكن استخدام المعادلة التالية:
\[ \begin{aligned} \text{المستحقات المتأخرة} ={}& \text{العمليات المستحقة للتسوية}\\ &- \text{العمولات والخصومات الصحيحة}\\ &- \text{المبالغ المحولة سابقًا} \end{aligned} \]
مع مراعاة أي احتياطيات تعاقدية أو تسويات معلقة لم يحل موعد صرفها.
مثال توضيحي:
لنفترض أن شركة تجارة إلكترونية سجلت عمليات دفع أصبحت مستحقة التسوية بقيمة 350,000 جنيه، وكانت التفاصيل كما يلي:
البيان | القيمة |
|---|---|
إجمالي العمليات المستحقة للتسوية | 350,000 جنيه |
رسوم وعمولات صحيحة | 10,000 جنيه |
مرتجعات وخصومات صحيحة | 15,000 جنيه |
مبالغ سبق تحويلها | 250,000 جنيه |
الرصيد المتبقي المستحق | 75,000 جنيه |
إذا لم توجد أسباب تعاقدية أو قانونية أخرى تؤثر على استحقاق هذا الرصيد، فقد يشكل مبلغ 75,000 جنيه أساسًا لمطالبة مالية موثقة.
ومن المهم إعداد جدول مستقل للعمليات المتنازع عليها، يتضمن رقم كل معاملة، وتاريخها، وقيمتها، وحالة التسوية، وسبب الاعتراض.
ولا ينبغي إدراج العمليات المعلقة بصورة مشروعة ضمن المبالغ المستحقة فورًا دون التحقق من موعد استحقاقها.
سادسًا: ما القيمة القانونية لسجلات الدفع والأدلة الإلكترونية؟#
تعتمد النزاعات مع مزودي خدمات الدفع بدرجة كبيرة على البيانات الإلكترونية.
فغالبًا ما تكون الأدلة الأساسية عبارة عن تقارير من لوحة التحكم، وسجلات المعاملات، ورسائل البريد الإلكتروني، وإشعارات التسوية.
وقد نظم القانون المصري رقم 15 لسنة 2004 بشأن التوقيع الإلكتروني بعض الجوانب المتعلقة بحجية الكتابة والمحررات الإلكترونية.
وتنص المادة 15 منه على الحجية القانونية للكتابة والمحررات الإلكترونية في نطاق المعاملات المدنية والتجارية والإدارية، متى استوفت الشروط القانونية والفنية المقررة.
وبالتالي، يمكن الاستناد إلى السجلات الإلكترونية في إثبات بعض عناصر النزاع، لكن قيمتها الإثباتية تتوقف على مدى سلامتها وإمكانية التحقق من مصدرها ومحتواها.
ولهذا، ينبغي الاحتفاظ بالبيانات الأصلية كلما أمكن، وعدم تعديل الملفات المستخرجة من النظام، مع توثيق تواريخ استخراجها.
وقد يكون من المناسب الاستعانة بخبير فني أو محاسبي إذا كان النزاع يتعلق بفروق معقدة بين سجلات المعاملات وكشوف التسوية والتحويلات البنكية.
سابعًا: ما المسار التعاقدي للمطالبة بمستحقات عمليات الدفع المكتملة؟#
عندما يرفض مزود الدفع تحويل الأموال أو يتأخر في تسويتها، ينبغي اتباع خطوات قانونية متدرجة تتناسب مع طبيعة المشكلة وشروط التعاقد.
مراجعة العقد وشروط التسوية
تحديد مواعيد التحويل، والجهة المسؤولة عن دفع المستحقات، وحالات التعليق والاحتجاز، والرسوم المقررة، والمهل المحددة للاعتراضات.
إعداد المطالبة المالية
إعداد كشف تفصيلي بالعمليات المستحقة، وربطه بسجلات الدفع والتسوية وكشوف الحساب البنكية والمستندات التي تثبت تنفيذ المعاملات.
تقديم اعتراض رسمي لمزود الدفع
إرسال طلب مكتوب يوضح المبالغ محل النزاع، وأسباب المطالبة، والمستندات المؤيدة، مع طلب تفسير الخصومات وأسباب تعليق التسوية.
إرسال مطالبة أو إنذار قانوني
إذا لم تُحل المشكلة، يمكن دراسة إرسال إخطار رسمي يحدد الالتزامات التي يُدعى الإخلال بها، والمبالغ المطلوبة، والأساس التعاقدي، والمهلة المناسبة للاستجابة.
التفاوض ومحاولة التسوية الودية
يمكن السعي إلى صرف المبالغ غير المتنازع عليها، ومراجعة الرسوم، والاتفاق على جدول زمني لسداد الرصيد المتبقي، مع توثيق نتائج التفاوض كتابةً.
تقييم التحكيم أو الإجراءات القضائية
إذا استمر النزاع، تُراجع بنود الاختصاص القضائي أو التحكيم، والقانون الواجب التطبيق، والتكاليف المحتملة، ومدى إمكانية تنفيذ القرار أو الحكم.
ولا توجد مدة موحدة يجب على كل مزود دفع الالتزام بها لتسوية جميع أنواع المعاملات؛ فقد تختلف المواعيد وفقًا للعقد، ونوع الخدمة، والقواعد التنظيمية المنطبقة.
ثامنًا: ما دور البنك المركزي المصري في تنظيم مزودي خدمات الدفع؟#
تخضع خدمات وأنظمة الدفع في مصر لإطار تنظيمي يشمل قانون البنك المركزي والجهاز المصرفي رقم 194 لسنة 2020.
ويختص البنك المركزي المصري بالرقابة والإشراف على أنظمة وخدمات الدفع وفقًا للنطاق المحدد في القانون، بما يشمل فئات من مشغلي أنظمة الدفع ومقدمي خدمات الدفع.
وفي 19 يونيو 2025، أعلن البنك المركزي إصدار قواعد الترخيص والتسجيل لمشغلي أنظمة الدفع ومقدمي خدمات الدفع، بهدف تنظيم الأنشطة المشمولة وتعزيز سلامة وكفاءة الخدمات المالية الإلكترونية.
لكن من المهم التمييز بين الالتزامات التنظيمية لمزود الدفع وبين الحقوق التعاقدية للتاجر.
فليس كل خلاف بشأن التسوية المالية مخالفة تنظيمية، كما أن وجود رقابة على مزود الخدمة لا يعني بالضرورة أن الجهة الرقابية تتولى الفصل في جميع المطالبات التجارية الخاصة.
لذلك، ينبغي أولًا تحديد الصفة القانونية لمزود الخدمة، وما إذا كان مرخصًا أو خاضعًا لترتيبات تنظيمية معينة، وما هي آلية الشكاوى التي تنطبق عليه.
وقد يكون اللجوء إلى مسار شكوى تنظيمي مناسبًا في بعض الحالات، لكنه لا يغني بالضرورة عن المطالبة التعاقدية أو الإجراءات القضائية عند الحاجة.
تاسعًا: متى يمكن اللجوء إلى التحكيم التجاري في نزاعات الدفع الإلكتروني؟#
قد تتضمن عقود خدمات الدفع شرطًا للتحكيم التجاري عند نشوء خلاف بشأن تنفيذ الاتفاقية أو تسوية المستحقات.
وينظم القانون المصري رقم 27 لسنة 1994 التحكيم في المواد المدنية والتجارية ضمن نطاق تطبيقه.
ويعتمد اللجوء إلى التحكيم على وجود اتفاق تحكيم صحيح يشمل النزاع، مع مراعاة الشروط والإجراءات القانونية المعمول بها.
وقد يكون التحكيم مناسبًا للنزاعات ذات الطابع التجاري، خاصةً عندما تتعامل الشركات مع مزودي دفع دوليين أو تكون العقود خاضعة لترتيبات تسوية متخصصة.
لكن قبل اختياره، ينبغي تقييم تكلفة الإجراءات، ومقر التحكيم، واللغة المستخدمة، والقواعد التي تحكمه، وطبيعة الأدلة المطلوبة.
كما يجب الانتباه إلى أن اللجوء إلى التحكيم لا يكون متاحًا لمجرد رغبة أحد الأطراف فيه إذا لم يوجد أساس اتفاقي صحيح.
عاشرًا: هل يحق للتاجر المطالبة بتعويض عن تأخر التسوية؟#
قد يتسبب تأخر تحويل مستحقات المدفوعات الإلكترونية في أضرار مالية تتجاوز قيمة الأموال غير المسددة.
فقد تضطر الشركة إلى الحصول على تمويل قصير الأجل، أو تتحمل تكاليف إضافية، أو تواجه اضطرابات في تنفيذ التزاماتها التجارية.
ومع ذلك، فإن المطالبة بالتعويض تختلف عن المطالبة بأصل المستحقات.
فالأصل المالي يتطلب إثبات وجود مبلغ واجب الأداء، بينما تستلزم المطالبة بالتعويض توافر شروط المسؤولية القانونية وإثبات الضرر وعلاقته بالإخلال.
وفي نطاق القانون المدني المصري، تتناول المادة 157 بعض آثار عدم تنفيذ الالتزامات في العقود الملزمة للجانبين، بما في ذلك طلب التنفيذ أو الفسخ والتعويض عند توافر شروطه.
ولا تعني هذه القاعدة أن كل تأخير في التحويل يتيح تلقائيًا المطالبة بأي قيمة تعويضية يحددها التاجر.
بل ينبغي توثيق الأضرار الفعلية ودراسة مدى ارتباطها بالتأخير، مع مراعاة الاتفاقية والقواعد القانونية المنطبقة.
الحادي عشر: ما الأخطاء التي قد تضعف موقف التاجر في النزاع؟#
قد تتأثر قوة المطالبة القانونية بسبب أخطاء يمكن تجنبها منذ بداية التعامل مع مزود الدفع.
ومن أبرز هذه الأخطاء:
الاعتماد على إشعار نجاح الدفع دون التأكد من اكتمال مراحل التحصيل والتسوية.
عدم حفظ تقارير المعاملات قبل إغلاق الحساب أو تقييد الوصول إليه.
الخلط بين إجمالي المدفوعات وصافي المستحقات.
تجاهل مواعيد الاعتراض المنصوص عليها في العقد.
عدم التحقق من الطرف القانوني المسؤول عن تحويل الأموال.
إهمال توثيق الخصومات والمرتجعات والاحتياطيات.
توقيع مخالصة نهائية قبل مراجعة الحسابات والحقوق المتنازع عليها.
المطالبة بتعويضات مالية دون مستندات تثبت الضرر.
ويمكن تقليل هذه المخاطر من خلال تنظيم البيانات المالية، وحفظ المراسلات، ومراجعة المستندات التعاقدية قبل اتخاذ الإجراءات الرسمية.
الثاني عشر: كيف تحمي شركتك من تكرار النزاعات مع مزودي الدفع؟#
تبدأ الوقاية من النزاعات المالية بمراجعة اتفاقية خدمات الدفع قبل اعتماد المزود بوصفه قناة رئيسية لتحصيل الأموال.
وينبغي الاهتمام خصوصًا ببنود دورة التسوية، والرسوم والعمولات، وحالات تعليق التحويلات، والاحتياطيات المالية، وآليات الاعتراض وحل النزاعات.
كما يُفضل إنشاء نظام محاسبي يطابق بانتظام بين العمليات الناجحة وكشوف التسوية والتحويلات التي وصلت بالفعل إلى الحساب البنكي.
ويساعد الاحتفاظ بنسخ مؤرخة من العقود والشروط الإلكترونية وتقارير المعاملات على تسهيل المراجعة عند ظهور أي اختلاف مالي.
أما الشركات ذات الأحجام الكبيرة من المعاملات، فقد تستفيد من التفاوض على شروط أكثر وضوحًا بشأن مدد التسوية والإفراج عن المبالغ المحتجزة وآليات معالجة الاعتراضات.
الثالث عشر: كيف تساعد الاستشارة القانونية في استرداد مستحقات مزود الدفع؟#
تتطلب المنازعات المتعلقة بتسوية المدفوعات الإلكترونية فهمًا للعلاقة بين الجوانب التعاقدية والمالية والفنية.
فقد يتعلق النزاع بتفسير بند في الاتفاقية، أو اختلاف في تقارير المعاملات، أو طريقة احتساب الرسوم، أو مشروعية تعليق الأموال.
ويمكن للمستشار القانوني المتخصص في المنازعات التجارية والعقود الرقمية المساعدة في مراجعة العقد، وتحديد الالتزامات التعاقدية، وتقييم الأدلة، وإعداد المطالبات والإخطارات القانونية.
كما يمكنه دراسة مدى ملاءمة التسوية الودية أو التحكيم التجاري أو الإجراءات القضائية، مع تقييم تكلفة كل مسار ومدى تناسبه مع قيمة المطالبة.
والهدف هو بناء موقف قانوني يستند إلى المستندات والوقائع، وتحديد الخيارات الواقعية المتاحة لتحصيل المستحقات وحماية مصالح النشاط التجاري.
الخلاصه: إثبات العمليات لا يكفي دون تحديد الالتزام بالتسوية#
عندما يرفض مزود دفع إلكتروني تسوية عمليات مكتملة، فإن نجاح المعاملات يمثل جزءًا مهمًا من الأدلة، لكنه لا يحسم وحده استحقاق الأموال أو موعد تحويلها.
فالمطالبة القانونية تتطلب مراجعة عقد خدمات الدفع، وتحديد المبالغ الواجبة الأداء، وتحليل التقارير والخصومات، وحفظ الأدلة الإلكترونية، ثم اتباع مسار الاعتراض والمطالبة المناسب.
وقد يكون تأخر التسوية مبررًا بموجب العقد أو القواعد التنظيمية، بينما قد يشكل في حالات أخرى إخلالًا بالتزام يستوجب المطالبة بتنفيذه أو دراسة التعويض وفقًا للشروط القانونية.
إذا كانت شركتك تواجه تأخرًا في تسوية عمليات الدفع المكتملة أو تعليق مستحقاتها لدى مزود خدمات دفع إلكتروني، يمكنك طلب مراجعة قانونية للعقد وكشوف التسوية ومستندات المعاملات، لتقييم حقوقك والخيارات المتاحة للمطالبة بالمبالغ وتسوية النزاع.