عندما يغادر الموظف دون تسليم عهدته: أين تبدأ الخسارة المالية؟#
قد تنتهي علاقة العمل بين الشركة وأحد موظفيها، لكن بعض الالتزامات التشغيلية والمالية تظل معلقة، خصوصًا عندما يحتفظ الموظف بأجهزة أو مستندات أو ملفات عمل لم يتم تسليمها بصورة منظمة.
في بعض الحالات، يكون الأمر متعلقًا بجهاز حاسب أو هاتف أو أدوات عمل يمكن تحديد قيمتها بسهولة. وفي حالات أخرى، تمتد المشكلة إلى ملفات العملاء، أو البيانات التشغيلية، أو مستندات المشروعات، أو معلومات يصعب استعادتها خلال فترة قصيرة.
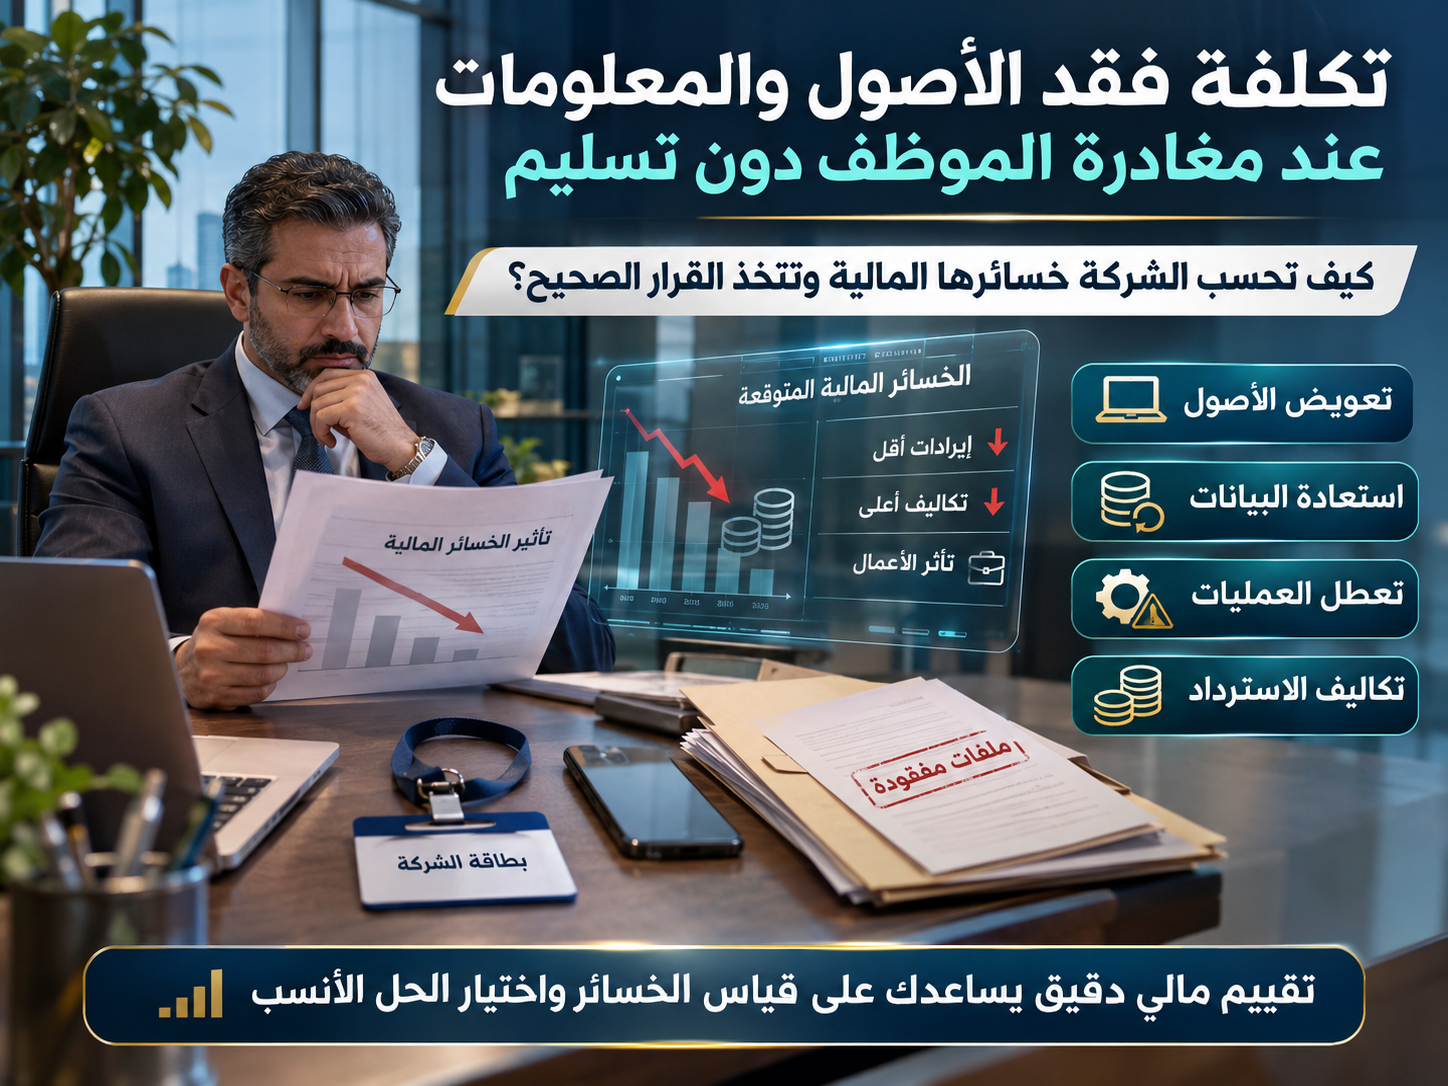
وتصبح تكلفة فقد أصول الشركة عند مغادرة الموظف أكثر تعقيدًا عندما تتسبب هذه الظروف في تعطيل نشاط تجاري أو تأخير تسليم مشروع أو تحميل الشركة نفقات إضافية لاستعادة قدرتها التشغيلية.
لذلك، لا ينبغي أن يقتصر التقييم المالي على القيمة الدفترية للأصل، بل يجب أن يشمل الأثر الاقتصادي الفعلي الذي تعرضت له الشركة، مع الفصل بين الخسائر المثبتة والتكاليف المحتملة.
أولًا: ما أنواع الخسائر التي قد تتحملها الشركة؟#
يمكن تقسيم الأثر المالي إلى أربعة عناصر رئيسية، تختلف أهميتها وفقًا لطبيعة النشاط وحجم الشركة ومدى اعتمادها على الأصول أو المعلومات غير المسلّمة.
1. الخسائر المباشرة للأصول المادية
تشمل الأجهزة والمعدات والأدوات والمستندات ذات التكلفة القابلة للقياس، مثل أجهزة الحاسب المحمولة والهواتف وأجهزة التخزين والمعدات الفنية.
ويجب التمييز بين القيمة الدفترية للأصل، وقيمته السوقية الحالية، والتكلفة اللازمة لتعويضه بأصل يؤدي الوظيفة المطلوبة. فقد تكون القيمة الدفترية لجهاز قديم منخفضة، بينما تكون تكلفة شراء بديل مناسب أعلى.
2. تكلفة استعادة الملفات والمعلومات
قد تحتاج الشركة إلى الاستعانة بفريق تقني لاستعادة بيانات من النسخ الاحتياطية، أو إعادة إعداد ملفات، أو مراجعة صلاحيات الوصول إلى الأنظمة، أو إعادة تنظيم السجلات.
وتزداد هذه التكلفة عندما تكون المعلومات غير محفوظة مركزيًا أو تعتمد العمليات على حسابات وأجهزة فردية.
3. خسائر تعطّل العمليات
إذا أدى غياب الملفات أو المعدات إلى تأخير مشروع أو توقف عملية إنتاجية، فقد تتحمل الشركة تكلفة ساعات عمل إضافية، أو نفقات تشغيل مؤقتة، أو فقدان هامش مساهمة مرتبط بأعمال تعذّر تنفيذها.
ولا يُعد كل انخفاض في الإيرادات خسارة مساوية لقيمته بالكامل؛ إذ ينبغي خصم التكاليف المتغيرة التي تم تجنبها، وتقدير الأثر الفعلي على الربحية.
4. تكاليف إدارة النزاع والاسترداد
قد تتحمل الشركة مصروفات لحصر العهدة ومراجعة السجلات والتواصل مع الموظف السابق وإعداد المستندات اللازمة للتسوية أو المطالبة.
ومن الضروري فصل هذه التكاليف عن قيمة الأصل نفسه، حتى لا تتكرر المبالغ داخل التقرير المالي.
ثانيًا: كيف يمكن احتساب التكلفة الإجمالية لفقد الأصول والمعلومات؟#
يمكن استخدام نموذج مالي يجمع الخسائر القابلة للقياس، مع مراعاة عدم ازدواج احتساب البنود.
نموذج تقديري لحساب الخسارة الاقتصادية
\[ L=A+D+O+R-S \]
حيث:
\(L\): إجمالي الخسارة الاقتصادية المقدّرة.
\(A\): تكلفة الأصول المطلوب تعويضها.
\(D\): تكلفة استعادة البيانات والملفات.
\(O\): الخسائر التشغيلية الإضافية.
\(R\): المصروفات اللازمة لإدارة الحالة والاسترداد.
\(S\): قيمة الأصول المستردة أو التعويضات المحصلة، بالقدر غير المحتسب سابقًا.
هذا النموذج أداة لتقييم الأثر الاقتصادي، وليس قاعدة قانونية تلقائية لتحديد المبالغ التي يجوز مطالبة الموظف بها. كما يجب استبعاد أي بنود متداخلة لتجنب تضخيم قيمة الخسائر.
مثال تطبيقي: شركة فقدت أجهزة وملفات تشغيلية#
لنفترض أن أحد الموظفين غادر شركة خدمات دون تسليم جهاز حاسب وملفات تخص مشروعًا قائمًا. وبعد مراجعة الوضع، أعدت الإدارة المالية التقدير الافتراضي التالي:
بند التكلفة | القيمة التقديرية |
|---|---|
شراء جهاز بديل مناسب | 25,000 جنيه |
استعادة وإعادة إعداد الملفات | 12,000 جنيه |
تكاليف تشغيل إضافية بسبب التأخير | 18,000 جنيه |
مصروفات إدارية وفنية للاسترداد | 5,000 جنيه |
إجمالي التكلفة قبل الاسترداد | 60,000 جنيه |
إذا تمكنت الشركة من استرداد قيمة اقتصادية قدرها 20,000 جنيه لم تكن قد خُصمت من التقديرات السابقة، فقد تنخفض الخسارة الصافية إلى 40,000 جنيه.
وهذه الأرقام توضيحية فقط، ولا تمثل متوسطًا فعليًا لخسائر الشركات في مصر.
حاسبة تقديرية لتكلفة فقد الأصول
تعويض الأصول (جنيه)
استعادة البيانات (جنيه)
الخسائر التشغيلية (جنيه)
مصاريف الاسترداد (جنيه)
قيمة ما تم استرداده (جنيه)
إجمالي التكلفة
60,000 ج.م#
صافي الخسارة المقدّرة
40,000 ج.م#
نسخ نتيجة التقييم
ثالثًا: هل تختلف تكلفة فقد المعلومات عن تكلفة فقد الأجهزة؟#
نعم، فقد تكون تكلفة تعويض جهاز محدودة وواضحة، بينما يصعب تحديد الأثر الاقتصادي لفقد المعلومات، خصوصًا إذا كانت مرتبطة بعقود أو عملاء أو بيانات تشغيلية مهمة.
وتتوقف تكلفة فقد المعلومات على عدة عوامل، منها إمكانية استعادتها من النسخ الاحتياطية، ومدى تأثير غيابها على تنفيذ الأعمال، والوقت المطلوب لإعادة إعدادها، وما إذا كان فقدها قد تسبب بالفعل في خسائر تجارية قابلة للإثبات.
وعند إعداد التقييم المالي، ينبغي الفصل بين تكلفة إعادة إنتاج المعلومات والخسارة الناتجة عن عدم توافرها خلال فترة معينة.
كذلك لا ينبغي افتراض أن خروج المعلومات من سيطرة الشركة يعني بالضرورة استخدامها أو تسريبها، ما لم تتوافر أدلة تدعم ذلك. ويمكن إدراج المخاطر المحتملة في سيناريو مستقل بدلًا من معاملتها كخسائر محققة.
رابعًا: ما أثر الخلاف على اتفاق تمويل تدريب الموظف؟#
قد تنفق الشركة مبالغ على تدريب أحد موظفيها بهدف رفع كفاءته أو تأهيله لأداء مهام متخصصة. وإذا غادر الموظف قبل انتهاء مدة متفق عليها، فقد ينشأ خلاف بشأن إمكانية استرداد تكلفة التدريب.
ومن الناحية المالية، ينبغي تقييم هذه الحالة بصورة مستقلة عن العهدة المادية، من خلال مراجعة تكلفة التدريب الفعلية، والفائدة التي حصلت عليها الشركة بالفعل، وأي مبالغ سبق استردادها، والتكلفة المتوقعة لمتابعة المطالبة.
كما يجب التمييز بين الإنفاق على التدريب والمبالغ التي يمكن المطالبة بها قانونًا؛ فوجود تكلفة فعلية لا يعني تلقائيًا ثبوت التزام الموظف بسدادها. ويتوقف ذلك على الاتفاق وشروطه والقانون الواجب التطبيق.
ويساعد التحليل المالي هنا على تحديد ما إذا كانت متابعة المطالبة مجدية اقتصاديًا، أو إذا كانت التسوية أقل تكلفة من استمرار النزاع.
خامسًا: متى تكون التسوية أقل تكلفة من متابعة الاسترداد؟#
قد يكون استرداد الأصل أو الحصول على تعويض مناسب هو الخيار الأفضل للشركة، لكن القرار يحتاج إلى مقارنة اقتصادية بين البدائل المتاحة.
فعلى سبيل المثال، إذا كانت قيمة أصل مفقود محدودة، بينما تتطلب إجراءات الاسترداد مصروفات مرتفعة وفترة طويلة، فقد يكون استبداله تشغيليًا وتسوية الخلاف خيارًا أكثر كفاءة.
وفي المقابل، إذا كانت الملفات غير المسلّمة ضرورية لاستمرار مشروع مهم، فقد يصبح استرداد المعلومات أولوية حتى لو تجاوزت تكلفة المتابعة قيمة الأجهزة نفسها.
وينبغي أن تشمل المقارنة:
التكلفة المتوقعة لكل خيار.
احتمالية نجاح الاسترداد.
المدة اللازمة لتنفيذ الحل.
الأثر على استمرارية الأعمال.
المخاطر المالية والقانونية المرتبطة بالقرار.
ومن المهم عدم اتخاذ القرار بناءً على قيمة المطالبة وحدها، بل على صافي المنفعة الاقتصادية المتوقعة من كل بديل.
سادسًا: ما المستندات المطلوبة لإعداد تقرير مالي دقيق؟#
يعتمد تقييم الخسائر على جودة الأدلة والسجلات المتاحة. ولذلك يُفضّل جمع محاضر تسليم العهدة، وسجلات الأصول، وفواتير الشراء، وبيانات الإهلاك، ومراسلات التسليم والاسترداد، وتقارير تقنية المعلومات بشأن الملفات المتأثرة.
وفي حال وجود تعطّل تشغيلي، ينبغي توثيق ساعات العمل الإضافية، وتكاليف الاستعانة ببدائل، وأي تأخير يمكن ربطه مباشرة بغياب الأصول أو المعلومات.
أما بالنسبة إلى التدريب، فيُفضل مراجعة الاتفاقات الموقعة والفواتير وسجلات الحضور ومكونات التكلفة ذات الصلة.
ويساعد هذا التوثيق على إعداد تقرير يميز بين المصروفات المحققة والخسائر المقدّرة والمخاطر المحتملة، بدلًا من جمعها جميعًا في مبلغ واحد يصعب التحقق منه.
سابعًا: كيف تساعد التقارير المالية وتحليل الأداء في اتخاذ القرار؟#
تتيح خدمة التقارير المالية وتحليل الأداء للشركات تحويل مشكلة فقد العهدة أو المعلومات من خلاف إداري غير محدد التكلفة إلى حالة يمكن تقييمها وفق بيانات ومؤشرات واضحة.
ويشمل ذلك حصر الأصول المتأثرة، وتقدير تكلفة التعويض والاستعادة، وتحليل أثر التعطّل على الربحية والتدفقات النقدية، والمقارنة بين خيارات الاسترداد والتسوية.
كما يمكن بناء سيناريوهات متعددة للخسائر بحسب سرعة استرداد الأصول، واحتمالات استعادة الملفات، والتكلفة المتوقعة لكل إجراء.
ولا يقتصر دور التقرير على حساب الخسارة الحالية، بل يمكن استخدام نتائجه لتحسين سياسات إدارة العهدة وحفظ المعلومات والرقابة الداخلية، وتقليل فرص تكرار المشكلة مستقبلًا.
ثامنًا: كيف تقلل الشركة مخاطر فقد الأصول عند انتهاء علاقة العمل؟#
تبدأ الوقاية من وجود نظام واضح لتسجيل العهدة وتحديد المسؤول عنها، وربط إجراءات إنهاء الخدمة بقوائم مراجعة تشمل الأصول والمستندات والصلاحيات التقنية.
ومن المفيد أيضًا الاعتماد على أنظمة مركزية لحفظ الملفات، وتطبيق نسخ احتياطية دورية، وتنظيم صلاحيات الوصول وفق احتياجات العمل، بدلًا من الاحتفاظ بالمعلومات المهمة داخل أجهزة أو حسابات فردية فقط.
ويساعد التعاون بين الموارد البشرية والإدارة المالية وتقنية المعلومات على اكتشاف العهد غير المسوّاة مبكرًا، وتقدير المخاطر قبل أن تتسبب في تعطيل العمليات.
ولا يُغني ذلك عن مراعاة حقوق الموظفين والقواعد القانونية التي تحكم إجراءات التسليم والمطالبات المالية.
قد تتجاوز تكلفة فقد الأصول والمعلومات عند مغادرة الموظف القيمة المباشرة للأجهزة أو المستندات غير المسلّمة، لتشمل تكاليف استعادة البيانات وتعطّل الأعمال وإدارة النزاعات.
ولذلك، فإن الخطوة الأساسية هي إعداد تقييم مالي موثق يحدد الخسائر الفعلية ويفصلها عن التكاليف التقديرية، ثم يقارن بين الخيارات العملية من حيث التكلفة والوقت واحتمالية تحقيق النتيجة المطلوبة.
إذا كانت شركتك تواجه مشكلة فقد أصول أو معلومات بعد مغادرة أحد الموظفين، فإن إعداد تقرير مالي وتحليل للأثر التشغيلي يمكن أن يساعدك على تقييم الخسائر واختيار الإجراء الأكثر كفاءة، بالتنسيق مع المراجعة القانونية عند الحاجة.