
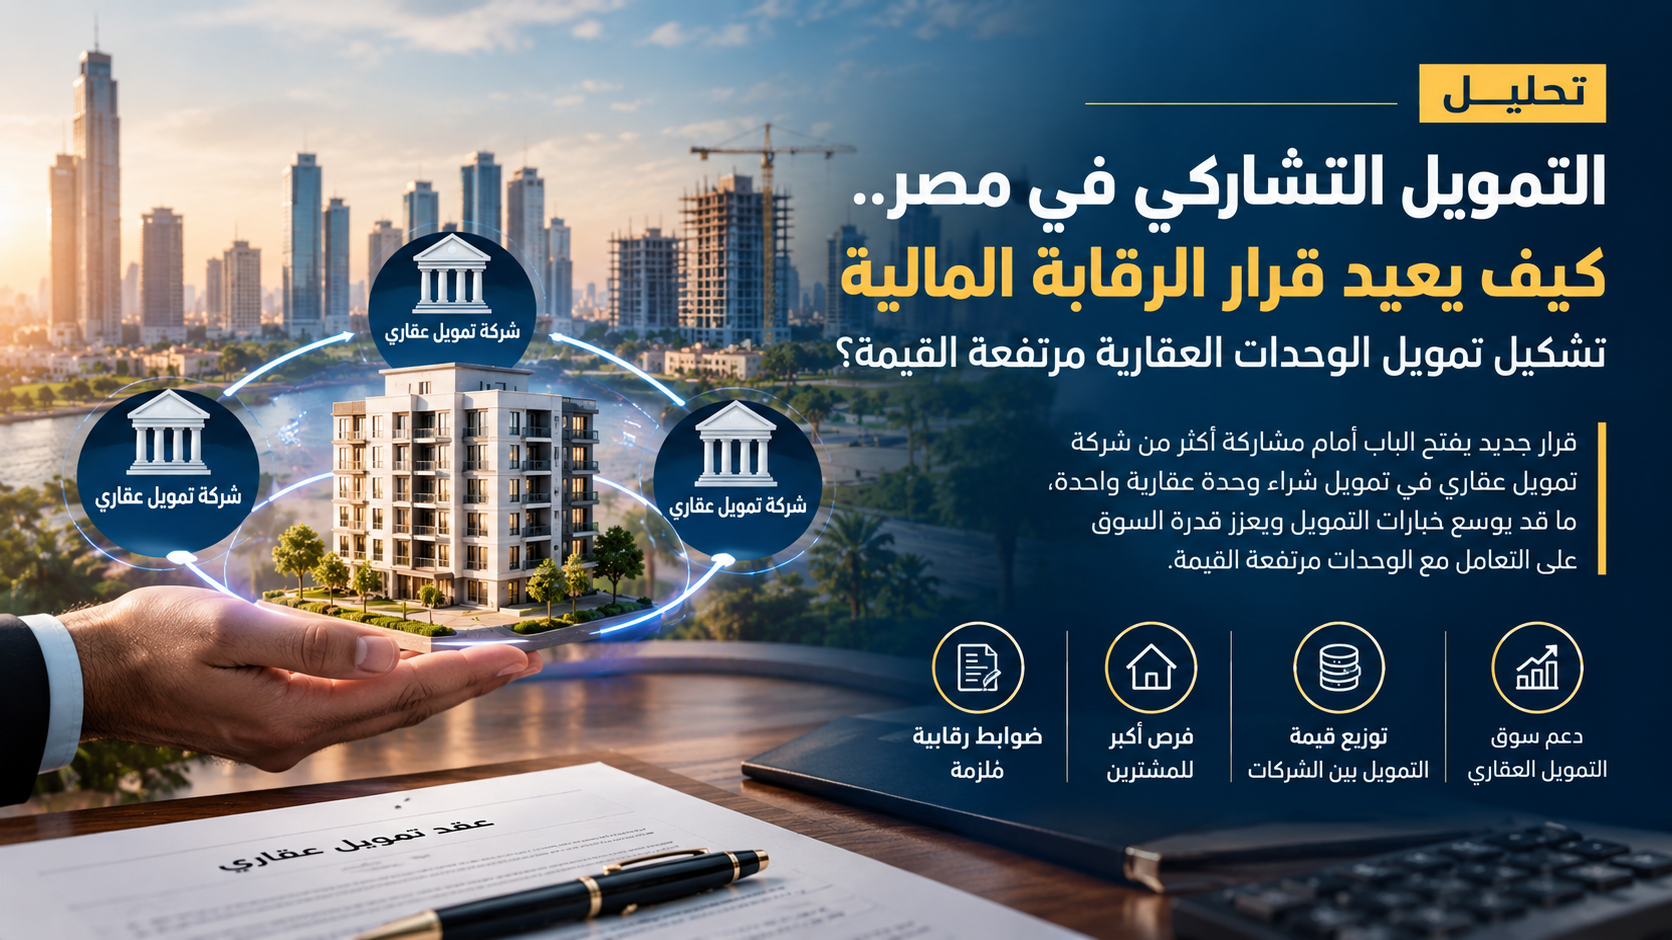
يمثل التمويل التشاركي أحد التطورات التنظيمية المهمة في سوق التمويل العقاري المصري، بعد سماح الهيئة العامة للرقابة المالية بمشاركة أكثر من شركة تمويل عقاري في تمويل شراء وحدة عقارية واحدة.
ويأتي هذا التوجه في ظل ارتفاع أسعار الوحدات العقارية خلال السنوات الأخيرة، وهو ما أدى إلى زيادة قيمة التمويلات المطلوبة من جانب العملاء، بالتزامن مع وجود حدود تمويلية ورأسمالية تحد من قدرة بعض الشركات على تحمل التمويل بمفردها.
ما المقصود بالتمويل التشاركي؟#
يقوم نموذج التمويل التشاركي على مشاركة أكثر من شركة تمويل عقاري في تمويل عملية شراء واحدة، بحيث لا تتحمل شركة واحدة كامل قيمة التمويل المطلوبة.
ويختلف هذا النموذج عن التمويل العقاري التقليدي الذي يعتمد فيه العميل عادةً على جهة تمويل واحدة للحصول على التمويل اللازم لشراء الوحدة.
وبالتالي، يسمح النظام الجديد بتوزيع قيمة التمويل بين الشركات المشاركة وفقًا للضوابط والاتفاقات المنظمة للعملية، مع بقاء كل شركة مسؤولة عن الالتزام بالمتطلبات الرقابية المقررة عليها.
لماذا اتجهت الرقابة المالية إلى السماح بهذا النظام؟#
يرتبط القرار بعدد من التطورات التي يشهدها سوق العقارات والتمويل في مصر، وفي مقدمتها ارتفاع أسعار الوحدات العقارية وزيادة حجم التمويل المطلوب لشراء بعض الوحدات.
وفي ظل هذه الظروف، قد تواجه بعض شركات التمويل العقاري صعوبة في تقديم تمويلات مرتفعة القيمة بشكل منفرد، خصوصًا مع مراعاة القواعد الخاصة بالملاءة المالية ونسب التركز والحدود التمويلية.
ومن هنا يوفر التمويل التشاركي آلية تسمح بتوزيع التمويل والمخاطر بين أكثر من جهة، بدلًا من تركيز العملية التمويلية بالكامل لدى شركة واحدة.
ماذا يعني القرار بالنسبة للمشتري؟#
بالنسبة للمشتري، يمكن أن يؤدي السماح بالتمويل التشاركي إلى توسيع نطاق الخيارات المتاحة أمامه عند البحث عن تمويل لشراء وحدة مرتفعة القيمة.
ففي الحالات التي تتجاوز فيها قيمة التمويل المطلوب القدرة التمويلية لشركة واحدة، يمكن أن تتيح مشاركة أكثر من شركة إمكانية هيكلة التمويل بصورة مختلفة، وفقًا لشروط كل عملية وقدرة العميل على السداد.
لكن ذلك لا يعني أن الحصول على التمويل أصبح تلقائيًا أو أن جميع العملاء سيحصلون على النسبة القصوى من التمويل؛ إذ تظل عملية منح التمويل مرتبطة بدراسة العميل والوحدة العقارية والدخل والالتزامات القائمة والضوابط الرقابية المعمول بها.
ما حدود التمويل العقاري؟#
تظل عمليات التمويل خاضعة للقواعد المنظمة لنشاط التمويل العقاري. وبحسب الضوابط المشار إليها من الهيئة، يمكن أن يصل التمويل الممنوح للأشخاص الطبيعيين للأغراض السكنية إلى 90% من قيمة العقار، بينما قد يصل إلى 100% في حالة التمويل بنظام الإجارة وفقًا للشروط المنظمة.
كما ترتبط قيمة القسط والتمويل بقدرة العميل المالية والحدود التي تضعها القواعد الرقابية، بما يهدف إلى الحد من مخاطر التعثر والحفاظ على سلامة عملية التمويل.
أما التمويل للأغراض غير السكنية، فتطبق عليه حدود مختلفة وفقًا لطبيعة الاستخدام والقواعد المنظمة.
هل القرار يخفض تكلفة التمويل؟#
من المهم التمييز بين تسهيل الحصول على التمويل وبين خفض تكلفة التمويل.
فالسماح بمشاركة أكثر من شركة قد يزيد قدرة السوق على توفير تمويلات مرتفعة القيمة، لكنه لا يعني بالضرورة انخفاض أسعار الفائدة أو تكلفة التمويل بالنسبة للعميل.
وتظل التكلفة النهائية مرتبطة بشروط التمويل، وسعر العائد، ومدة السداد، والرسوم والتكاليف المرتبطة بالعملية، فضلًا عن تقييم العميل والوحدة العقارية.
تأثير القرار على شركات التمويل العقاري#
من زاوية أخرى، يمكن أن يوفر النظام الجديد للشركات فرصة للمشاركة في صفقات تمويلية أكبر من خلال تقاسم قيمة التمويل والمخاطر مع شركات أخرى.
وقد يساعد ذلك على زيادة قدرة السوق على التعامل مع الوحدات مرتفعة القيمة، مع استمرار التزام كل شركة بالمتطلبات الرقابية الخاصة بها.
كما يمكن أن يؤدي توسيع أدوات التمويل إلى زيادة المنافسة بين شركات التمويل العقاري وتطوير نماذج جديدة لتلبية احتياجات العملاء.
ماذا يعني القرار لسوق العقارات؟#
تأتي أهمية القرار في ارتباطه المباشر بواحدة من أبرز تحديات السوق العقاري، وهي الفجوة بين ارتفاع أسعار الوحدات والقدرة الشرائية للعملاء.
فكلما ارتفعت أسعار العقارات، زادت الحاجة إلى حلول تمويلية قادرة على توفير مبالغ أكبر مع الحفاظ على الضوابط التي تحمي النظام المالي والعملاء.
ومن هذه الزاوية، يمثل التمويل التشاركي أداة إضافية يمكن أن تساعد على توسيع سوق التمويل العقاري، لكنه في الوقت نفسه لا يمثل حلًا منفردًا لمشكلة ارتفاع أسعار الوحدات.
الخلاصة#
يعكس السماح بالتمويل التشاركي توجهًا نحو تطوير أدوات التمويل العقاري في مصر بما يتناسب مع ارتفاع قيمة الوحدات وزيادة الاحتياجات التمويلية.
وتكمن أهمية النظام في إتاحة إمكانية مشاركة أكثر من شركة في تمويل العملية الواحدة، وهو ما قد يوسع قدرة السوق على التعامل مع التمويلات الكبيرة.
ومع ذلك، يبقى تأثير القرار الفعلي مرتبطًا بمدى تطبيقه من جانب شركات التمويل، وشروط المنتجات التمويلية التي ستقدمها، وقدرة العملاء على تحمل تكلفة التمويل والالتزامات الناتجة عنه.


